المحتويات
مقال
تحسّن توقعات مؤشرات الأسهم الأمريكية مع تراجع مخاوف غرينلاند
January 22, 2026
مقال
تحسّن توقعات مؤشرات الأسهم الأمريكية مع تراجع مخاوف غرينلاند
January 22, 2026
مقال
تحسّن توقعات مؤشرات الأسهم الأمريكية مع تراجع مخاوف غرينلاند
January 22, 2026
استقرت مؤشرات الأسهم الأمريكية هذا الأسبوع مع انتعاش وول ستريت بعد تراجع حاد، بمساعدة تهدئة التوترات الجيوسياسية المرتبطة بغرينلاند. وشجّع التراجع السريع في المخاوف المتعلقة بالتعريفات الجمركية المتداولين على العودة إلى أصول المخاطرة، مما عكس جزءًا من موجة البيع الأخيرة.
ارتفع مؤشر S&P 500 بنحو 1.2% إلى حوالي 6,875 نقطة، بينما سجّل كل من مؤشر داو جونز الصناعي ومؤشر ناسداك المركب مكاسب مماثلة خلال جلسة يوم الأربعاء. وجاء هذا الانتعاش في أعقاب قرار الرئيس ترامب التراجع عن إجراءات التعريفات الجمركية التي أشار إليها سابقًا، والتي كانت قد زعزعت الأسواق في وقت سابق من الأسبوع.
وامتد الانتعاش إلى تداولات العقود الآجلة، مما يشير إلى نغمة أكثر إيجابية على المدى القريب مع إعادة تركيز المتداولين على بيانات التضخم المرتقبة وجدول أعمال حافل بالأرباح. وبينما تراجعت المخاطر الجيوسياسية في الوقت الحالي، يتزايد تركيز المشاركين في السوق على المؤشرات الاقتصادية التي ستحدد ما إذا كان هذا الانتعاش سيستمر.
ما الذي يدفع توقعات السوق؟
ينبع هذا التغير في النغمة من انعكاس سريع في معنويات المخاطرة بعد أن أوضح الرئيس ترامب أن التعريفات الجمركية المرتبطة بطموحاته بشأن غرينلاند لن تُفرض على الشركاء التجاريين الأوروبيين. وساعد هذا التوضيح على تفكيك حركة حادة للتخلي عن المخاطرة كانت قد سيطرت على الأسواق في بداية الأسبوع.
وفي كلمته بمنتدى الاقتصاد العالمي في دافوس، أشار ترامب إلى «إطار عمل» محتمل للتعاون المستقبلي مع حلف الناتو، في إشارة إلى نهج أكثر دبلوماسية. وعلى الرغم من قلة التفاصيل، فإن هذه التصريحات طمأنت المتداولين إلى أن تصادمًا تجاريًا أوسع قد يتم تجنبه، على الأقل في المستقبل القريب.
وكانت تهديدات التعريفات الجمركية السابقة قد أثقلت بشدة على العقود الآجلة للمؤشرات، مما عزز الطلب على الملاذات الآمنة مثل الذهب. وقلّل التحول عن التصعيد من المخاطر المباشرة للتراجع وفتح الباب للبحث عن الصفقات المميزة، مما سمح لمؤشري S&P 500 وناسداك باستعادة بعض ما فقداه. ومع ذلك، تتنقل الأسواق في مشهد اقتصادي كلي مزدحم، مع اقتراب قراءة مهمة لمؤشر نفقات الاستهلاك الشخصي (PCE) للتضخم وتقارير أرباح رئيسية.
لماذا يهم هذا المتداولين؟
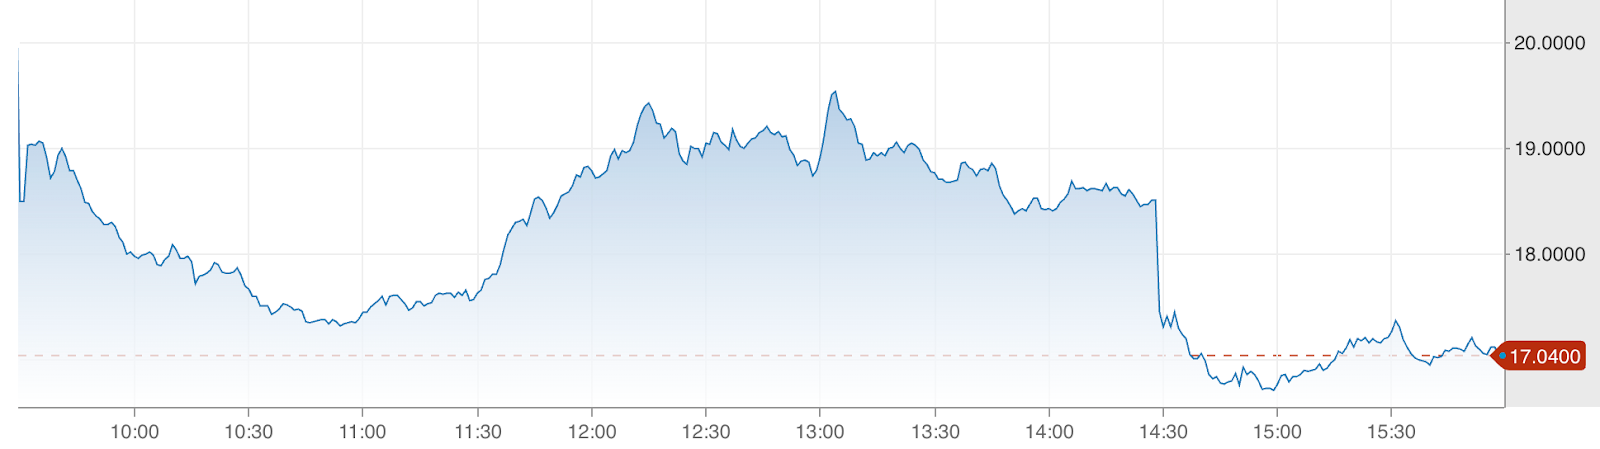
تسلط التحولات السريعة في المعنويات الضوء على مدى تفاعل أسواق الأسهم مع إشارات السياسات. فعندما تصاعدت لغة التصعيد بشأن التعريفات الجمركية، تراجعت الأسهم وقفز التقلب، مما يعكس تجنبًا واسعًا للمخاطر. ويوضح الانتعاش اللاحق مدى سرعة انعكاس تلك المراكز بمجرد تراجع حالة عدم اليقين.
يشير المحللون إلى أن موجات الارتداع التصحيحية قد تكشف عن تحولات أعمق في نفسية المتداولين. ويشير اتساع المشاركة عبر المؤشرات الرئيسية، بما في ذلك الشركات الصغيرة وأسهم التكنولوجيا الكبيرة، إلى أن الرغبة في المخاطرة لم تتبدد، بل أصبحت أكثر انتقائية، معتمدة على توجيهات اقتصادية كلية أوضح وقلة في الصدمات الإخبارية الكبرى.
وينتقل التركيز الآن بثبات إلى الخلفية الاقتصادية. ومع اقتراب بيانات التضخم وأرباح الشركات الكبرى، يزن المتداولون ما إذا كانت الأساسيات الاقتصادية تبرر التقييمات الحالية. فمن الممكن أن تعزز البيانات الداعمة هذا الانتعاش، في حين قد يُحيي أي خيبة أمل التقلبات بسرعة.
التأثير على الأسواق والتموضع الاستراتيجي
أثّرت تهدئة التوترات بشأن غرينلاند على كيفية تموضع المتداولين عبر القطاعات. فقد انتعشت أسهم القطاع المالي والطاقة، التي كانت قد تعرضت لضغوط خلال مرحلة تجنب المخاطرة، مع استقرار أسواق السندات وتراجع العوائد بشكل طفيف. وتقدمت أسهم التكنولوجيا أيضًا، لكن بمكاسب أكثر تحفظًا، مما يشير إلى حذر متجدد بشأن تقييمات النمو.
تقدم تحركات القطاعات هذه نظرة متعمقة على ثقة السوق. فالقوة في القطاعات ذات التوجه القيمي تشير إلى استمرار الإيمان بسيناريو «الهبوط الناعم» للاقتصاد الأمريكي، حتى مع استمرار حالة عدم اليقين بشأن التضخم والسياسات. وإذا أكدت البيانات المرتقبة قوة الطلب ومتانة الأرباح، فقد يشجع ذلك على تدفقات أكثر استدامة إلى القطاعات الدورية.
ومع ذلك، لا تزال الهشاشة واضحة تحت السطح. فعلى الرغم من ارتفاع يوم الأربعاء، لا تزال المؤشرات الرئيسية متباينة على مستوى الأسبوع. ويؤكد هذا التناقض أنه بينما يمكن أن تتراجع المخاوف الجيوسياسية بسرعة، لا تزال التحديات الهيكلية مثل ضغوط التضخم وتوقعات أسعار الفائدة وهوامش الشركات تشكّل سلوك المتداولين.
نظرة الخبراء
وبالنظر إلى المستقبل، يتضيّق تركيز السوق على عدد من المحركات الرئيسية. وسيُرقَب تقرير التضخم المرتقب لمؤشر نفقات الاستهلاك الشخصي (PCE) بعناية بحثًا عن إشارات حول الخطوات القادمة لـبنك الاحتياطي الفيدرالي. فمن الممكن أن تعزز قراءة أكثر ليونة الرغبة في المخاطرة، في حين قد تُحيي أي مفاجآت صعودية المخاوف بشأن تشديد الأوضاع المالية.
ويمثل موسم الأرباح اختبارًا حاسمًا آخر. وستُفحَص نتائج الشركات الكبرى في قطاعات التكنولوجيا والاستهلاك والصناعة بدقة، ليس فقط من حيث تجاوز التوقعات، بل أيضًا من حيث التوجيهات المستقبلية. وفي بيئة تتطلب فيها الأسواق توقعات موثوقة بدلًا من مكاسب قصيرة المدى، قد تكون التوجيهات أكثر أهمية من الأداء السابق.
ويحذّر الاستراتيجيون من أن التقلب من غير المرجح أن يتبدد. فقد تعود التطورات الجيوسياسية إلى الظهور بسرعة، ومن المتوقع أن تحمل إصدارات البيانات الاقتصادية الكلية تأثيرًا كبيرًا. وبالنسبة للمتداولين والمستثمرين على المدى الطويل، ستظل المرونة والانتباه الدقيق للإشارات الواردة أمرين أساسيين مع تطور التوقعات.
الخلاصة الرئيسية
تحسّنت معنويات الأسهم الأمريكية مع تراجع التوترات المرتبطة بغرينلاند، مما غذّى انتعاشًا واسعًا عبر المؤشرات الرئيسية. ومع ذلك، فإن الاتجاه القادم للسوق سيعتمد بشكل أقل على التهدئة الجيوسياسية وبشكل أكبر على بيانات التضخم وأرباح الشركات. وبينما يعود التركيز إلى الأساسيات، ستلعب الإصدارات القادمة دورًا حاسمًا في تشكيل التقلبات والقيادة في الأسابيع المقبلة.
إخلاء مسؤولية:
المعلومات الواردة في Deriv Market News هي لأغراض تعليمية فقط، ولا تُقصد كنصيحة مالية أو استثمارية. قد تصبح هذه المعلومات قديمة، وقد لا تُقدَّم بعض المنتجات أو المنصات المذكورة بعد الآن. نوصيك بإجراء بحثك الخاص قبل اتخاذ أي قرارات تداول. تشير أرقام الأداء المذكورة إلى الماضي، والأداء السابق ليس ضمانًا للأداء المستقبلي أو دليلًا موثوقًا عليه للأداء المستقبلي.
الأسئلة الشائعة
لماذا ارتدت مؤشرات الأسهم الأمريكية هذا الأسبوع؟
هل لا تزال المؤشرات منخفضة خلال الأسبوع؟
ما هي البيانات الاقتصادية التي قد تحرك الأسواق بعد ذلك؟
هل يشير هذا الارتفاع إلى تعافٍ دائم؟


