المحتويات
مقال
هل تدخل المعادن الثمينة دورة جديدة من الملاذ الآمن؟
January 23, 2026
مقال
هل تدخل المعادن الثمينة دورة جديدة من الملاذ الآمن؟
January 23, 2026
مقال
هل تدخل المعادن الثمينة دورة جديدة من الملاذ الآمن؟
January 23, 2026

يقول المحللون إن السؤال لم يعد عما إذا كانت المعادن الثمينة في حالة ارتفاع، بل عما إذا كان هناك تحول أكثر استدامة يحدث فعلًا. فقد تجاوز الذهب 4,900 دولار للأونصة، وارتفعت الفضة إلى مستويات قياسية تجاوزت 96 دولارًا، كما تضاعفت أسعار البلاتين خلال سبعة أشهر فقط. وتحركات بهذا الحجم، عبر معادن متعددة في آن واحد، تعكس عادةً تحولات أعمق وليس مجرد فورة مضاربة.
ما يميز المرحلة الحالية هو تضافر القوى الكامنة وراءها. فضعف الدولار الأمريكي، والتوتر الجيوسياسي المستمر، وتزايد الثقة بأن الاحتياطي الفيدرالي سيخفض أسعار الفائدة، واستمرار طلب البنوك المركزية، كلها عوامل تعزز بعضها البعض. وعندما يرتفع الذهب والفضة والبلاتين معًا وسط ضغوط اقتصادية كلية، فإن ذلك غالبًا ما يشير إلى عودة النزعة الدفاعية في الأسواق.
ما الذي يحرك المعادن الثمينة؟
يستند تقدم الذهب إلى مزيج اقتصادي كلي مألوف تصاعد مؤخرًا. فقد تراجع مؤشر الدولار الأمريكي بنحو 0.4%، مما يعزز القوة الشرائية للمشترين في الخارج، في حين تُسعّر أسواق السندات احتمال خفضين على الأقل لأسعار الفائدة من الاحتياطي الفيدرالي خلال النصف الثاني من العام. ومع انخفاض العوائد، تتراجع تكلفة الفرصة البديلة للاحتفاظ بأصول لا تدر عائدًا، ما يدعم الذهب في وقت لا تزال فيه الثقة في استقرار السياسات هشة.
وقد أضافت الجغرافيا السياسية زخمًا إضافيًا. فالتوترات المستمرة المتعلقة بإيران وفنزويلا، إلى جانب عدم اليقين المستمر بشأن غرينلاند والتزامات الأمن ضمن حلف الناتو، أبقت شهية المخاطرة في الأسواق مكبوحة. وعلى الرغم من أن قرار الرئيس ترامب بتأجيل بعض التعريفات الجمركية الأوروبية لفترة وجيزة قد هدّأ الأسواق مؤقتًا، فإن غياب الوضوح طويل الأمد بشأن ترتيبات التجارة والدفاع لا يزال يرجّح كفة المراكز الدفاعية. وكما أشار بيتر غرانت من Zaner Metals، فإن الطلب على الذهب بات يعكس بشكل متزايد تحولًا أوسع بعيدًا عن الاعتماد على الدولار، وليس مجرد ردود أفعال على أحداث منفردة.
لماذا يُعد ذلك مهمًا
تكتسب هذه الموجة الصاعدة أهمية أكبر لأنها تتجاوز مجرد التدفقات المضاربية. فقد واصلت البنوك المركزية إضافة الذهب إلى احتياطياتها، مما يعزز دوره باعتباره أصلًا استراتيجيًا خلال فترات الضغط المالي وعدم اليقين السياسي. وقد ساعد هذا الطلب الثابت في دعم الأسعار حتى خلال فترات التراجع المتقطعة.
وتضيف الفضة بعدًا من التعقيد إلى الصورة. فعلى الرغم من أنها لا تحظى بمكانة احتياطية مماثلة للذهب، إلا أنها تقع عند تقاطع الطلب النقدي والاستخدام الصناعي. ويشير نيكوس تزابوراس من Tradu إلى أن الفضة كثيرًا ما تستفيد من تدفقات الملاذ الآمن خلال فترات ضعف الدولار، في حين يضخّم تعرضها الصناعي من حدة تقلبات الأسعار. وعندما يجتذب المعدنان رأس المال في آن واحد، فإن ذلك يشير إلى أن المتداولين يتحوطون ضد مخاطر نظامية أوسع، وليس مجرد تقلبات السوق.
التأثير على أسواق المعادن الثمينة
تحت السطح، تشهد أوضاع السوق الفعلية تشددًا متزايدًا. ويصف ستيفان غليسون، الرئيس التنفيذي لشركة Money Metals Exchange، تداول الفضة حاليًا بأنه غير معتاد في شدته، مع دخول مشاركين جدد إلى السوق حتى في ظل جني بعض حاملي المراكز طويلة الأجل لأرباح جزئية. وخلال الشهر الماضي، تجاوز الطلب المستويات التي شهدتها فترة الذعر إبان جائحة كوفيد، رغم أن الأسعار قد تضاعفت تقريبًا خلال العام الماضي.
ولا يكمن الضغط في العرض الخام بقدر ما يكمن في القدرة على التصنيع. ففي الولايات المتحدة، لا تزال سبائك الفضة الكبيرة متوفرة، إلا أن محدودية قدرات التكرير والسك خلقت اختناقات، مما رفع العلاوات وأخّر التسليمات. وفي أماكن أخرى، وخاصة في لندن والأسواق الآسيوية، لا تزال الأوضاع أكثر تشددًا. فقد أدت تدفقات صناديق المؤشرات المتداولة (ETFs) إلى سحب المعدن الفعلي من التداول، مما ساهم في اتساع الفجوات السعرية الإقليمية. وتتداول أسعار الفضة في آسيا حاليًا بفارق يصل إلى 3 دولارات فوق مستويات نيويورك، وهو تباين قد يستمر بسبب القيود اللوجستية وقيود النقل.
دور النحاس: إشارة موازية، وليس ملاذًا آمنًا
لا يُعد النحاس معدنًا ثمينًا ولا ملاذًا آمنًا تقليديًا، إلا أن أداءه الأخير يعزز السردية الأوسع المتعلقة بالسلع. ويستمر الطلب في التسارع مع تزايد وتيرة الكهربة، والاستثمار في الطاقة المتجددة، والتوسع في مراكز البيانات المعتمدة على الذكاء الاصطناعي. ومن المتوقع وحدها أن تتطلب البنية التحتية للذكاء الاصطناعي نحو 500,000 طن من النحاس سنويًا بحلول عام 2030، الأمر الذي يضاف إلى الطلب القوي أصلًا من قطاعات البناء والنقل وشبكات الطاقة، لا سيما في الصين والهند.
غير أن العرض واجه صعوبة في مواكبة هذا الطلب. فالاضطرابات في تشيلي وإندونيسيا، وتراجع درجات الخام، وطول فترات التطوير، كلها عوامل قيّدت نمو الإنتاج. كما أضاف عدم اليقين في السياسات تقلبًا إضافيًا، مع فرض الولايات المتحدة تعريفات جمركية على منتجات النحاس شبه المصنّعة، واحتمال فرض رسوم على النحاس المكرر اعتبارًا من عام 2027، مما يشوّه تدفقات التجارة. ورغم أن التوقعات المتوسطة الأجل للنحاس تبقى متباينة، فإن التشدد الهيكلي الذي يشهده يعكس نفس النمط الظاهر في المعادن الثمينة: الطلب يتطور بوتيرة أسرع من قدرة العرض على التكيف.
نظرة الخبراء
من الناحية الفنية، لا يزال اتجاه الذهب قائمًا، حتى وإن كانت المكاسب السريعة ترفع احتمالية حدوث تراجعات قريبة الأجل. ويرى غرانت أن أي تراجعات من المرجح أن تجتذب مشترين، مع اقتراب مستوى 5,000 دولار للأونصة بات في متناول اليد بشكل راسخ. والقضية الجوهرية ليست في التقلب بحد ذاته، بل فيما إذا كان الطلب الأساسي سيستمر في استيعابه.
قد تكون توقعات البلاتين أكثر حساسية. وتتوقع UBS أن يتداول البلاتين قرب 2,500 دولار للأونصة خلال الأشهر المقبلة، مستشهدة بقوة الطلب الاستثماري ومحدودية العرض الفعلي. ونظرًا لصغر حجم سوق هذا المعدن نسبيًا، فإن حتى التحولات المتواضعة في شهية المتداولين قد تُحدث تحركات سعرية كبيرة. وتشير معدلات التأجير المرتفعة في لندن إلى استمرار التشدد، رغم أن UBS تحذّر من أن التقلب من المرجح أن يبقى سمة أساسية.
الخلاصة الرئيسية
يبدو أن المعادن الثمينة تنتقل من مجرد موجة صاعدة بسيطة إلى مرحلة أوسع من الملاذ الآمن. فاقتراب الذهب من مستوى 5,000 دولار، وتشدد الأوضاع الفعلية في سوق الفضة، وقيود العرض في البلاتين، كلها عوامل تشير إلى إعادة تقييم للأصول الدفاعية. ومن المرجح أن يستمر التقلب، إلا أن المحركات الاقتصادية الكلية الأساسية لا تزال متوافقة. وتتمثل الإشارات التالية التي ينبغي مراقبتها في توجيهات الاحتياطي الفيدرالي، وتدفقات صناديق المؤشرات المتداولة (ETFs)، والعلاوات الفعلية عبر المراكز العالمية الرئيسية.
النظرة الفنية للفضة
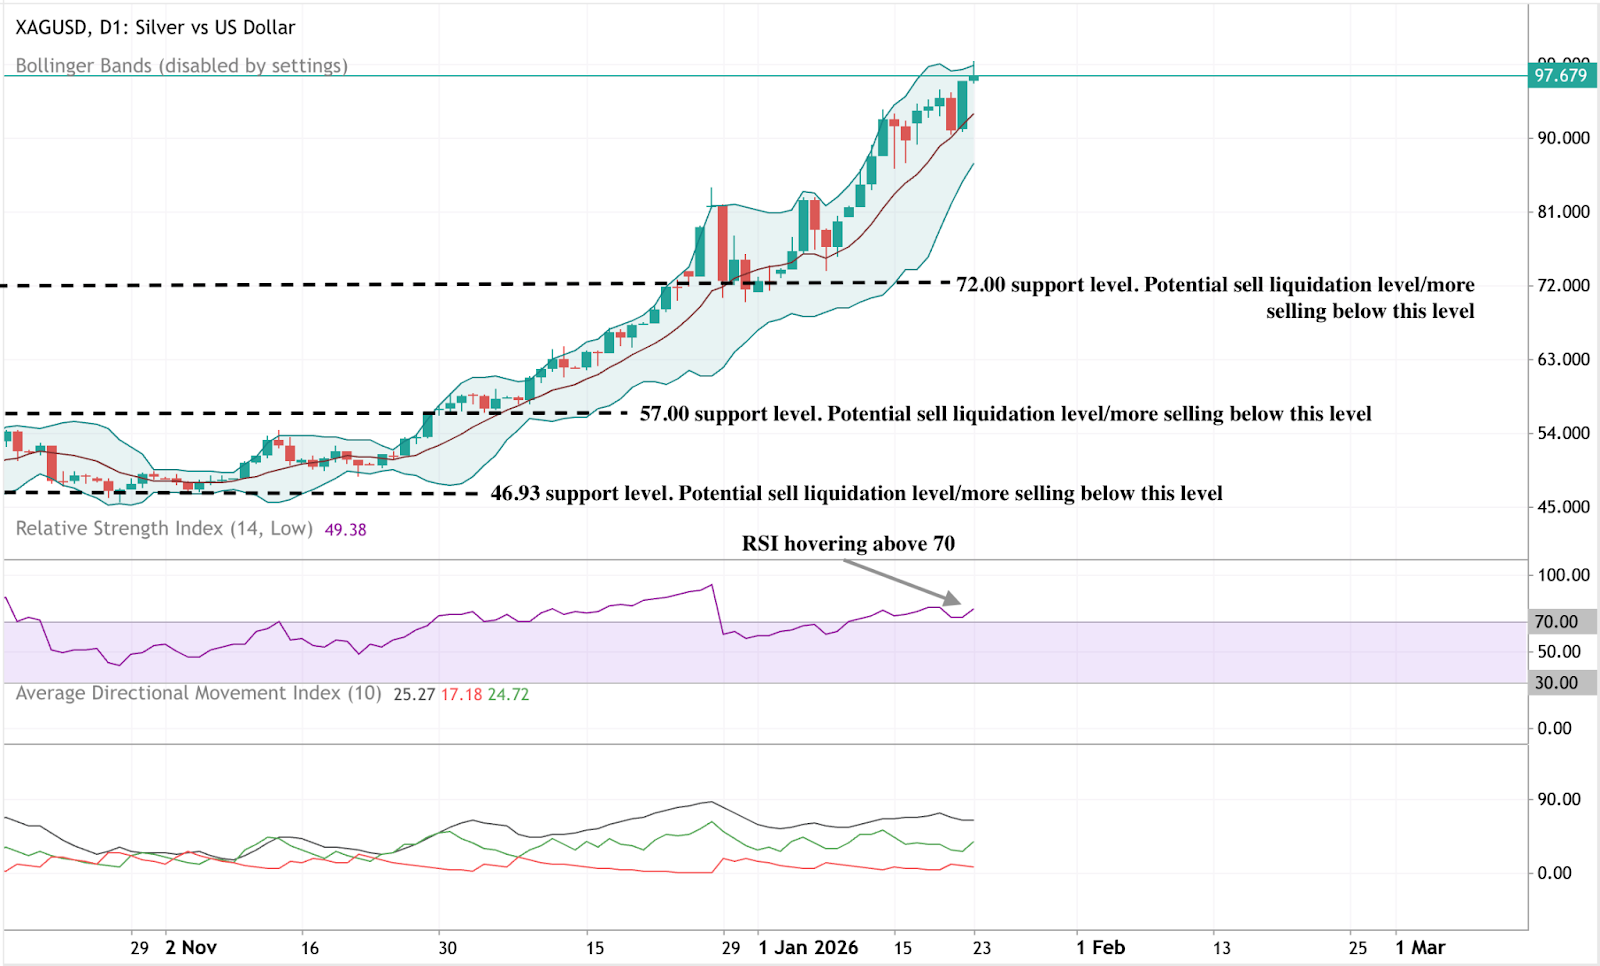
تواصل الفضة التداول قرب أعلى مستوياتها الأخيرة بعد موجة صعود قوية ومستمرة، مع بقاء الأسعار قريبة من الحد العلوي لـنطاق بولينجر. وتظل النطاقات متوسعة بشكل كبير، مما يشير إلى ارتفاع مستوى Volatility واستمرار الضغط الاتجاهي بدلًا من التماسك.
وتعكس مؤشرات الزخم أوضاعًا ممتدة. إذ يظل مؤشر RSI فوق مستوى 70، مما يشير إلى زخم قوي بدلًا من ارتداد وشيك نحو المتوسط. كما تظل قوة الاتجاه مرتفعة، مع تأكيد مؤشر ADX لهيمنة الحركة السائدة. وهيكليًا، تحافظ الفضة على مستويات أعلى بكثير من مناطق الاختراق السابقة عند 72 و57 و46.93 دولارًا، مما يؤكد حجم الموجة الصاعدة ومتانتها معًا.
إخلاء مسؤولية:
المعلومات الواردة في أخبار أسواق Deriv مخصصة لأغراض تعليمية فقط، ولا تُعد نصيحة مالية أو استثمارية. قد تصبح هذه المعلومات قديمة، وقد لا تعود بعض المنتجات أو المنصات المذكورة متاحة. نوصيك بإجراء بحثك الخاص قبل اتخاذ أي قرارات تداول. تشير أرقام الأداء المذكورة إلى الماضي، والأداء السابق ليس ضمانًا للأداء المستقبلي ولا دليلًا موثوقًا عليه للتنبؤ به.
الأسئلة الشائعة
لماذا ترتفع المعادن الثمينة معًا الآن؟
هل يقترب الذهب من 5,000 دولار أمريكي للأونصة؟
هل هناك نقص في الفضة؟
لماذا يتفوق أداء البلاتين على التوقعات؟
هل يمكن أن تنخفض المعادن الثمينة من هذا المستوى؟


