المحتويات
مقال
لماذا يرتفع الفضة مع تشديد الجغرافيا السياسية على السوق الفعلي
January 7, 2026
مقال
لماذا يرتفع الفضة مع تشديد الجغرافيا السياسية على السوق الفعلي
January 7, 2026
مقال
لماذا يرتفع الفضة مع تشديد الجغرافيا السياسية على السوق الفعلي
January 7, 2026
ارتفعت أسعار الفضة إلى مستويات قياسية مع تصادم الاضطرابات الجيوسياسية مع سوق مقيّد أصلاً بسنوات من تشديد العرض الفعلي. تجاوز سعر الفضة الفوري 80 دولارًا أمريكيًا للأونصة، مستفيدًا من مكاسب تجاوزت 140% في عام 2025، رغم بقاء عوائد سندات الخزانة الأمريكية مرتفعة واستمرار قوة الدولار الأمريكي.
واللافت أن هذا التحرك لا يمكن تفسيره بالحماس المضاربي وحده. فالتوترات الجيوسياسية المتصاعدة، وتزايد السيطرة الحكومية على سلاسل التوريد، وتسارع الطلب الصناعي، كلها عوامل أعادت تشكيل أسس سوق الفضة. ومع تشديد التوافر الفعلي، يكافح التسعير الورقي لمواكبة ذلك، مما يدفع المتداولين إلى إعادة تقييم دور الفضة وقيمتها.
ما الذي يدفع ارتفاع الفضة؟
عادت الجغرافيا السياسية لتكون قوة محورية في تسعير السلع، وبرزت الفضة كنقطة تركيز غير متوقعة. وتفيد مصادر بأن سيطرة الجيش الأمريكي على الرئيس الفنزويلي نيكولاس مادورو قد زعزعت الأسواق العالمية، مما أعاد إشعال المخاوف من تدخل أوسع في أمريكا اللاتينية.
وأضاف إعلان الرئيس دونالد ترامب بأن الولايات المتحدة «ستدير» فنزويلا، إلى جانب تصريحات حادة تجاه المكسيك وكوبا وكولومبيا وغرينلاند، طبقة من عدم اليقين المستمر إلى معنويات المخاطرة العالمية. وقد زادت هذه التطورات من الطلب على الأصول التي تُعد محصّنة من التصعيد السياسي.
تقليديًا، كانت مثل هذه اللحظات تصبّ في صالح الذهب. لكن هذه المرة، تفاعلت الفضة بشكل أكثر حدة. وحذّرت إيمي جاور، الاستراتيجية في مورغان ستانلي، من أن الأحداث الجيوسياسية «تحمل مخاطر صعودية للمعادن الثمينة»، مع الحفاظ على نظرة إيجابية للقطاع حتى عام 2026. والفارق الرئيسي اليوم هو افتقار السوق إلى أي هامش فائض.
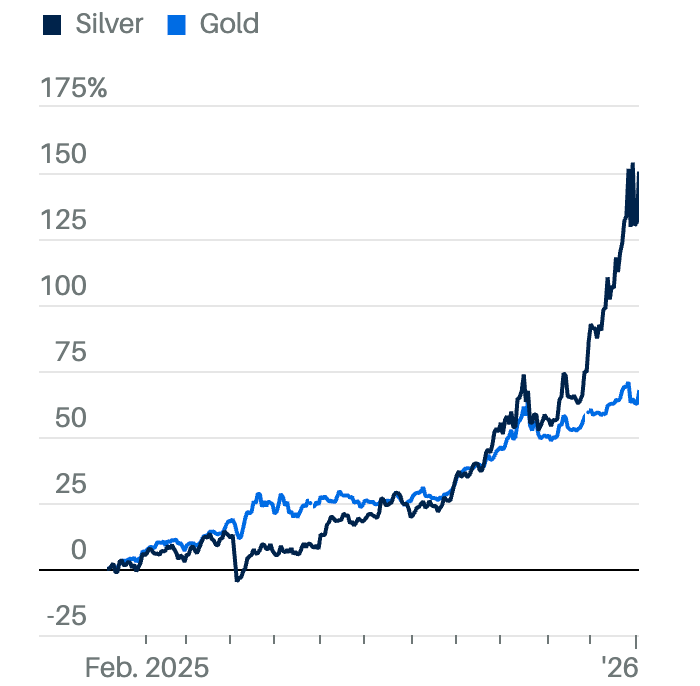
دخلت الفضة هذه الصدمة الجيوسياسية الأخيرة بطاقة فائضة محدودة، مما جعل الأسعار شديدة الحساسية لأي اضطراب وضخّم التحركات الصعودية.
لماذا يُعد هذا الأمر مهمًا
يتحدى هذا الارتفاع الحالي الافتراضات القديمة حول كيفية تصرف المعادن الثمينة خلال فترات الضغط. فالارتفاعات السابقة، بما في ذلك محاولة الإخوة هانت للسيطرة على السوق عام 1980 والارتفاع الذي تلا الأزمة في عام 2011، انهارت في النهاية بمجرد ظهور المخزونات وتفكك الرافعة المالية.
الخلفية الحالية مختلفة جوهريًا. فقد تجاوز الطلب العالمي على الفضة إمدادات المناجم وإعادة التدوير لعدة سنوات متتالية. وتوسّع الاستخدام الصناعي - المدفوع بالطاقة الشمسية والمركبات الكهربائية والإلكترونيات - بشكل مطّرد، بينما استمرت المخزونات فوق سطح الأرض في الانخفاض.
وقد أشار موهيت كومار، الاستراتيجي في جيفريز، إلى أن التنويع بعيدًا عن الدولار الأمريكي من المرجح أن يتسارع، مع كون الذهب المستفيد الرئيسي. إلا أن مزيج الفضة من الطلب النقدي والصناعي يمنحها ميزة فريدة في بيئة تتزامن فيها أهمية التحوط من التضخم مع أهمية التوافر الفعلي.
التأثير على الأسواق والصناعة
أصبحت الفجوة المتنامية بين الأسعار الورقية والفضة الفعلية يصعب تجاهلها بشكل متزايد. فلا تزال أسواق العقود الآجلة متأثرة بظروف السيولة ومتطلبات الهامش، لكن المشترين للفضة الفعلية يواجهون واقعًا أكثر تشددًا بكثير. فبينما استقر عقد مارس 2026 النشط في بورصة COMEX عند حوالي 72 دولارًا للأونصة، تم تداول عملات الفضة ذات الأونصة الواحدة في دبي بأسعار قريبة من 100 دولار، أي أعلى بكثير مما قد تبرره علاوات التصنيع التقليدية.
يشير هذا الفارق إلى حالة ضغط وليس إلى فائض مضاربي. فلا يمكن للمستهلكين الصناعيين الاعتماد على عقود العقود الآجلة لتلبية احتياجات الإنتاج. إذ يحتاج المصنعون في قطاعات الطاقة الشمسية والإلكترونيات والمركبات الكهربائية إلى المعدن الفعلي، والقيود الجيوسياسية تجعل الحصول على الإمدادات أكثر صعوبة.
وقد عزّزت خطوة الصين لتصنيف الفضة كسلعة استراتيجية من هذه الضغوط. ورغم عدم حظر الصادرات بشكل كامل، فإن تشديد الضوابط يعني أن العرض العالمي بات يستجيب الآن بقدر ما للاعتبارات السياسية كما يستجيب لإشارات الأسعار.
نظرة الخبراء
حتى الآن، لم تحقق الجهود الرامية إلى تهدئة هذا الارتفاع سوى نتائج محدودة. فقد رفعت مجموعة CME متطلبات الهامش على عقود الفضة الآجلة بأكثر من 60%، مما دفع المشاركين ذوي الرافعة المالية إلى تقليص مراكزهم وزاد من التقلب على المدى القصير.
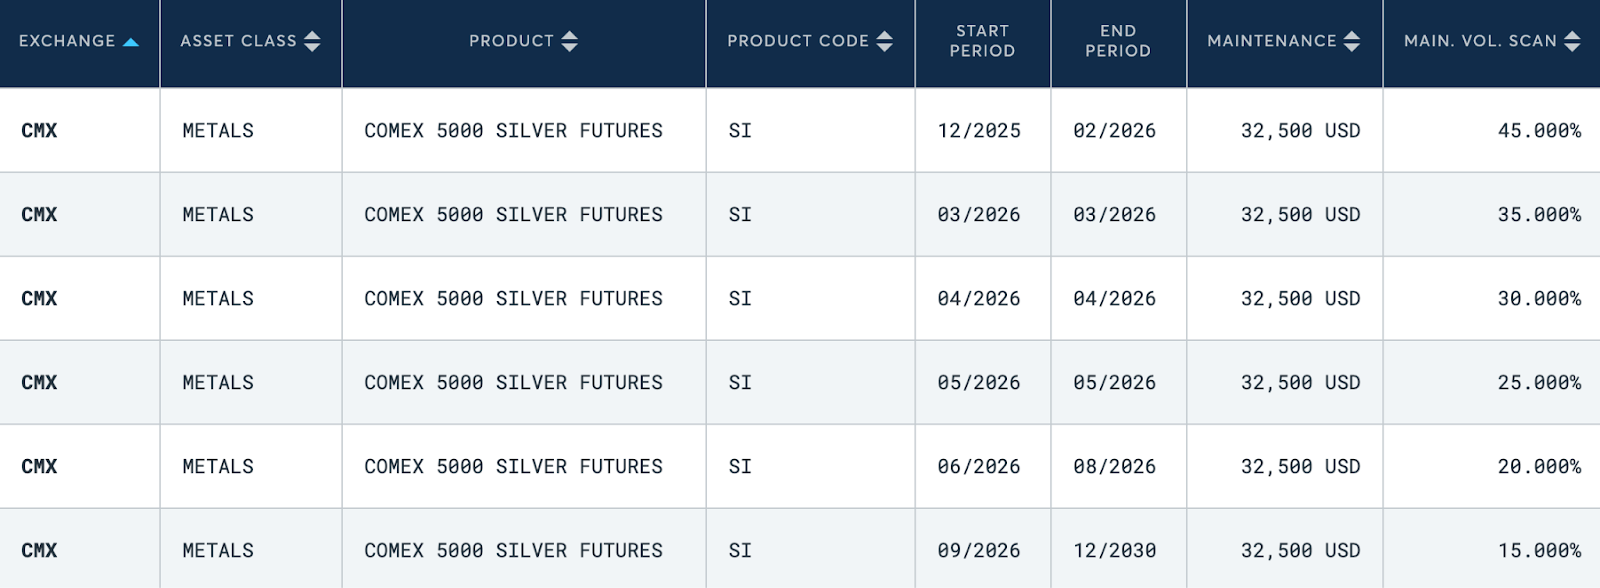
وأشار المتداول المخضرم فرانسيس هانت إلى أن مثل هذه الإجراءات قد تؤدي إلى تصفية المراكز المضاربية لكنها لا تعالج المشكلة الجوهرية. ففي سوق مقيّد هيكليًا، لا يمكن لارتفاع الهوامش أن يولّد عرضًا جديدًا أو يحل أزمة النقص الفعلي.
وبالنظر إلى المستقبل، يتوقع المحللون أن يبقى Volatility مرتفعًا دون أن يعني ذلك بالضرورة اتجاهًا هبوطيًا. فطالما استمر الطلب الصناعي في النمو وظل عدم اليقين الجيوسياسي يقيّد العرض، فمن المرجح أن تجذب التراجعات السعرية اهتمامًا متجددًا بدلاً من أن تشير إلى انعكاس دائم. ويُنظر إلى الفضة بشكل متزايد لا كأداة تداول فحسب، بل كأصل استراتيجي.
الخلاصة الرئيسية
لا يُعد صعود الفضة مجرد استجابة للعناوين الجيوسياسية. بل يعكس سوقًا تشكّلت بفعل نقص مطوّل في العرض، وارتفاع الاستهلاك الصناعي، وتزايد التأثير السياسي على التدفقات الفعلية. ورغم أن رفع الهوامش والتقلب قد يبطئان الزخم في بعض الأحيان، إلا أنهما لا يستطيعان إلغاء الاختلال الأساسي القائم. والتطورات القادمة الجديرة بالمتابعة تشمل اتجاهات الطلب الصناعي، والتحولات في سياسة الصين للتصدير، وما إذا كانت علاوات السوق الفعلي ستستمر في الاتساع.
النظرة الفنية للفضة
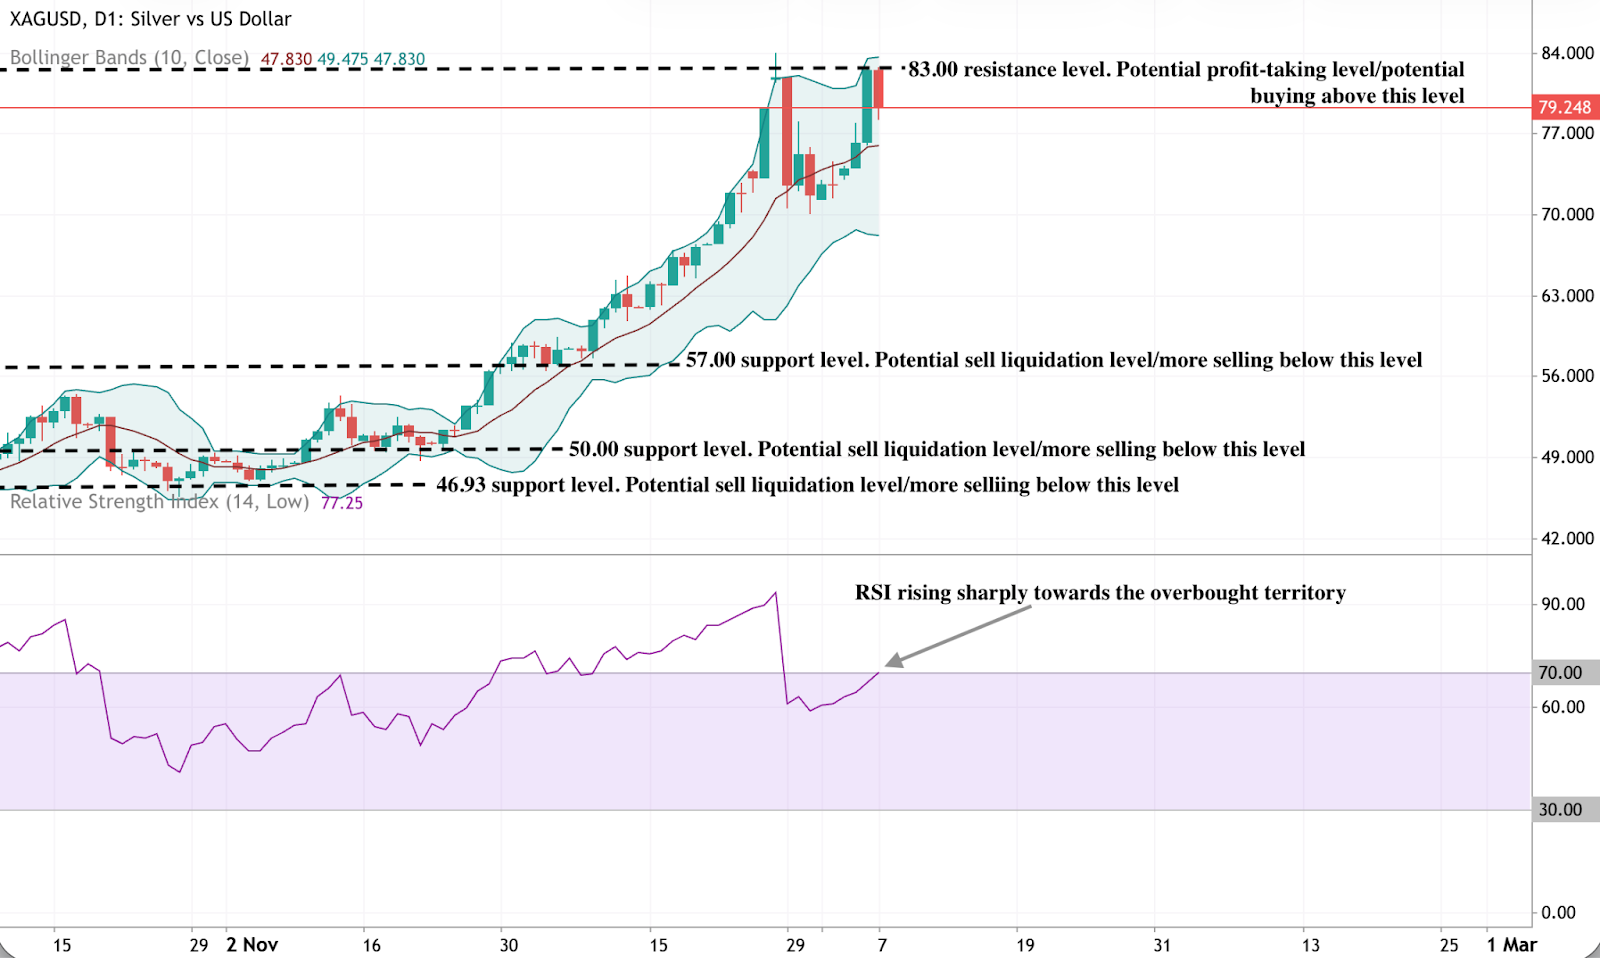
لا تزال الفضة في اتجاه صعودي قوي، لكنها تُظهر علامات تردد عند مستوى أقل بقليل من منطقة المقاومة عند 83 دولارًا، وهي منطقة جذبت سابقًا عمليات جني الأرباح. وقد صاحب هذا الصعود اتساع في نطاقات بولينجر، مما يشير إلى تزايد التقلب واستمرار الضغط الصعودي.
وتشير مؤشرات الزخم إلى أن هذا التحرك بات ممتدًا بشكل مبالغ فيه. إذ يقترب مؤشر القوة النسبية (RSI) من مستويات التشبع الشرائي، مما يزيد من احتمالية حدوث تماسك قريب المدى بدلاً من انعكاس كامل.
ومن منظور هيكلي، يظل الاتجاه إيجابيًا طالما حافظت الأسعار على مستوى أعلى من 57 دولارًا، مع وجود دعم أعمق بالقرب من 50 دولارًا و46.93 دولارًا. ويمكن لاختراق حاسم فوق مستوى 83 دولارًا أن يفتح المجال أمام مزيد من الصعود، بينما قد يؤدي الفشل في تجاوز المقاومة إلى توقف الفضة وتماسكها قبل التحرك الاتجاهي التالي.
إخلاء مسؤولية:
تشير أرقام الأداء المذكورة إلى الماضي، والأداء السابق ليس ضمانًا للأداء المستقبلي أو دليلاً موثوقًا عليه للأداء المستقبلي.
الأسئلة الشائعة
لماذا يرتفع سعر الفضة بوتيرة أسرع من الذهب؟
هل ارتفاع أسعار الفضة الحالي فقاعة؟
كيف تؤثر زيادات الهامش على أسعار الفضة؟
ما الدور الذي تلعبه الصين في إمدادات الفضة؟
هل يمكن أن تنخفض أسعار الفضة بشكل حاد من مستوياتها الحالية؟


