المحتويات
مقال
لماذا تشهد المعادن ارتفاعًا جديدًا وسط تعمق الغموض بشأن سياسة Fed
December 18, 2025
مقال
لماذا تشهد المعادن ارتفاعًا جديدًا وسط تعمق الغموض بشأن سياسة Fed
December 18, 2025
مقال
لماذا تشهد المعادن ارتفاعًا جديدًا وسط تعمق الغموض بشأن سياسة Fed
December 18, 2025

عادت المعادن إلى دائرة الاهتمام مع استجابة المتداولين لموقف الاحتياطي الفيدرالي الذي يظل متعمدًا في عدم الحسم. أظهرت بيانات سوق العمل الأمريكي الأخيرة ارتفاع معدل البطالة إلى 4.6%، وهو أعلى معدل منذ عام 2021، في حين تباطأ وتيرة التوظيف بشكل ملحوظ. ومع ذلك، لا يزال التضخم مرتفعًا بما يكفي ليمنع صناع السياسات من الإعلان عن انتصارهم. وقد دفع هذا التوازن غير المستقر بين تباطؤ النمو واستمرار الضغوط السعرية المتداولين إلى العودة إلى المعادن النفيسة.
يشير تصاعد الفضة نحو مستويات قياسية حول 66.50 دولارًا للأونصة، إلى جانب اختراق البلاتين الحاسم لمستوى مقاومة لم يُسجَّل منذ عقود، إلى أن هذا الأمر أكبر من مجرد ارتداد عابر. تُسعّر الأسواق الآن بشكل متزايد تخفيضات في أسعار الفائدة خلال عام 2026، كما تتراجع العوائد الحقيقية، ويصبح تشديد المعروض أكثر صعوبة في التجاهل. ومع انتظار المتداولين لمزيد من الوضوح من بيانات التضخم المقبلة، عادت المعادن للظهور كمقياس رئيسي للثقة في المشهد السياسي العالمي.
ما الذي يقود ارتفاع المعادن؟
تنبع القوة المتجددة في المعادن إلى حد كبير من الغموض المحيط بالخطوة المقبلة لـ Fed. أشار آخر تقرير للوظائف غير الزراعية إلى سوق عمل يتباطأ لكنه يحافظ على مرونته. وقد عزز نمو الوظائف بمقدار 64,000 فقط في نوفمبر، إلى جانب التعديلات التنازلية للشهور السابقة، المخاوف من أن الاقتصاد الأمريكي يفقد زخمه دون أن ينزلق إلى ضعف حقيقي.
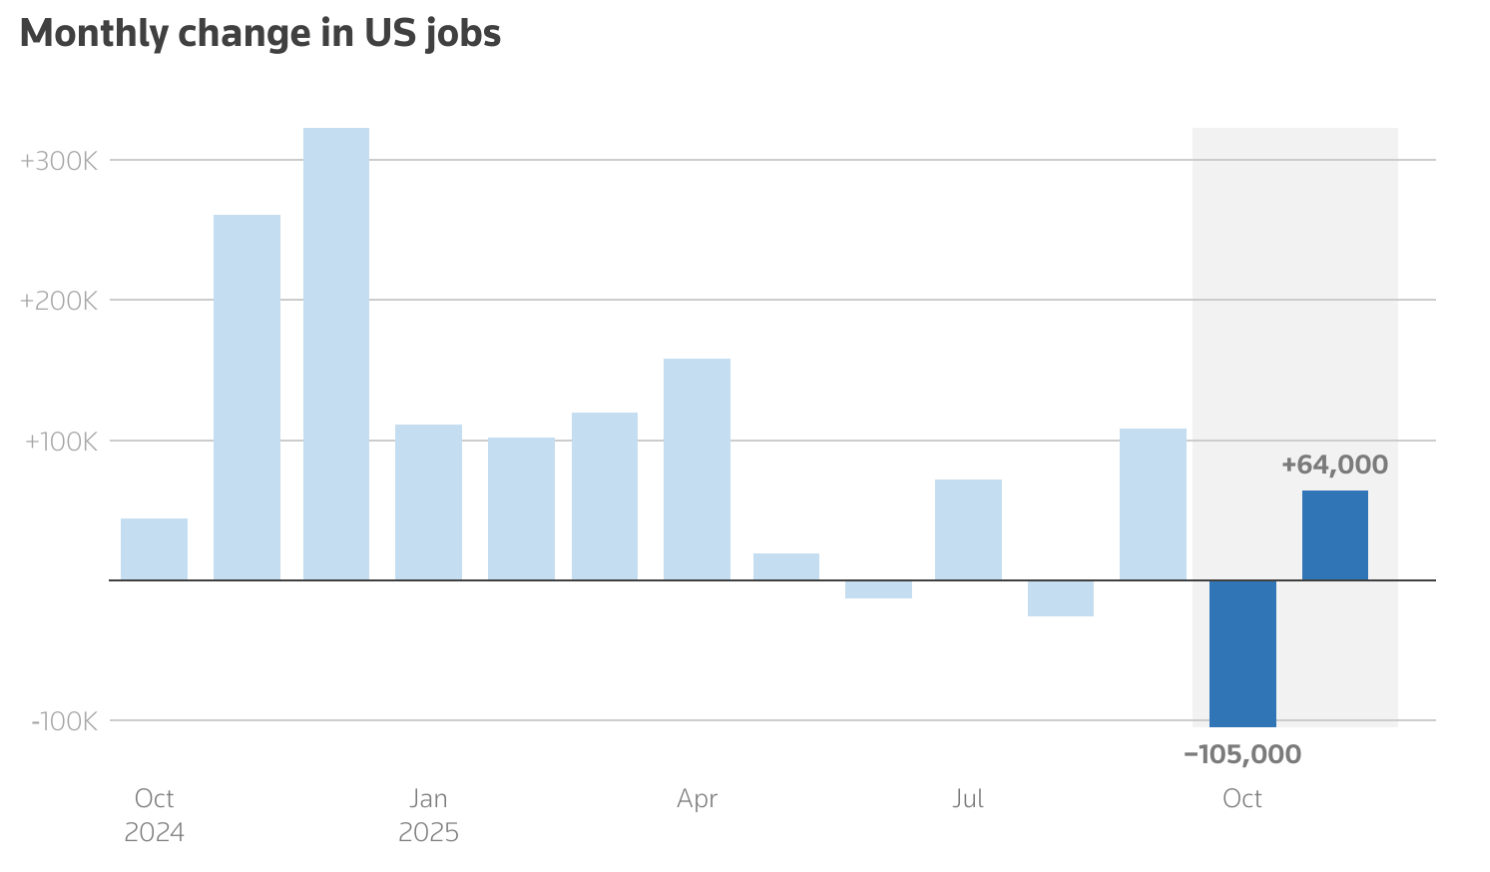
وفي الوقت نفسه، لم يتباطأ التضخم بالقدر الكافي لتبرير تيسير سريع للسياسة النقدية. وقد أبقى هذا الجمود في السياسة الأسواق في حالة تخمين مستمرة. وأشار المحافظ في Fed، كريستوفر والر، مؤخرًا إلى إمكانية خفض تكاليف الاقتراض بما يصل إلى نقطة مئوية كاملة إذا استمر سوق العمل في التباطؤ، مما شجّع المتداولين على افتراض خفضين لأسعار الفائدة في عام 2026. وعادةً ما يؤدي تراجع توقعات أسعار الفائدة إلى الضغط على العوائد الحقيقية، وهي ديناميكية تميل إلى دعم الذهب والفضة.
وتعمل ضغوط جانب المعروض على تعزيز هذا التحرك. فالفضة في طريقها لتسجيل عجز سنوي خامس على التوالي، مع استمرار توسع الطلب من الطاقة الشمسية والمركبات الكهربائية والبنية التحتية للبيانات. ومع تشديد المخزونات بالفعل، أصبحت الأسعار أكثر حساسية حتى لأدنى التغيرات في الطلب الاستثماري.
لماذا يُعد هذا الأمر مهمًا؟
يُعد الارتفاع المتجدد مهمًا لأنه يسلط الضوء على تحول أوسع في كيفية تقييم المتداولين للمخاطر. فبدلًا من التموضع لنتيجة واضحة من نمو أو ركود، تستعد الأسواق لفترة ممتدة من عدم التوازن الاقتصادي، حيث يُرسل التضخم وأسعار الفائدة والنمو إشارات متضاربة. وفي ظل هذه الظروف، تستعيد المعادن غالبًا دورها كمخزن طويل الأمد للقيمة بدلًا من كونها صفقات قصيرة الأجل.
ويُعد تقدم البلاتين دليلًا ذا مغزى خاص. فبعد أن طغى عليه الذهب والفضة لفترة طويلة، يستفيد المعدن الآن من قيود المعروض المستمرة. ويتوقع المجلس العالمي للاستثمار في البلاتين (World Platinum Investment Council) عجزًا كبيرًا آخر في السوق خلال عام 2025، في العام الثالث على التوالي الذي يفشل فيه المعروض في تلبية الطلب.
وكما قال أحد المحللين، "تجعل المرونة المنخفضة في إعادة التدوير، والاستثمار المحدود على مستوى المناجم، والتحديات المستمرة في الإنتاج، من الصعب على نحو متزايد تجاهل مخاطر المعروض المستقبلية". ويدعم هذا السياق الرأي القائل بأن تحرك البلاتين يعكس إعادة تسعير بنيوية بدلًا من ارتفاع عابر.
الأثر على الأسواق والمتداولين
بالنسبة للمتداولين، يُغيّر ارتفاع المعادن ديناميكيات محافظهم الاستثمارية. ويستمر الذهب في العمل كركيزة دفاعية، مدعومًا باستمرار شراء البنوك المركزية له والغموض الجيوسياسي. وفي المقابل، تطورت الفضة إلى أصل مختلط، يوازن بين جاذبيتها كملاذ آمن وتوقعات استمرار قوة الطلب الصناعي حتى مع تباطؤ النمو العالمي.
ويضيف البلاتين مزيدًا من التعقيد. فجنوب أفريقيا، التي تنتج ما يقارب 70-80% من المعروض العالمي، شهدت اضطرابات تعدين متكررة قيّدت الإنتاج. وفي الوقت نفسه، ظلت الصادرات إلى الصين قوية، وقد عزز إطلاق عقود البلاتين الآجلة في بورصة Guangzhou Futures Exchange الثقة في الطلب المستقبلي من آسيا.
وتُظهر الأسواق المادية أيضًا علامات ضغط. وتشير التقارير إلى أن مخزونات المعادن يتم نقلها إلى الولايات المتحدة مع تحوط الشركات من اضطرابات التجارة المحتملة، في حين تشدّدت السيولة في سوق لندن. ومعًا، تؤكد هذه التطورات كيف تؤثر المخاطر الجيوسياسية وأمن المعروض بشكل متزايد على تسعير السلع.
نظرة الخبراء
بالنظر إلى ما وراء بيانات الفترة القصيرة، يرى خبير Deriv، فينس ستانزيوني، أن النظرة طويلة الأجل للمعادن النفيسة تظل بناءة مع تحرك الأسواق نحو عام 2026. ويشير إلى الأداء الاستثنائي لعام 2025، حيث ارتفع الذهب بنحو 60% ليصل إلى حوالي 4,200 دولار للأونصة، وحققت الفضة مكاسب تقارب 80%، مدفوعة بمخاوف التضخم والطلب الصناعي القوي.
وفي حين لا يتوقع ستانزيوني تكرار هذه العوائد الاستثنائية، إلا أنه لا يزال يرى مجالًا لمزيد من المكاسب. ويتوقع ارتفاع الذهب بنسبة 20-25% والفضة بنسبة 25-30% في عام 2026، متجاوزًا بذلك أسواق الأسهم، حيث يُتوقع أن تظل العوائد باهتة مع تمدد التقييمات بشكل متزايد. ويحذر من أن التقلب (Volatility) والتراجعات الحادة أمر محتمل، لكنه يرى أن الاتجاه الأوسع يظل إيجابيًا.
ويظل سلوك البنوك المركزية ركيزة أساسية للرؤية المتفائلة. ويشير ستانزيوني إلى أن المؤسسات الرسمية أضافت أكثر من 1,000 طن من الذهب إلى احتياطياتها في عام 2025، بقيادة بنك الشعب الصيني (People's Bank of China) وبنك الاحتياطي الهندي (Reserve Bank of India). ويتوقع استمرار الشراء في عام 2026 مع تسارع وتيرة التنويع بعيدًا عن الدولار الأمريكي، في أعقاب سلسلة التراكم الممتدة للصين منذ أواخر عام 2022.
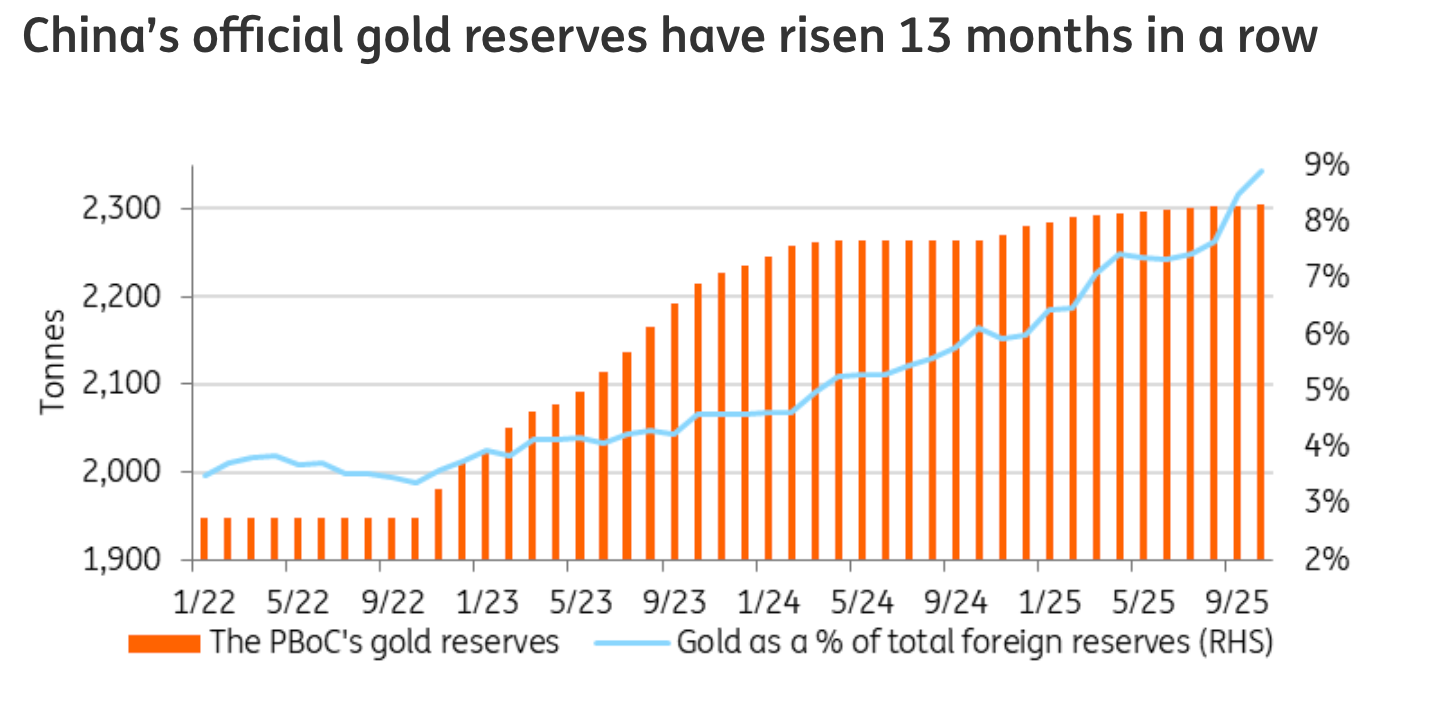
ويحظى مستقبل الفضة بدعم إضافي بفعل دورها المزدوج كأداة تحوط نقدية ومدخل صناعي في الوقت نفسه، مع توقعات بأن يتجاوز الطلب من الطاقة الشمسية والمركبات الكهربائية المعروض المستخرج. ويسلط ستانزيوني الضوء أيضًا على أسهم شركات التعدين كزاوية مكمّلة، مشيرًا إلى أن التقييمات لا تزال معتدلة نسبيًا على الرغم من الأداء القوي الأخير.
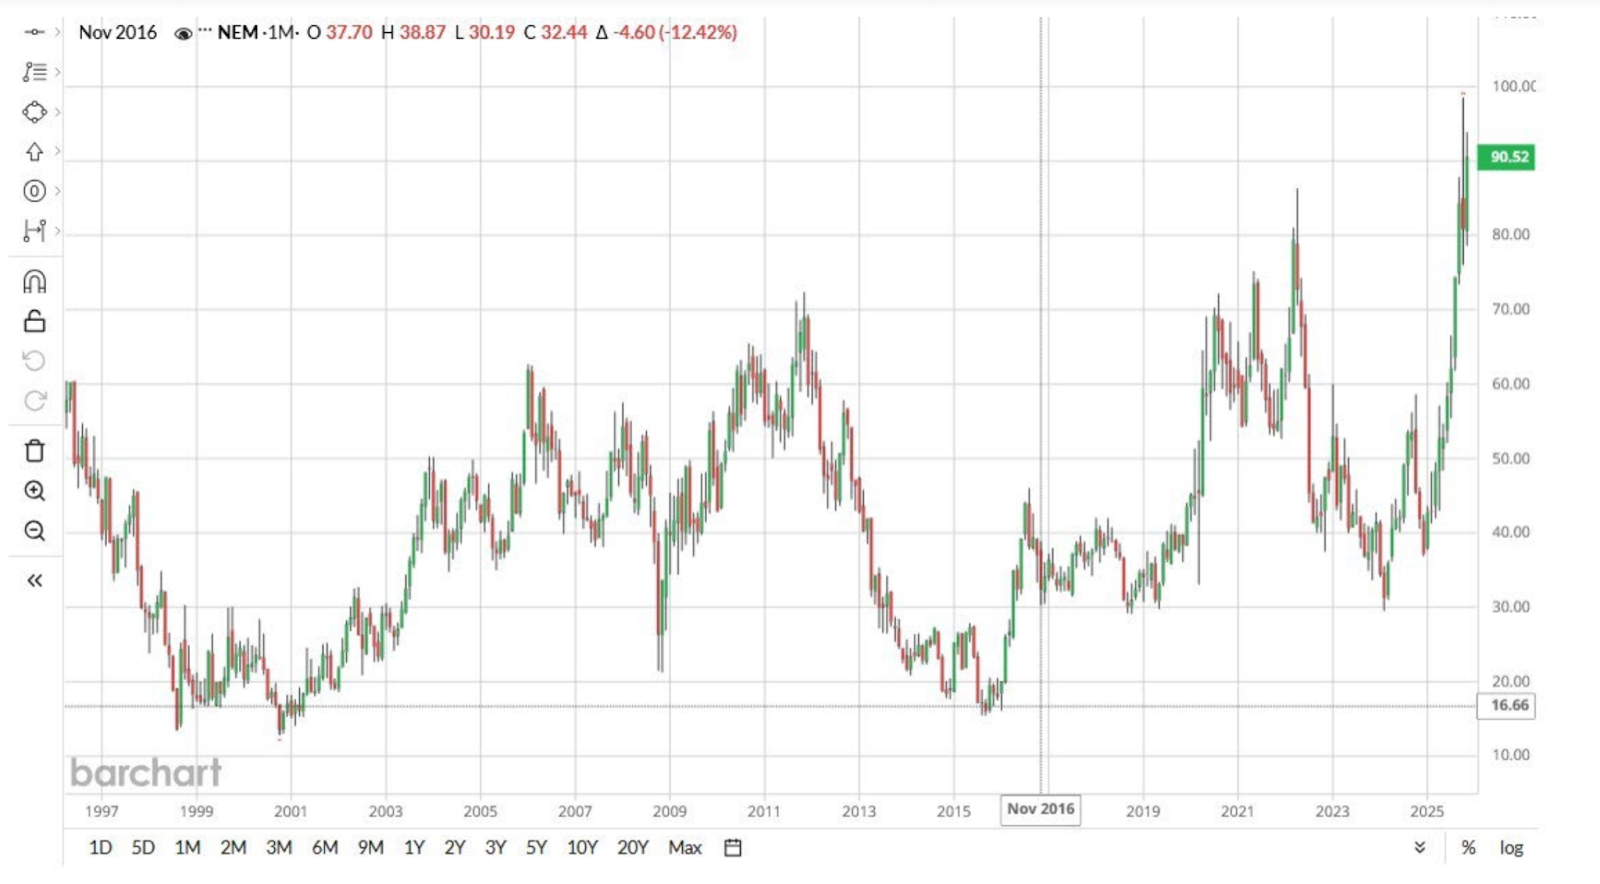
وتاريخيًا، كانت تحركات أسعار الذهب تترجم غالبًا إلى تغيرات مُضخّمة في أرباح شركات التعدين، على الرغم من أن عوامل مثل قوة العملة والتحولات في الطلب الصيني تظل من المخاطر الرئيسية التي ينبغي رصدها.
مخطط الأسعار الشهري لشركة Newmont Corporation (NEM) من عام 1997 إلى نوفمبر 2025
وفيما يتعلق بالبلاتين والبلاديوم، يظل ستانزيوني متفائلًا بحذر. فقد حقق كلا المعدنين مكاسب جيدة في عام 2025، ويستمران في الاستفادة من التطبيقات الصناعية، لا سيما في المحولات الحفازة. وفي حين أن أسواقهما أصغر وأكثر تقلبًا من أسواق الذهب والفضة، فإنهما يظلان مرشحين محتملين للتعويض إذا استمرت قيود المعروض.
الخلاصة الأساسية
تشهد المعادن ارتفاعًا جديدًا مع تكيّف المتداولين مع مشهد تحدده سياسة نقدية غير واضحة وإشارات اقتصادية متفاوتة. ويشير ارتفاع أسعار الفضة إلى مستويات قياسية وتجدد قوة البلاتين إلى تشديد المعروض وعودة التموضع الدفاعي. ومع استمرار بيانات التضخم وتوجيهات Fed في سحب الأسواق في اتجاهات مختلفة، تستمر المعادن النفيسة في العمل كأداة تحوط وإشارة في الوقت نفسه. وقد يستمر التقلب في الأجل القريب، لكن الاتجاه الأساسي يظل مدعومًا بثبات.
الرؤى التقنية للفضة
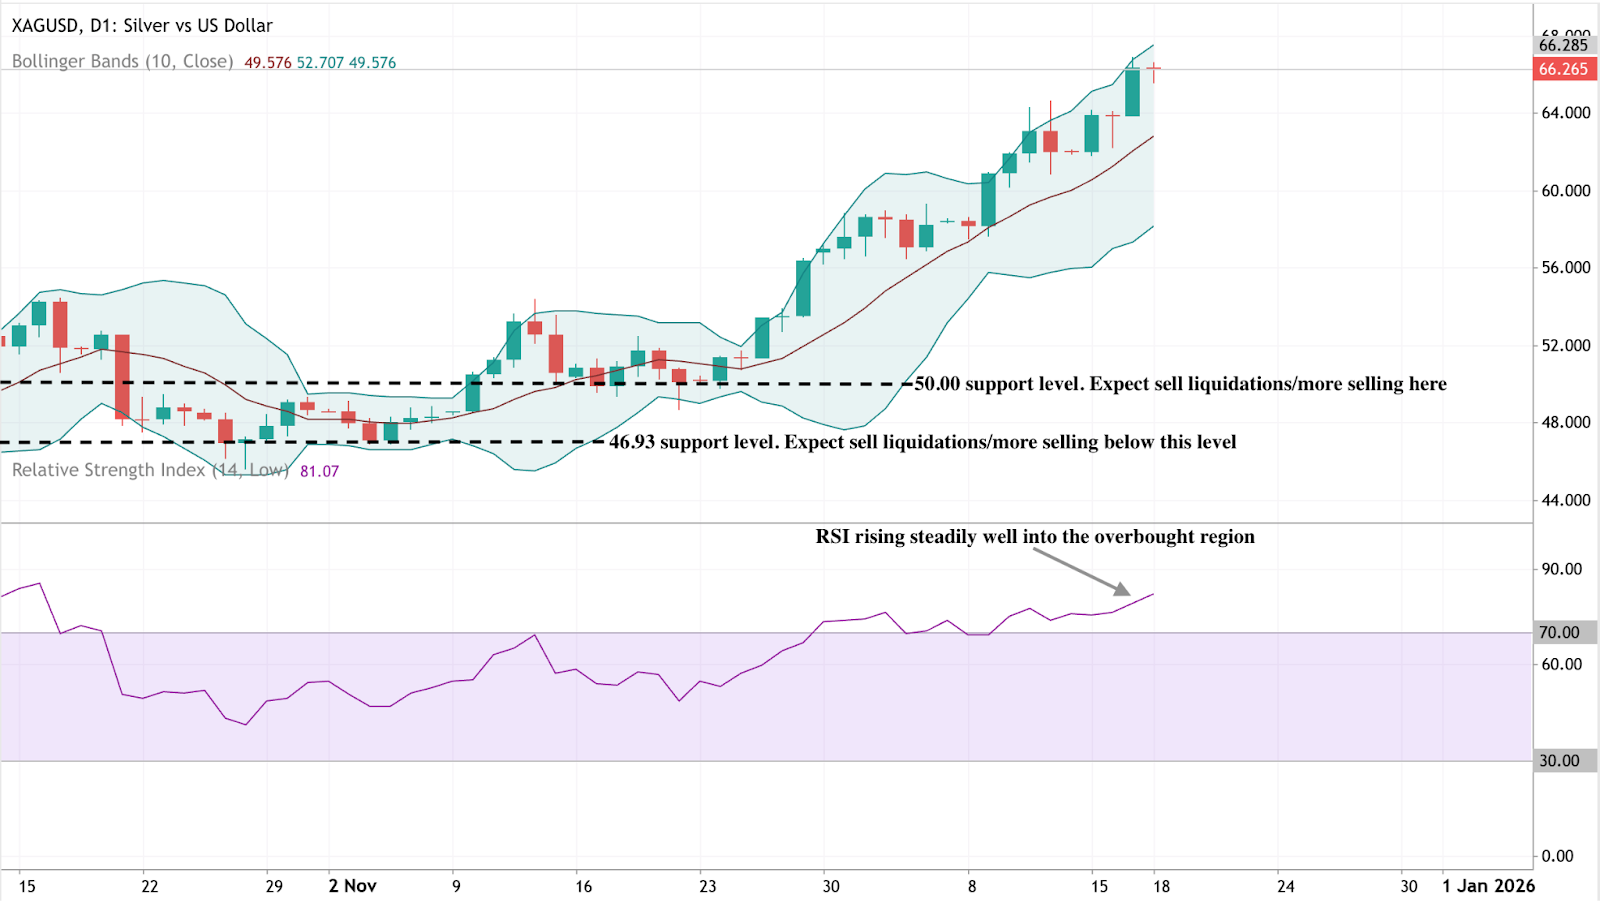
تستمر الفضة في التداول ضمن اتجاه صعودي قوي، مع تمسّك الأسعار قرب الحد العلوي لـنطاقات بولينجر (Bollinger Band)، ما يشير إلى استمرار الزخم الصعودي. وفي الوقت نفسه، تحرك مؤشر القوة النسبية بعمق في منطقة ذروة الشراء، مما يزيد من احتمالية حدوث تماسك أو جني أرباح قصير الأجل.
ويقع الدعم الأولي عند مستوى 50.00 دولار، يليه 46.93 دولارًا. وقد يؤدي كسر هذه المستويات إلى تحفيز مرحلة تصحيحية أعمق. ومع ذلك، ما دامت الأسعار أعلى من 50 دولارًا، يظل الهيكل الصعودي الأوسع سليمًا، حتى إذا تباطأت المكاسب في غياب أي تراجع.
إخلاء مسؤولية:
أرقام الأداء المذكورة ليست ضمانًا للأداء المستقبلي.
الأسئلة الشائعة
لماذا ترتفع المعادن مجددًا الآن؟
لماذا يتفوق أداء الفضة على الذهب؟
ما الذي يدفع الاختراق السعري للبلاتين؟
كيف تؤثر توقعات أسعار الفائدة على المعادن؟
هل يمكن أن يرتد ارتفاع المعادن؟


