المحتويات
مقال
تشديد الفضة مع تعثر النحاس: هل يترسخ ارتفاع المعادن بقيادة العرض؟
February 10, 2026
مقال
تشديد الفضة مع تعثر النحاس: هل يترسخ ارتفاع المعادن بقيادة العرض؟
February 10, 2026
مقال
تشديد الفضة مع تعثر النحاس: هل يترسخ ارتفاع المعادن بقيادة العرض؟
February 10, 2026

تشير الأدلة المتوفرة إلى أن مرحلة مدفوعة بالعرض بدأت تظهر عبر أسواق المعادن الرئيسية. فقد تراجعت مخزونات الفضة إلى مستويات لم تُشهد منذ ما يقارب عقدًا من الزمن، بينما يستمر إنتاج النحاس في تشيلي، أكبر منتج في العالم، في التراجع حتى مع بقاء الأسعار مرتفعة. وهذه ليست طفرة طلب قصيرة المدى، بل تعكس تشديدًا في الظروف المادية الفعلية.
عندما تتزامن الأسعار المرتفعة مع تقلص المخزونات وضعف الإنتاج، تُجبر الأسواق على إعادة تقييم الأساسيات بدلاً من المعنويات. وتزداد الفضة والنحاس تأثرًا بقيود التوافر، حيث يفرض العرض المادي تأثيرًا أكبر من المراكز الاستثمارية التخمينية في تحديد الاتجاه على المدى القريب والمتوسط.
ما الذي يدفع التشديد في الفضة والنحاس؟
يعود السبب في تشديد الفضة إلى تراجع المخزونات المادية. فقد انخفضت المخزونات القابلة للتسليم في بورصة شنغهاي للعقود الآجلة إلى حوالي 350 طنًا، وهو أدنى مستوى منذ عام 2015، وانخفاض بنسبة 88% عن قمة عام 2021.
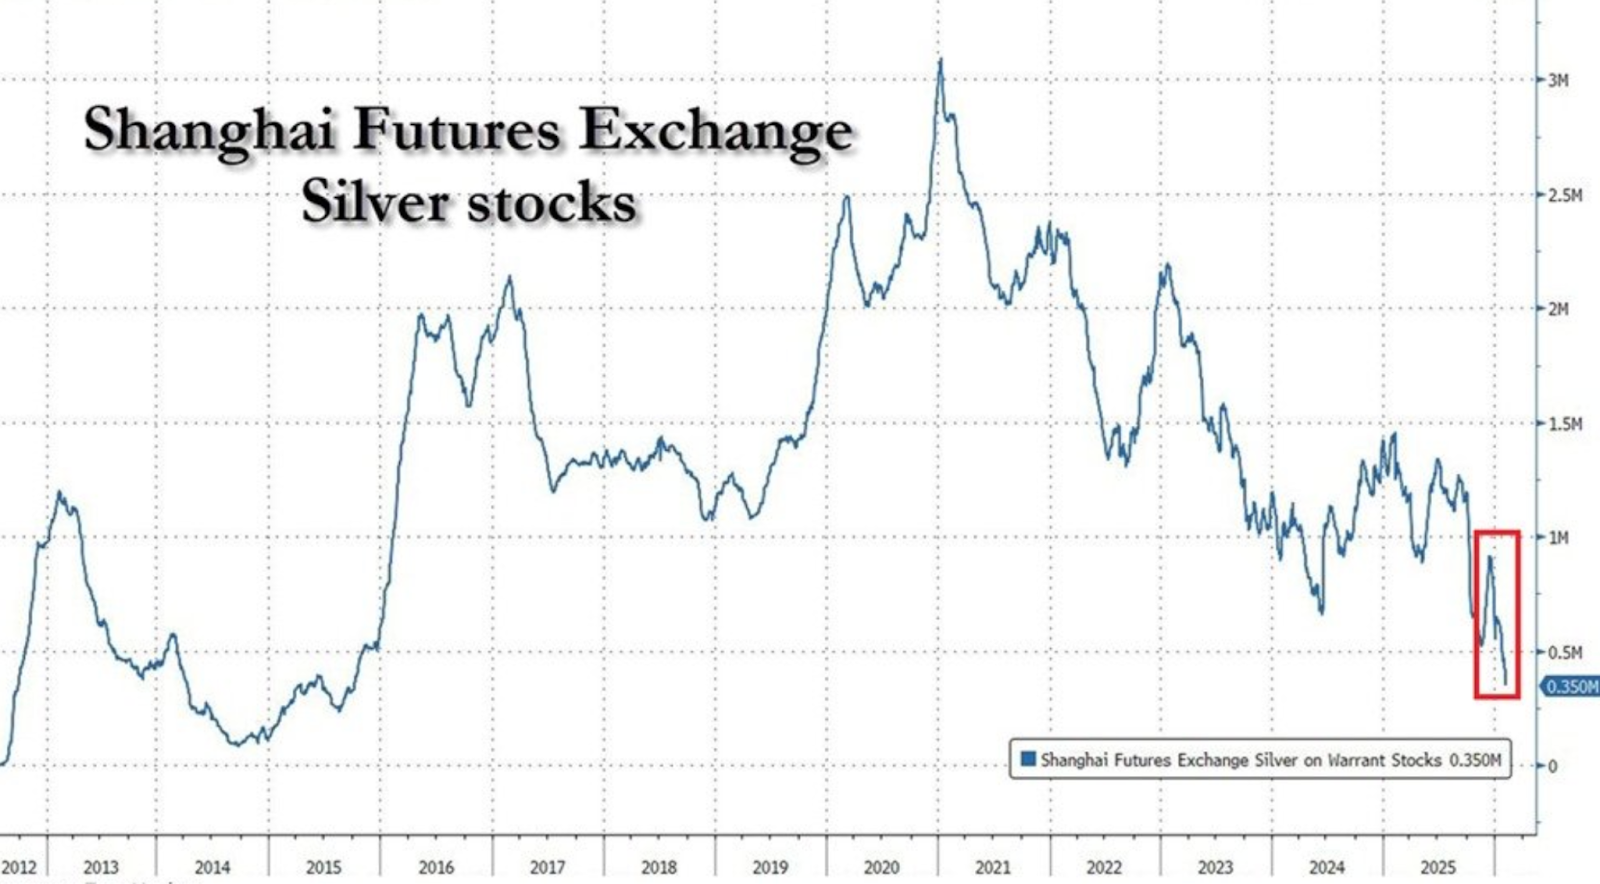
ويعكس هذا التراجع المستمر الطلب الصناعي المستدام، والتوسع المحدود في عرض المناجم، وتدفقات التصدير الكبيرة. فخلال عام 2025، تم شحن كميات كبيرة من الفضة من الصين إلى لندن، مما خفف الضغط في المحاور العالمية لكنه زاد من استنزاف الاحتياطيات المحلية. وكانت المحصلة النهائية سوقًا محليةً بلا هامش وقائي يُذكر في مواجهة صدمات الطلب.
ويعكس سلوك الأسعار بشكل متزايد هذا الهشاشة. فحتى مع تراجع زوج XAG/USD نحو 82.50 دولارًا وسط عمليات تحقيق الأرباح وانتعاش متواضع للدولار الأمريكي، ظل زخم الانخفاض محدودًا. ويبدو أن المتداولين يترددون في فرض تصحيحات أعمق في سوق يعاني بالفعل من ضيق في التوافر المادي. وتعمل ظروف العرض الآن كمرساة تحت حركة الأسعار.
أما قيد النحاس، فهو أقل وضوحًا لكنه أكثر هيكلية. فقد ارتفعت صادرات النحاس من تشيلي بنسبة 7.9% على أساس سنوي في يناير إلى 4.55 مليار دولار، لكن هذه الزيادة كانت مدفوعة بالكامل تقريبًا بارتفاع الأسعار بنسبة 34%، وليس بزيادة حقيقية في الكميات. وتراجع الإنتاج على أساس سنوي لخمسة أشهر متتالية، مما يعكس التأثير التراكمي لتقادم المناجم، وتراجع جودة الخام، والاضطرابات العمالية، والاختناقات التشغيلية.
لماذا يهم هذا الأمر
عندما تفشل الأسعار المرتفعة في تحفيز استجابة في الإنتاج، تبدأ الافتراضات الراسخة منذ فترة طويلة بالتفكك. وقد أشار محللون في Bloomberg Intelligence إلى أن الصعوبات التي تواجهها تشيلي تسلط الضوء على تحدٍ أوسع تواجهه الصناعة: أصبح الوصول إلى عرض جديد من النحاس أكثر صعوبة، وتطويره أبطأ، وأكثر عرضة للمخاطر التقنية والسياسية. ولم تعد الأسعار وحدها حلاً موثوقًا.
وتواجه الفضة قيدًا مماثلًا من زاوية مختلفة. فجزء كبير من عرضها مرتبط بالإنتاج الثانوي (كمنتج فرعي)، مما يحد من المرونة عند ارتفاع الأسعار. وكما لاحظ أحد استراتيجيي المعادن في لندن، فإن الفضة غالبًا ما تبدو وفيرة على الورق لكنها نادرة في الواقع العملي. وفي ظل هذه الظروف، يمكن أن تُترجم التحولات الصغيرة نسبيًا في الطلب إلى تحركات غير متناسبة في الأسعار.
التأثير على الأسواق والصناعة والتضخم
بالنسبة للأسواق، يشير هذا إلى تغيّر في الطابع. فالارتفاعات المدفوعة بضغوط العرض تميل إلى أن تكون أكثر استدامة من تلك المدفوعة بطلب دوري. وتظل الفضة حساسة للبيانات الاقتصادية الكلية الأمريكية، لكن كل تراجع يواجه بشكل متزايد مخزونات مستنزفة. وهذه الديناميكية تشجع على الشراء عند الضعف بدلاً من مطاردة الزخم.
بالنسبة للصناعة، وخاصة في مجالي الطاقة المتجددة والكهربة، فإن التداعيات أكثر وضوحًا من الناحية الملموسة. فالفضة لا تزال أساسية في تصنيع الألواح الشمسية، بينما يُعد النحاس عنصرًا أساسيًا في البنية التحتية للطاقة والمركبات الكهربائية. ويرفع التشديد المستمر التكاليف، ويُعقّد استراتيجيات الشراء، ويغذي ضغوط الأسعار على المدى الطويل.
بالنسبة لصانعي السياسات، فإن البيئة أقل تسامحًا. فحتى في حال تراجع النمو، يمكن لمحدودية عرض المعادن أن تُبقي على استمرار القوى التضخمية. وهذا يتحدى سرديات تراجع التضخم، ويعزز دور السلع كأداة تحوط هيكلية بدلاً من كونها مجرد تداول دوري.
نظرة الخبراء المستقبلية
من المرجح أن يبقى المسار القريب للفضة مرتبطًا ارتباطًا وثيقًا بالبيانات الاقتصادية الأمريكية، بما في ذلك مبيعات التجزئة وبيانات سوق العمل المتأخرة. وستدعم أي دلائل على تباطؤ النمو أو تراجع التضخم الأسعار عادةً، لا سيما في ظل الجاذبية الدفاعية للفضة وسط استمرار حالة عدم اليقين الجيوسياسي في الشرق الأوسط.
أما مسار النحاس، فيتبلور عبر مدى زمني أطول. ويرى الإجماع في الصناعة أن تحديات الإنتاج في تشيلي لن تُحل بسرعة. فالمشاريع الجديدة تواجه عقبات بيئية وتقنية وتنظيمية، بينما تصارع المناجم القائمة تراجع جودة الخام. وحتى إذا توقف ارتفاع الأسعار مؤقتًا، فإن غياب القدرة الاحتياطية يشير إلى فترة ممتدة من التشديد الهيكلي.
النظرة الفنية للفضة
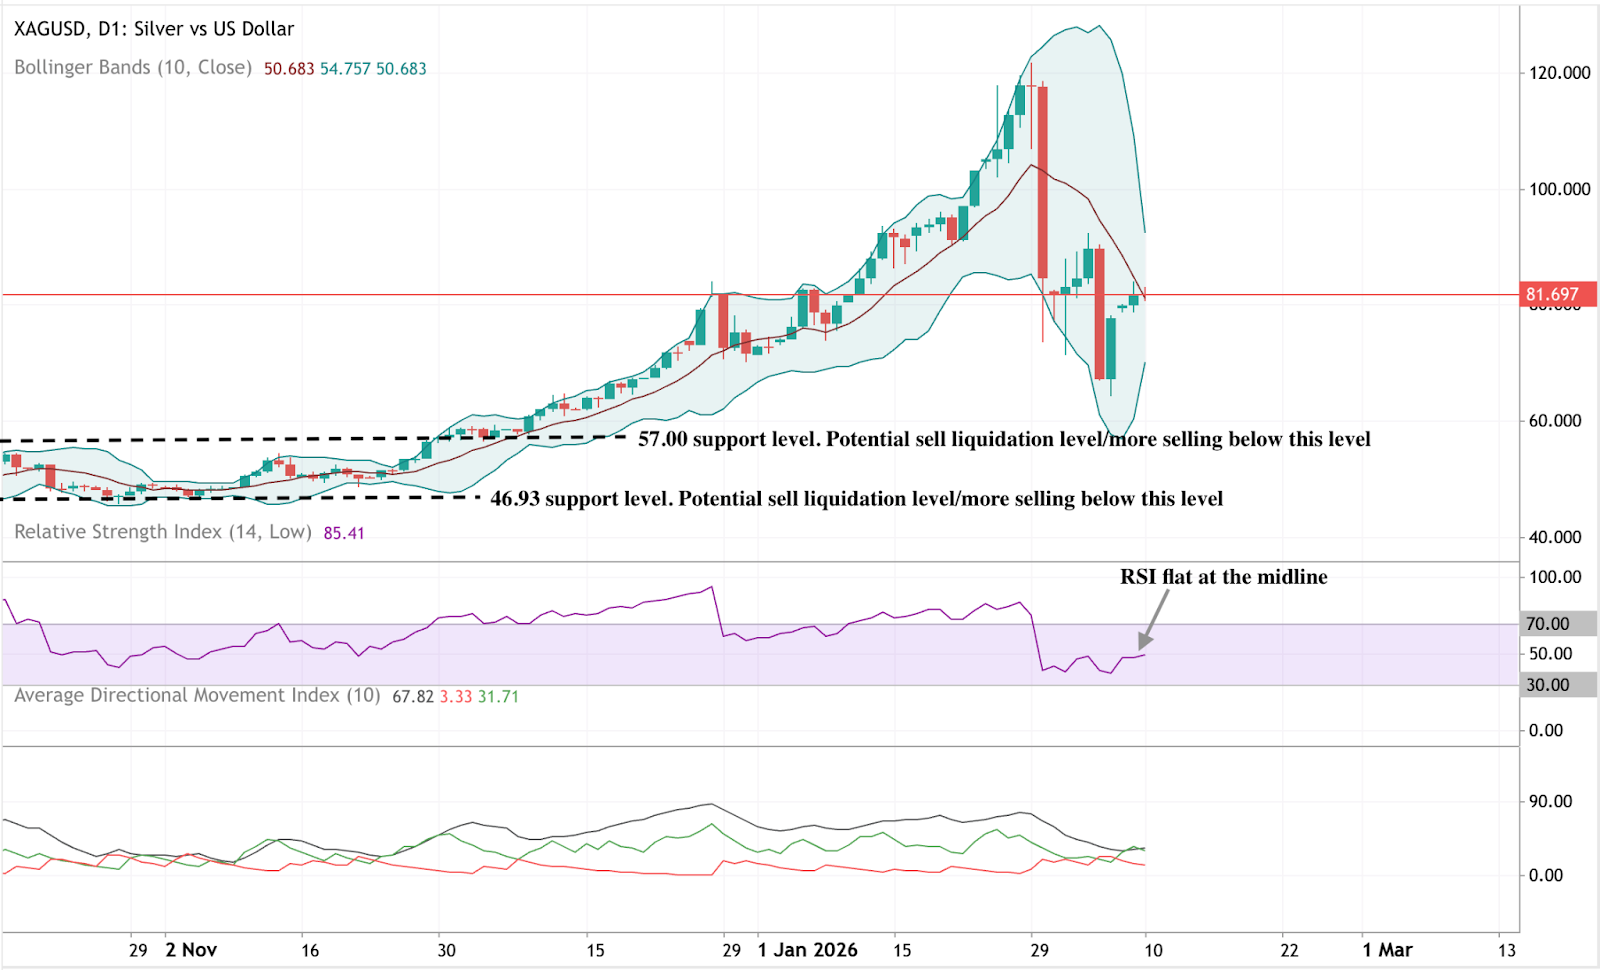
استقرت الفضة بعد تراجع حاد عن أعلى مستوياتها الأخيرة، مع تماسك السعر بالقرب من مركز نطاقها الأخير بعد صعود ممتد. وتظل نطاقات بولينجر متوسعة بشكل واضح، مما يشير إلى أن التقلب لا يزال مرتفعًا على الرغم من التهدئة الأخيرة في حركة الأسعار.
وتعكس مؤشرات الزخم توقفًا مؤقتًا وليس انعكاسًا كاملًا. فقد تراجع مؤشر القوة النسبية (RSI) نحو خط الوسط بعد الانسحاب من مستويات الشراء الزائد، مما يشير إلى زخم حيادي بعد التطرفات السابقة.
وتبقى قوة الاتجاه بارزة، حيث تشير قراءات مؤشر ADX المرتفعة إلى أن بنية الاتجاه الأوسع لا تزال سليمة حتى مع تراجع الزخم على المدى القصير. ويستمر السعر في التداول عند مستويات أعلى بكثير من مناطق التماسك السابقة حول 57 و46.93 دولارًا، مما يؤكد حجم الحركة السابقة.
الخلاصة الرئيسية
تتشكل الفضة والنحاس بشكل متزايد وفقًا لحقائق العرض بدلاً من المعنويات وحدها. وتشير المخزونات المتدهورة والإنتاج المتراجع إلى بيئة سوقية تحدد فيها الندرة اتجاه الانخفاض. ويشير التشديد المادي للفضة والقيود الهيكلية للنحاس إلى أن مخاطر الصعود لا تزال تميل إلى الأعلى، حتى في ظل حالة عدم اليقين الاقتصادي الكلي. والسؤال الحاسم لم يعد يتعلق بقوة الطلب، بل بما إذا كان العرض قادرًا على التعافي بشكل ملموس من الأساس.
إخلاء مسؤولية:
المعلومات الواردة في Deriv Market News هي لأغراض تعليمية فقط، وليست نصيحة مالية أو استثمارية. قد تصبح هذه المعلومات قديمة، وقد لا تُقدَّم بعض المنتجات أو المنصات المذكورة بعد الآن. نوصيك بإجراء بحثك الخاص قبل اتخاذ أي قرارات تداول.
الأسئلة الشائعة
هل ترتفع أسعار الفضة بسبب الطلب أم العرض؟
لماذا لم تؤد أسعار النحاس المرتفعة إلى زيادة الإنتاج في تشيلي؟
هل يمكن لدولار أمريكي أقوى أن يعرقل صعود الفضة؟
هل يشير هذا إلى ارتفاع أوسع في السلع؟
ما الذي يجب أن يراقبه المتداولون بعد ذلك؟


