المحتويات
مقال
توقعات مؤشر S&P 500: إلى أي مدى يمكن للأسواق أن تتحمل شح السيولة؟
February 5, 2026
مقال
توقعات مؤشر S&P 500: إلى أي مدى يمكن للأسواق أن تتحمل شح السيولة؟
February 5, 2026
مقال
توقعات مؤشر S&P 500: إلى أي مدى يمكن للأسواق أن تتحمل شح السيولة؟
February 5, 2026
تبدو الإجابة بنعم - في الوقت الحالي - لكن الضغط أصبح أكثر وضوحًا. لا يزال مؤشر S&P 500 قريبًا من مستوياته القياسية، إلا أن ظروف السيولة الأساسية تشهد تشديدًا بطرق كانت تاريخيًا تحدّ من الارتفاع في أسواق الأسهم. يشير الأداء السعري الأخير إلى وجود مرونة، لكنه يُظهر أيضًا هشاشة متزايدة تحت السطح.
أوضحت جلسات التداول في منتصف الأسبوع هذا الانقسام بجلاء. تراجع المؤشر الرئيسي بنحو 0.5%، في حين ارتفع مؤشر S&P 500 ذو الأوزان المتساوية بنحو 0.9%. وقد دفعت هذه الفجوة تفرق السوق (dispersion) نحو الحد الأعلى من نطاقه التاريخي، في إشارة إلى أن المتداولين أصبحوا أكثر انتقائية بدلًا من التفاؤل الشامل.
يُعد هذا التحول مهمًا لأن السيولة بدأت تطغى على الأرباح كمحرك رئيسي للسوق. ومع اقتراب موسم الإعلان عن النتائج من نهايته، وتحليق عوائد السندات طويلة الأجل قرب مستويات مقاومة رئيسية، واستعداد وزارة الخزانة الأمريكية لسحب السيولة من النظام، فإن قدرة السوق على التعامل مع الظروف الأكثر تشددًا ستحدد ملامح المرحلة المقبلة لمؤشر S&P 500.
ما العوامل التي تحرك توقعات مؤشر S&P 500؟
تُظهر جلسات التداول الأخيرة سوقًا يتحرك في اتجاهين متعارضين في الوقت نفسه. فقد شكّلت أسهم شركات التقنية الكبرى عبئًا على المؤشر الرئيسي، بينما ارتفعت الأسهم الأصغر والقطاعات الأكثر دفاعية بشكل طفيف. وقد أدى هذا التباين إلى زيادة ملحوظة في تفرق السوق (dispersion)، حيث ارتفع المؤشر إلى نحو 37.6 - وهو مستوى أقرب إلى حالات عدم اليقين القصوى بشأن الأرباح منه إلى المراحل الأخيرة من الموسم.
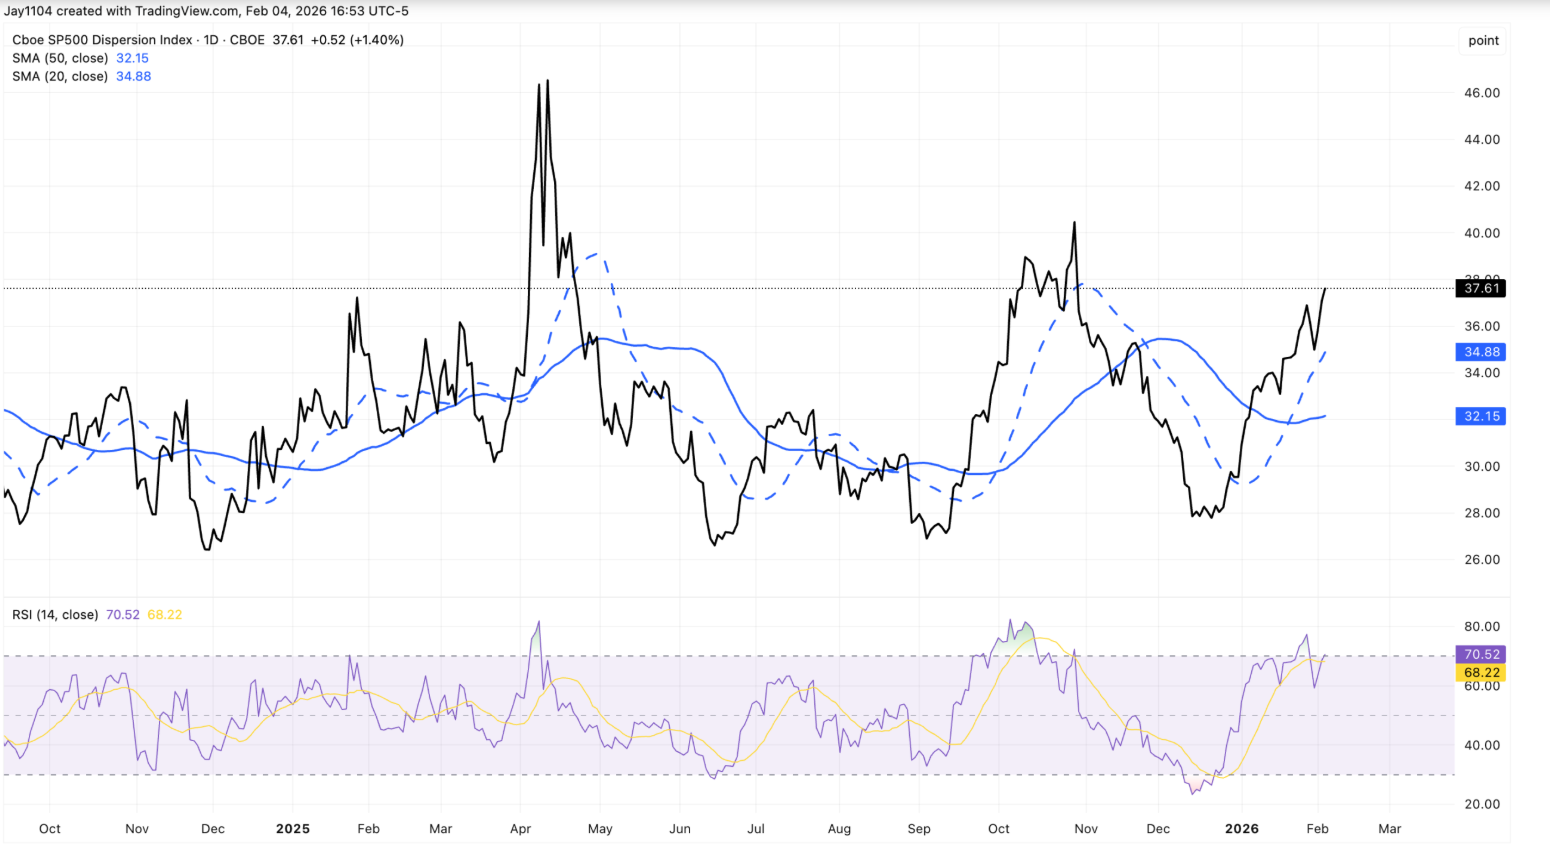
يبدو أن معظم هذا التحرك ناتج عن التمركز وليس عن تغيّر واضح في الأساسيات. فقد ارتفع التقلب الضمني (implied Volatility) بوتيرة أسرع من الأرباع السابقة، ما دفع المتداولين إلى تفضيل الشركات ذات ملامح الأرباح الأكثر استقرارًا. ويتماشى استمرار قوة أداء شركة Walmart، على الرغم من أن إعلان أرباحها لا يزال على بعد أسابيع، مع هذا النمط. وبدلًا من أن يكون هذا التحرك دورانًا كلاسيكيًا بين القطاعات، فإنه يُذكّر بصفقات التفرق (dispersion trades) التي شوهدت قبل الإعلان عن نتائج كبرى شركات التقنية.
تُضيف أسواق السندات نغمة من عدم الارتياح. فقد تسلّلت عوائد سندات الخزانة الأمريكية لأجل 30 عامًا نحو مستوى 4.9%، مُختبِرة مجددًا سقفًا ظل قائمًا لعدة أسابيع.
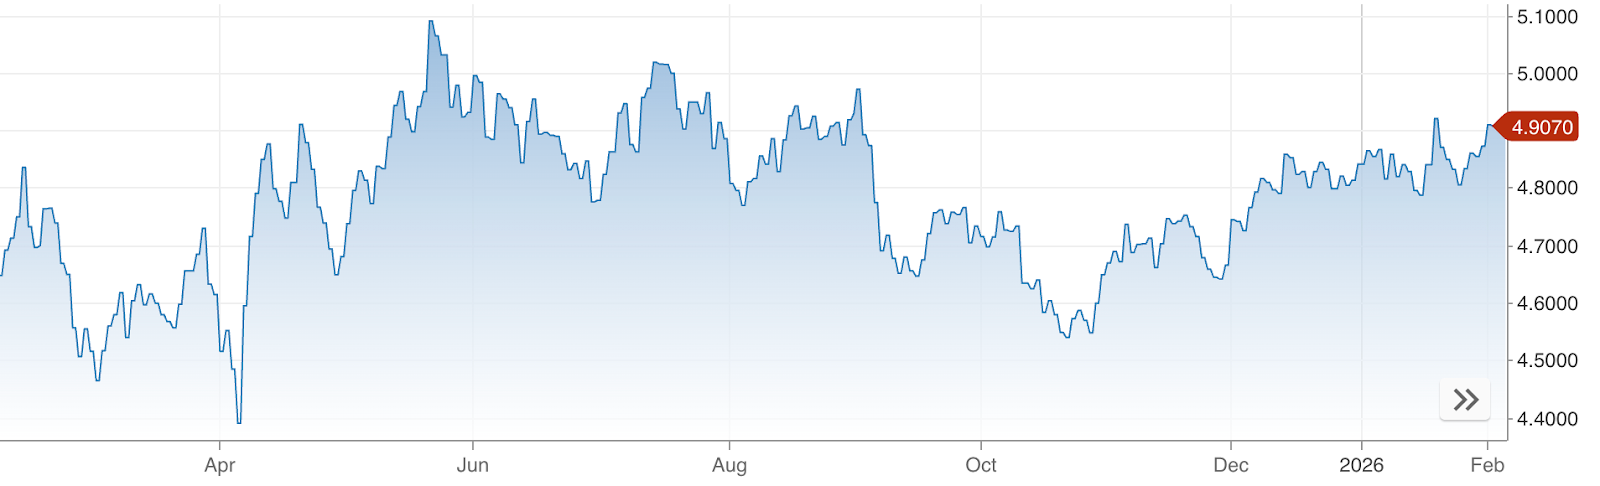
في الظروف الطبيعية، كان من المتوقع أن يكون النمو القوي، والإصدارات الكبيرة، والعجز المستمر قد دفعت العوائد إلى الارتفاع بحلول الآن. وتُشير حقيقة بقاء المعدلات ضمن نطاق محدد إلى أن قيود السيولة - وليس الثقة - هي التي تمارس تأثيرًا أقوى على سلوك السوق.
لماذا يهم هذا الأمر
بالنسبة للمتداولين، تُعد الفجوة المتزايدة بين الأداء الظاهري والديناميكيات الداخلية للسوق إشارة تحذيرية. فعندما يبدو مؤشر S&P 500 مستقرًا بينما تضيق دائرة القيادة، تميل الأسواق إلى أن تصبح أكثر حساسية للصدمات. وتُشير القوة في المؤشر ذو الأوزان المتساوية إلى جانب الضعف في الشركات الكبرى إلى تقليل انتقائي للمخاطر بدلًا من التفاؤل الواسع.
تُفاقم اتجاهات السيولة هذا الضعف. وقد أشارت وزارة الخزانة الأمريكية إلى أن الحساب العام للخزانة (Treasury General Account) قد يرتفع إلى أكثر من تريليون دولار أمريكي حول موسم الضرائب، ما يعني سحب نحو 150 مليار دولار أمريكي إضافية من السيولة في الأسواق.
وفي حين قد يُخفف ارتفاع إصدار سندات الخزانة قصيرة الأجل من هذا الأثر، فمن غير المرجح أن يُحيّده بالكامل. وكما لاحظت سونالي باساك من iCapital، فإن الأسواق ليست في وضع تأهب لاضطراب، لكن «السيولة لا تُقدّم الدعم ذاته الذي كانت تُقدمه العام الماضي».
التأثير على الأسواق والمتداولين
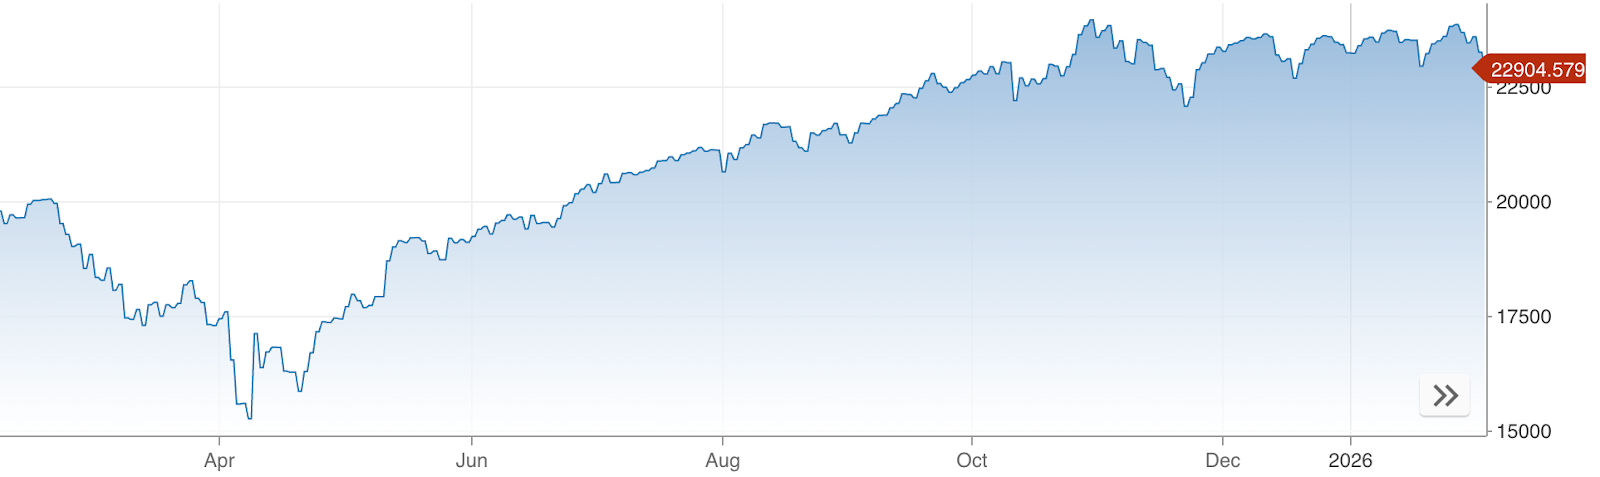
كانت أبرز النتائج الملموسة هي التناوب الحاد بين القطاعات. فقد تصدّرت أسهم التقنية، خاصة قطاع البرمجيات، التراجعات خلال موجة البيع الأخيرة، إذ أدت المخاوف المتعلقة باضطراب الذكاء الاصطناعي والتقييمات المرتفعة إلى عمليات بيع لتحقيق الأرباح. وتراجع مؤشر Nasdaq Composite بنسبة 1.5%، في حين ارتفع مؤشر Dow Jones Industrial Average بنسبة 0.5%، مما يُبرز الطابع غير المتوازن لقيادة السوق.
وعلى الرغم من ذلك، تبقى قصة الاستثمار الأوسع في الذكاء الاصطناعي قائمة. فقد أشارت نتائج أرباح شركة Alphabet إلى ارتفاع النفقات الرأسمالية إلى ما يصل إلى 185 مليار دولار أمريكي بحلول عام 2026، مما دعم أسهم Nvidia وBroadcom حتى مع تراجع أسهم Alphabet نفسها. ويُشير رد الفعل هذا إلى أن المتداولين يُعيدون تقييم التسعير على المدى القريب بدلًا من التخلي عن هذا الموضوع تمامًا.
وبالنسبة للمتداولين على المدى الأطول، يتمثل الخطر الأساسي في الرضا عن النفس. فإذا استمرت السيولة في التشديد مع بقاء العوائد عالقة قرب مستويات المقاومة، فقد يعود التقلب للظهور بسرعة بمجرد ارتفاع الارتباطات (correlations) وتفكك صفقات التفرق (dispersion trades).
نظرة الخبراء المستقبلية
وبالنظر إلى المستقبل، يتوقع كثير من المحللين الاستراتيجيين أن يتراجع التفرق (dispersion) مع اختتام موسم الأرباح وتفكك التمركزات قصيرة الأجل. وتاريخيًا، تميل الارتباطات (correlations) إلى الارتفاع بمجرد تراجع حالة عدم اليقين بشأن الأرباح، مما يُعيد أداء القطاعات إلى حالة من التوافق الأوثق. وحتى في غياب صدمة اقتصادية كبرى، يمكن لهذا التعديل وحده أن يرفع مستوى التقلب.
يبقى عدم اليقين الأكبر متمثلًا في السيولة. وستكون طلبات إعانة البطالة الأسبوعية، ونتائج أرباح Amazon، والتحديثات بشأن تمويل وزارة الخزانة من المؤشرات الرئيسية. ومن المرجح أن يُثقل تجاوز عائد السندات لأجل 30 عامًا مستوى 5% بشكل مستمر على تقييمات الأسهم، في حين قد يُشير استمرار ركود المعدلات إلى ضغوط أعمق في أسواق التمويل. وفي الوقت الحالي، يبدو مؤشر S&P 500 قادرًا على استيعاب شح السيولة - لكن ذلك مرهون باستمرار الثقة.
الخلاصة الأساسية
يتعامل مؤشر S&P 500 مع تشديد السيولة، لكن هامش الأمان آخذ في التراجع. وتُشير زيادة التفرق (dispersion)، وعوائد السندات العنيدة، والسحوبات النقدية المرتقبة إلى أن الاستقرار الظاهري قد يكون مُضللًا. ومع تراجع الأرباح عن دائرة الاهتمام، ستتصدر ظروف السيولة المشهد. ومن المرجح أن تتحدد الحركة الحاسمة المقبلة للسوق بشكل أقل بالأرباح وبشكل أكبر بديناميكيات التمويل.
إخلاء مسؤولية:
المعلومات الواردة في نشرة Deriv Market News مُعدّة لأغراض تعليمية فقط، وليست مُعدّة لتكون نصيحة مالية أو استثمارية. قد تصبح هذه المعلومات قديمة، وقد لا تُقدَّم بعض المنتجات أو المنصات المذكورة بعد الآن. نوصيك بإجراء بحثك الخاص قبل اتخاذ أي قرارات تداول. تشير الأرقام المذكورة للأداء إلى الماضي، والأداء السابق ليس ضمانًا للأداء المستقبلي ولا دليلًا موثوقًا عليه.
الأسئلة الشائعة
هل يمكن أن يستمر صعود مؤشر S&P 500 مع تشديد السيولة؟
لماذا يتفوق مؤشر S&P 500 ذو الأوزان المتساوية في الأداء؟
هل يُعد ارتفاع عوائد السندات المخاطر الرئيسية التي تهدد الأسهم؟
هل بدأ تداول الذكاء الاصطناعي يفقد زخمه؟
ما الذي يجب على المتداولين مراقبته بعد ذلك؟


