المحتويات
مقال
الفضة تتجاوز 90 دولارًا: لماذا قد يستمر هذا الارتفاع لفترة أطول
January 14, 2026
مقال
الفضة تتجاوز 90 دولارًا: لماذا قد يستمر هذا الارتفاع لفترة أطول
January 14, 2026
مقال
الفضة تتجاوز 90 دولارًا: لماذا قد يستمر هذا الارتفاع لفترة أطول
January 14, 2026

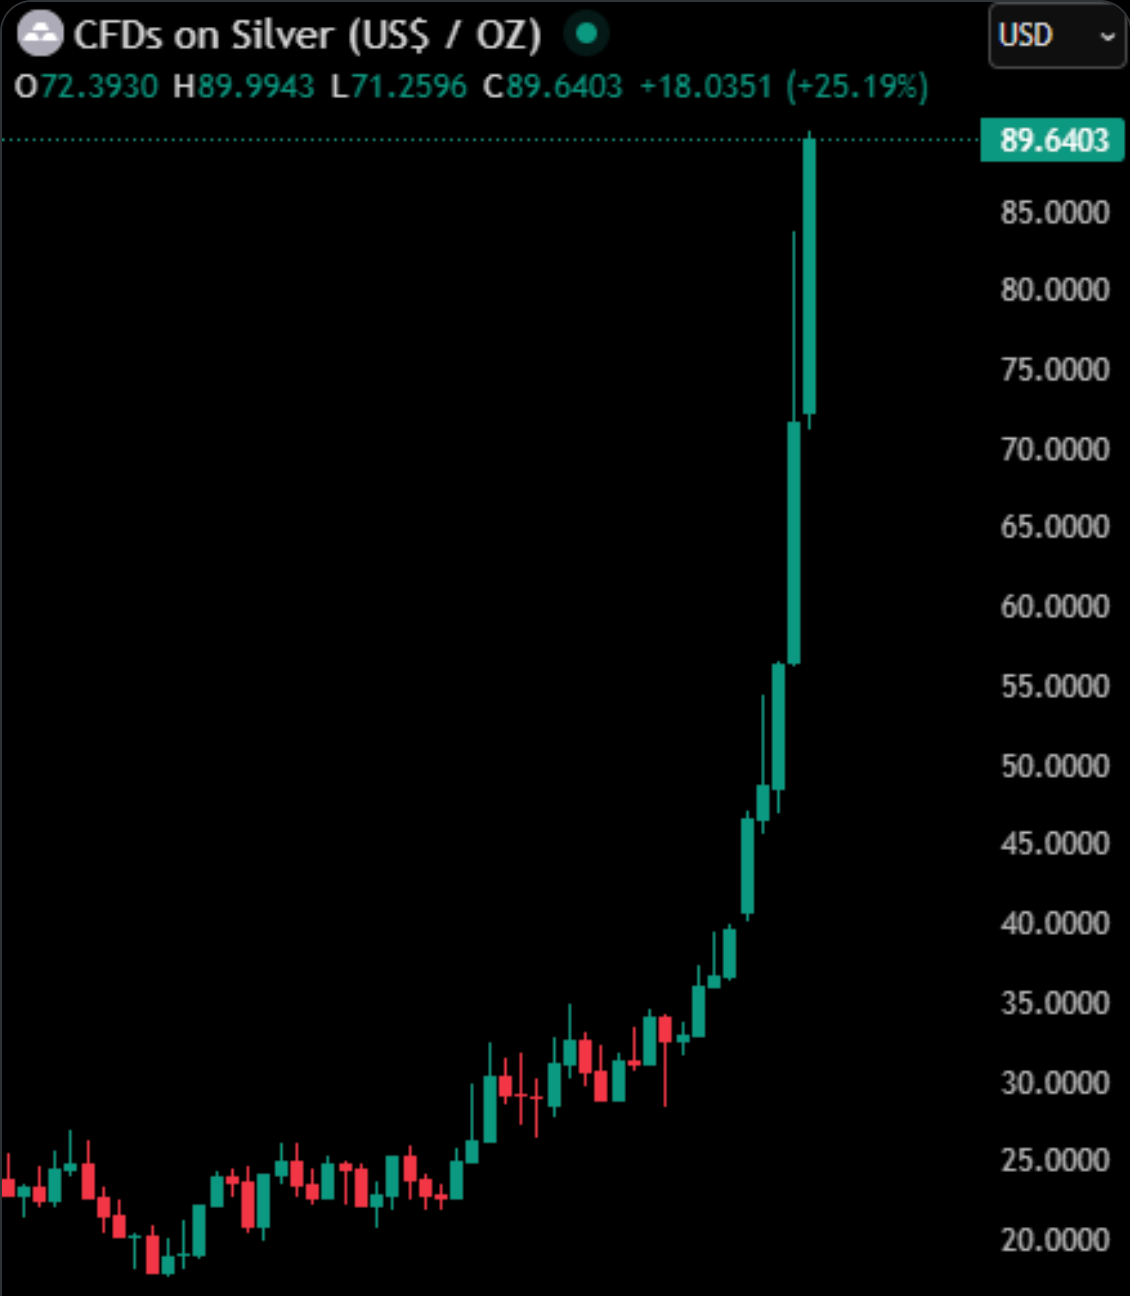
تحركت الفضة بشكل حاسم نحو منطقة غير مسبوقة. فمن خلال تجاوزها حاجز 90 دولارًا للأونصة لأول مرة على الإطلاق، لم يكتفِ هذا المعدن بتسجيل رقم قياسي يتصدر العناوين. فقد دفع هذا التحرك المستثمرين إلى التساؤل عما إذا كان هذا ارتفاعًا زخميًا قصير الأمد أم مرحلة مبكرة من تحول هيكلي أطول أمدًا. وقد ارتفعت الأسعار بالفعل بأكثر من 25% في عام 2026، مما رفع القيمة السوقية للفضة إلى ما يتجاوز 5 تريليونات دولار، وأعاد ترسيخ أهميتها عبر كل من المحاور الاقتصادية الكلية والصناعية.
ما يميز هذا الاختراق عن الارتفاعات السابقة هو تناغم القوى الكامنة وراءه. فبيانات التضخم الأكثر ليونة، وتزايد القناعة بأن أسعار الفائدة ستنخفض في نهاية المطاف، وتشديد ظروف العرض، وتصاعد التوترات الجيوسياسية، جميعها تتجه في الاتجاه نفسه. وتاريخيًا، عندما تتقارب هذه العوامل الديناميكية، تميل الفضة إلى مواصلة تحركاتها بدلًا من الانعكاس السريع. لذا، تحول التركيز من كيفية وصول الفضة إلى 90 دولارًا إلى ما إذا كانت البيئة الحالية قادرة على الحفاظ على الأسعار فوق هذا المستوى.
ما الذي يقود الفضة؟
نشأ المحفز الأولي من بيانات التضخم الأمريكية، التي عززت فكرة أن الضغوط السعرية تتراجع بشكل طفيف. فقد ارتفع مؤشر أسعار المستهلك الأساسي (CPI) بنسبة 0.2% على أساس شهري و2.6% على أساس سنوي في ديسمبر، أي أقل قليلًا من التوقعات، مما يساعد على إبقاء احتمال التيسير النقدي قائمًا في عام 2026.
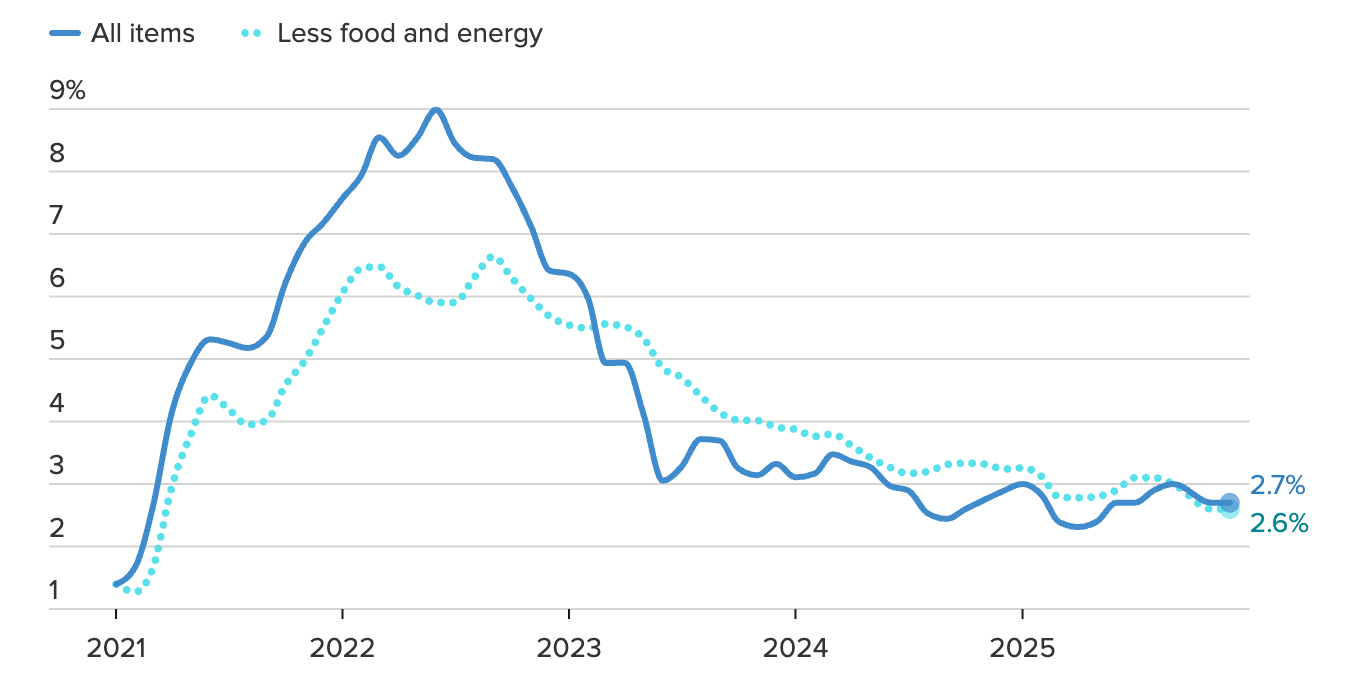
ونتيجة لذلك، لا تزال عقود أسعار الفائدة الآجلة تعكس توقعات بخفضين من قبل Federal Reserve هذا العام، مع تزايد ثقة الأسواق في إمكانية بدء التيسير النقدي في منتصف العام تقريبًا.
هذا التحول له أهميته بالنسبة للمعادن الثمينة. فالفضة، مثل الذهب، لا تقدم عائدًا، مما يعني أن جاذبيتها النسبية تتحسن مع انخفاض العوائد الحقيقية وتراجع جاذبية العوائد النقدية. وقد أضاف ضعف الدولار دعمًا إضافيًا، مما رفع قيمة السلع المقومة بالدولار. وقد قاد الذهب هذا التحرك، متجاوزًا 4,630 دولارًا، لكن الفضة تبعته بزخم أكبر، حيث دفعت التدفقات القائمة على الزخم الأسعار عبر مستوى 90 دولارًا الرمزي للغاية.
أضافت التطورات الجيوسياسية إلحاحًا إلى هذا الارتفاع. فتصاعد التوترات المتعلقة بإيران، إلى جانب تجدد انتقادات الرئيس الأمريكي السابق دونالد ترامب لاستقلالية Federal Reserve، أديا إلى تجدد الطلب على الأصول الآمنة، بما في ذلك المعادن الثمينة.
خلال ساعات التداول الآسيوية، قفزت أحجام تداول الفضة إلى أكثر من 14 ضعف المتوسط اليومي، بينما قفزت الأسعار بأكثر من 7% خلال اليوم، وهو سلوك يربطه المحللون بتموضع المؤسسات أكثر من المضاربة الفردية.
يميل الدور المزدوج للفضة كأداة تحوط مالية ومعدن صناعي إلى تضخيم تحركات الأسعار عندما يشتد عدم اليقين السياسي.
لماذا يُعد ذلك مهمًا
قوة الفضة لا تقتصر على التحوط ضد التضخم. بل تعكس تحولًا أوسع في سلوك المستثمرين مع تراجع الثقة في استقرار السياسات والقدرة على التنبؤ الجيوسياسي. فقد أحيا تصاعد الضغوط السياسية على البنوك المركزية، وعدم اليقين المالي، والتوترات العالمية المستمرة، الطلب على الأصول التي تقع خارج النظام المالي التقليدي. وتستفيد الفضة من هذا التحول، لا سيما عندما يبحث المستثمرون عن التنويع بعيدًا عن الذهب.
ما يجعل الارتفاع الحالي أكثر إقناعًا هو تزامن الطلب على الملاذات الآمنة مع استمرار قيود العرض. وتتوقع BMI Research أن يظل سوق الفضة العالمي في حالة عجز حتى عام 2026 على الأقل، مدفوعًا بطلب استثماري قوي، وتوسع الاستخدام الصناعي، ونمو محدود في العرض. وعلى عكس الذهب، لا تمتلك الفضة مخزونات سطحية كبيرة يمكن أن تمتص الصدمات بسهولة. وعندما يتسارع الطلب في ظل هذه الظروف، غالبًا ما تكون تعديلات الأسعار سريعة وحادة.
يساعد هذا في تفسير تفوق أداء الفضة مؤخرًا مقارنة بالذهب. ويُوصف هذا المعدن غالبًا بأنه يتصرف مثل «الذهب بالرافعة المالية» خلال فترات الضغط الاقتصادي الكلي. فعندما يتزامن عدم اليقين النقدي مع التشديد المادي في العرض، تميل الفضة إلى التحرك بشكل حاد بدلًا من التدريجي.
التأثير على الصناعة والأسواق
بدأت أسعار الفضة المرتفعة بالفعل تنعكس على سلاسل التوريد الصناعية. إذ يلعب هذا المعدن دورًا حاسمًا في الألواح الشمسية والمركبات الكهربائية والإلكترونيات المتقدمة بفضل موصليته وكفاءته. وتقدّر الوكالة الدولية للطاقة أن القدرة الشمسية العالمية قد تتضاعف أربع مرات بحلول عام 2030، مما قد يستهلك ما يقرب من نصف الإنتاج السنوي للفضة إذا استمر استخدام التقنيات الحالية.
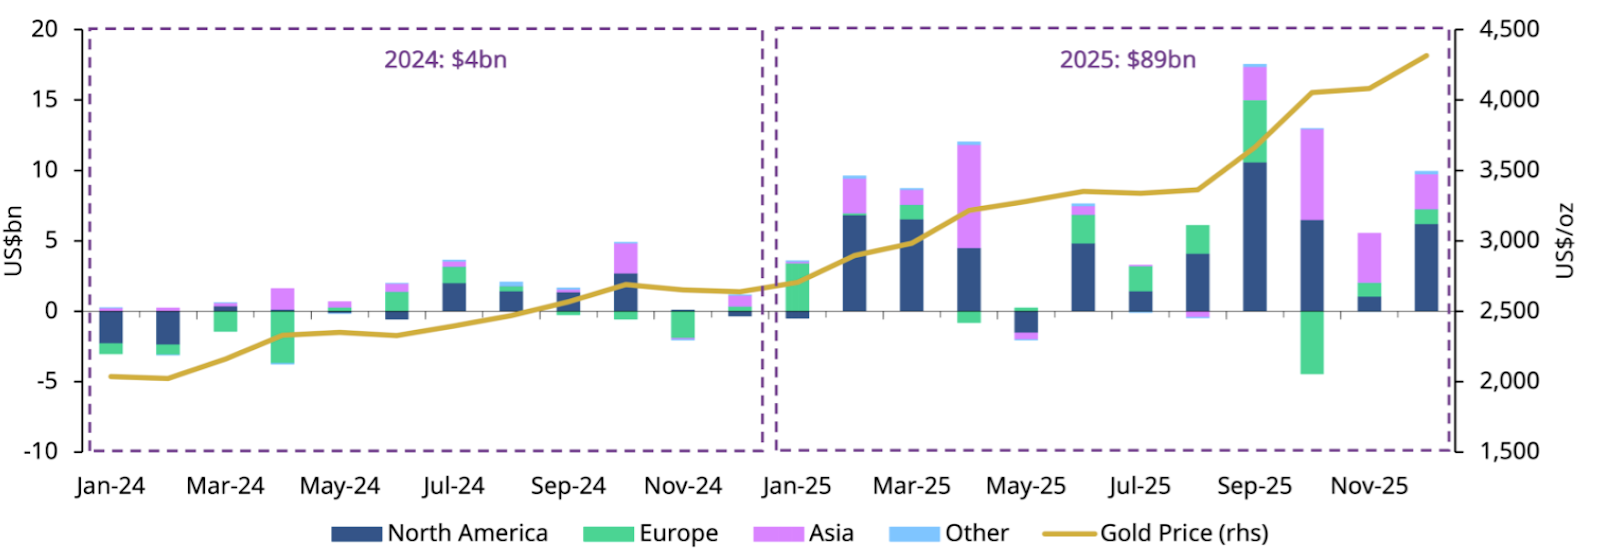
تستجيب الأسواق المالية جنبًا إلى جنب مع الصناعة. فقد تعزز الطلب الاستثماري، مع تجدد التدفقات إلى صناديق المؤشرات المتداولة المدعومة بالفضة، حيث يسعى المستثمرون للحصول على تعرض لكل من الخصائص الدفاعية للمعدن وقصة نموه الصناعي. وتقدّر World Gold Council أن صناديق المؤشرات المتداولة للمعادن الثمينة المدعومة ماديًا استقطبت تدفقات بقيمة 89 مليار دولار خلال عام 2025، وهو أعلى إجمالي سنوي مسجل على الإطلاق. وتميل هذه التدفقات إلى استقرار الأسعار من خلال خلق قاعدة أعمق من الطلب طويل الأجل.
بالنسبة للمستهلكين، تكون الآثار غير مباشرة لكنها ملموسة. فالارتفاعات المستمرة في أسعار الفضة ترفع تكاليف الإنتاج عبر قطاعات الطاقة المتجددة والإلكترونيات والبنية التحتية للبيانات، مما يعزز الضغوط التضخمية التي دفعت المستثمرين في البداية نحو الأصول الحقيقية.
نظرة الخبراء المستقبلية
تظل النظرة المستقبلية الأوسع للفضة إيجابية، على الرغم من ضرورة توقع تقلبات حادة. فللفضة سجل طويل من التجاوز المفرط خلال الاتجاهات القوية، غالبًا ما يعقبه تراجعات مفاجئة لكن مؤقتة. غير أن هذه التصحيحات لا تعني بالضرورة نهاية الارتفاع عندما تكون العوائد الحقيقية في تراجع وأوجه العجز في العرض مستمرة.
أصبحت توقعات المؤسسات أكثر جرأة. وقد أشار Citigroup مؤخرًا إلى أن الفضة قد تقترب من 100 دولار للأونصة خلال الأشهر الثلاثة المقبلة، إلى جانب هدف للذهب قرب 5,000 دولار، مستشهدًا بانخفاض العوائد الحقيقية، وقوة الطلب الاستثماري، واستمرار قيود العرض. ومع وجود الأسعار الآن ضمن نطاق 10% من ذلك المستوى، تؤثر هذه التوقعات على سلوك السوق من خلال جذب رؤوس الأموال المتبعة للاتجاه والقائمة على الزخم.
وبالنظر إلى المستقبل، ستكون بيانات التضخم وتوجيهات البنوك المركزية وظروف سوق العمل عوامل رئيسية. فأي تسارع متجدد في التضخم الأساسي قد يؤخر خفض أسعار الفائدة ويدفع نحو التماسك السعري. وفي المقابل، فإن تأكيد استمرار تراجع التضخم من شأنه أن يعزز احتمالات مزيد من الارتفاع. وما دامت مخاطر النمو وعدم اليقين في السياسات والتوترات الجيوسياسية مرتفعة، سيستمر الدور المزدوج للفضة في دعم الاتجاه طويل الأمد.
الخلاصة الرئيسية
تجاوز الفضة لمستوى 90 دولارًا يمثل أكثر من مجرد محطة فنية. فهو يعكس تقاطع تراجع ضغوط التضخم، وتوقعات خفض أسعار الفائدة، وظروف العرض المشددة، وتجدد الطلب على الأصول الملموسة. وفي حين من المرجح أن يستمر التقلب، تظل العوامل الأساسية الدافعة لهذا الارتفاع قائمة. وستتوقف المرحلة التالية على ما إذا كانت الظروف الاقتصادية الكلية ستستمر في تقويض الثقة في النقد والدخل الثابت.
النظرة الفنية للفضة
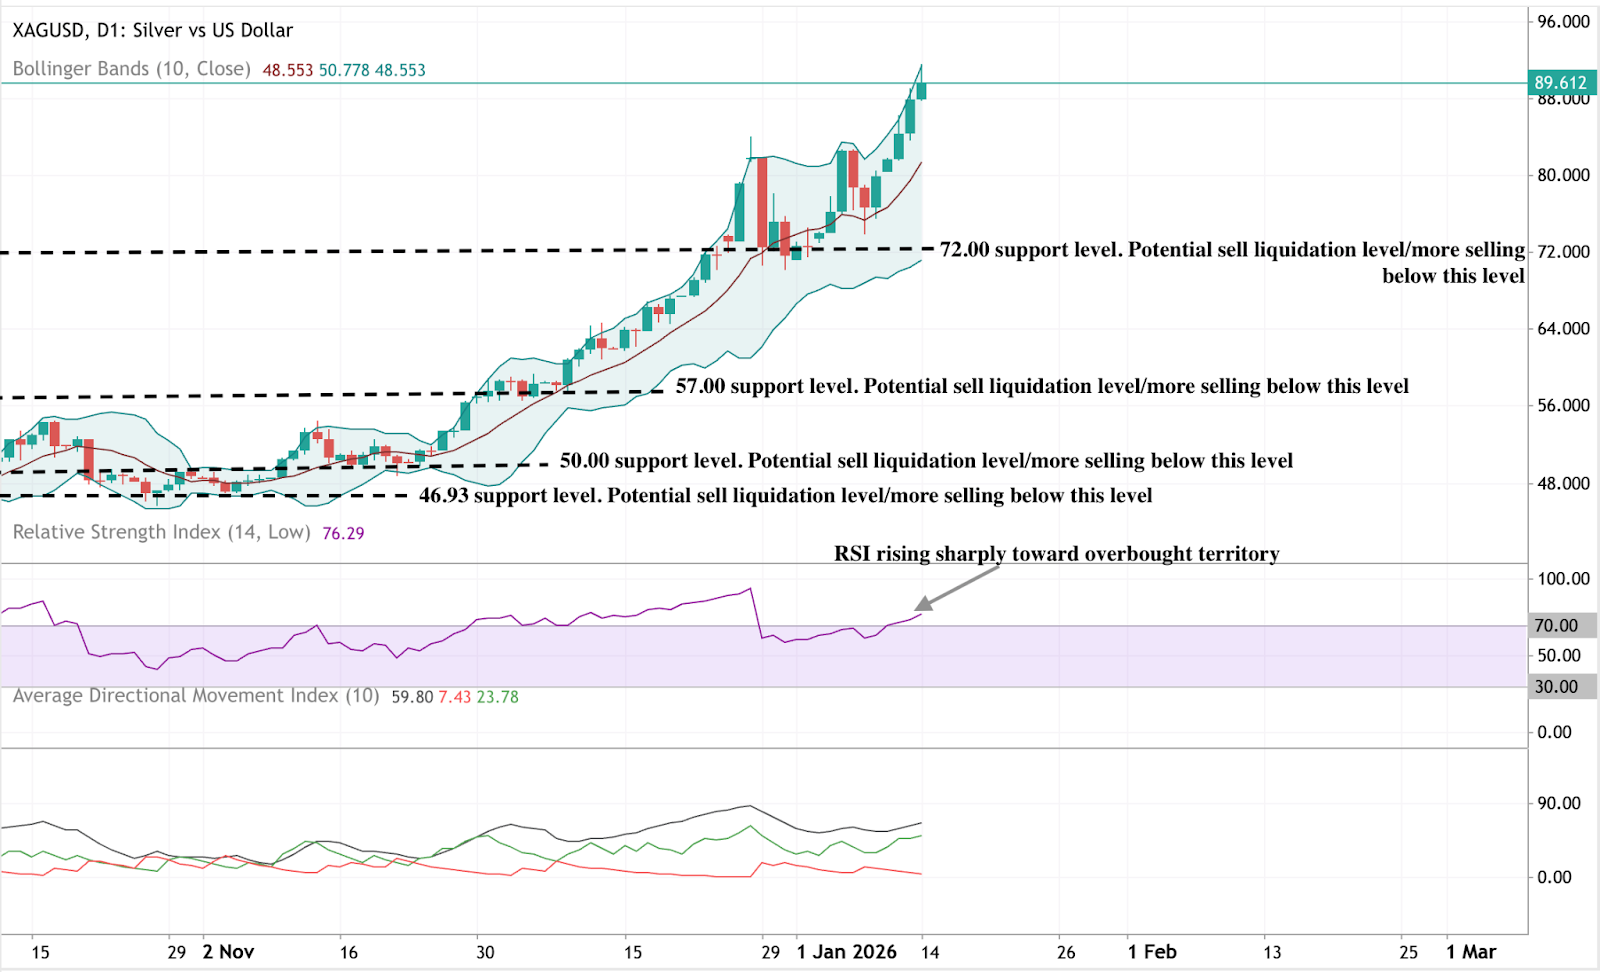
تتحدى الفضة القمة السابقة قرب 90.93 دولارًا، مما يضع السوق في منطقة اكتشاف الأسعار القريبة من المستويات القياسية. وفي هذه المرحلة، يُدفع هذا التحرك بفعل الامتداد وليس التصحيح، مما يقلل من أهمية مستويات فيبوناتشي التقليدية.
يمثل مستوى تصحيح 78.6% قرب 77.53 دولارًا أول مستوى دعم هيكلي ذي أهمية، لكن كونه أقل بنحو 14.5% من الأسعار الحالية، فإنه لا يزال بعيدًا جدًا ليوجه التموضع على المدى القريب. وتشير مؤشرات الزخم إلى ظروف اتجاه في مرحلة متأخرة. فقراءات مؤشر القوة النسبية (RSI) عبر أطر زمنية متعددة تشير بوضوح إلى حالة تشبع شرائي، مع زخم قصير الأجل أكثر تمددًا من الاتجاه الأوسع.
يظهر تباعد هبوطي معتدل مع استمرار ارتفاع الأسعار بينما يبدأ الزخم بالتراجع، وهو نمط يُشاهد غالبًا في السلع قبل تماسك حاد أو انعكاس. وتظل قوة الاتجاه قائمة، حيث يؤكد مؤشر ADX استمرار اتجاه صاعد قوي.
ومع ذلك، فإن الحجم المرتفع بشكل غير معتاد عند المستويات القياسية الجديدة يزيد من خطر حدوث تحرك انفجاري بدلًا من استمرار سلس. ويلزم تحقيق إغلاقات مستدامة فوق المستويات القياسية الأخيرة لإطالة أمد الارتفاع؛ وفي حال الفشل في الحفاظ على المكاسب، سينتقل التركيز نحو التماسك أو الانعكاس.
إخلاء مسؤولية:
الأرقام المذكورة بشأن الأداء تشير إلى الماضي، والأداء السابق ليس ضمانًا للأداء المستقبلي أو دليلًا موثوقًا عليه للأداء المستقبلي.
الأسئلة الشائعة
لماذا تفوقت الفضة على الذهب مؤخرًا؟
هل يعني ارتفاع سعر الفضة فوق 90 دولارًا أن الأسعار ستستمر في الارتفاع؟
كيف تؤثر تخفيضات أسعار الفائدة من Fed على أسعار الفضة؟
هل الطلب الصناعي هو المحرك الحقيقي لهذا الارتفاع؟
هل يمكن للفضة أن تظل ملاذًا آمنًا؟


