المحتويات
مقال
لماذا يحذر أحد خبراء وول ستريت القدامى من انخفاض الفضة بنسبة 50% بينما يتوقع Citi ارتفاعها إلى 150 دولارًا
January 28, 2026
مقال
لماذا يحذر أحد خبراء وول ستريت القدامى من انخفاض الفضة بنسبة 50% بينما يتوقع Citi ارتفاعها إلى 150 دولارًا
January 28, 2026
مقال
لماذا يحذر أحد خبراء وول ستريت القدامى من انخفاض الفضة بنسبة 50% بينما يتوقع Citi ارتفاعها إلى 150 دولارًا
January 28, 2026

تجاوزت تحركات الفضة الأخيرة حدود الارتفاع المعتاد بكثير. فقد قفزت الأسعار بنحو ثلاث مرات خلال عام واحد تقريبًا، متجاوزة بشكل حاسم حاجز 100 دولار للأونصة، ووصلت إلى مستويات لم يكن أحد يتوقعها خارج سياق الأزمات. ومع ذلك، وبينما تتضاعف التوقعات المتفائلة، يدعو أحد أبرز استراتيجيي وول ستريت إلى الحذر. فيرى ماركو كولانوفيتش، كبير الاستراتيجيين السابق في JPMorgan، أن الارتفاع الهائل في الفضة يحمل بصمة واضحة على فورة مضاربية، محذرًا من أن الأسعار «شبه مؤكد» أنها ستنخفض بنحو 50%.
يعكس التناقض بين تحذير كولانوفيتش وهدف Citi المتفائل البالغ 150 دولارًا حالة التوتر التي تسيطر على سوق الفضة حاليًا: هل نحن في المرحلة الأولى من إعادة تسعير هيكلية جديدة، أم في المرحلة الأخيرة من ارتفاع مدفوع بالزخم ينتهي بشكل مؤلم؟
إلى أي مدى يُعد ارتفاع الفضة متطرفًا؟
خلال الأشهر الاثني عشر الماضية، ارتفعت الفضة من نطاق الثلاثينيات المنخفض إلى مستويات قياسية خلال التداول اليومي قاربت 115 إلى 118 دولارًا للأونصة، أي بمكاسب تتراوح بين 250% و270% تقريبًا. تجاوز هذا الأداء الذهب وتفوق على معظم مؤشرات الأسهم الكبرى، مما جعل الفضة أحد أبرز الأصول المتميزة هذا العام.
يشير Citi إلى أن هذا التحرك دفع الفضة إلى أعلى مستوى قياسي خلال التداول اليومي عند نحو 117.7 دولارًا، مع انخفاض نسبة الذهب إلى الفضة إلى ما دون 50 - وهو انحراف حاد عن المعايير طويلة الأمد. ومن أجل المقارنة، توقفت قمة الفضة الكبرى السابقة في عام 2011 عند حدود 50 دولارًا قبل أن تنهار في سوق هابطة طويلة. وبالتالي، تُعد مستويات الأسعار الحالية غير مسبوقة من الناحية الاسمية، مما يؤكد حجم هذا التحول الدراماتيكي.
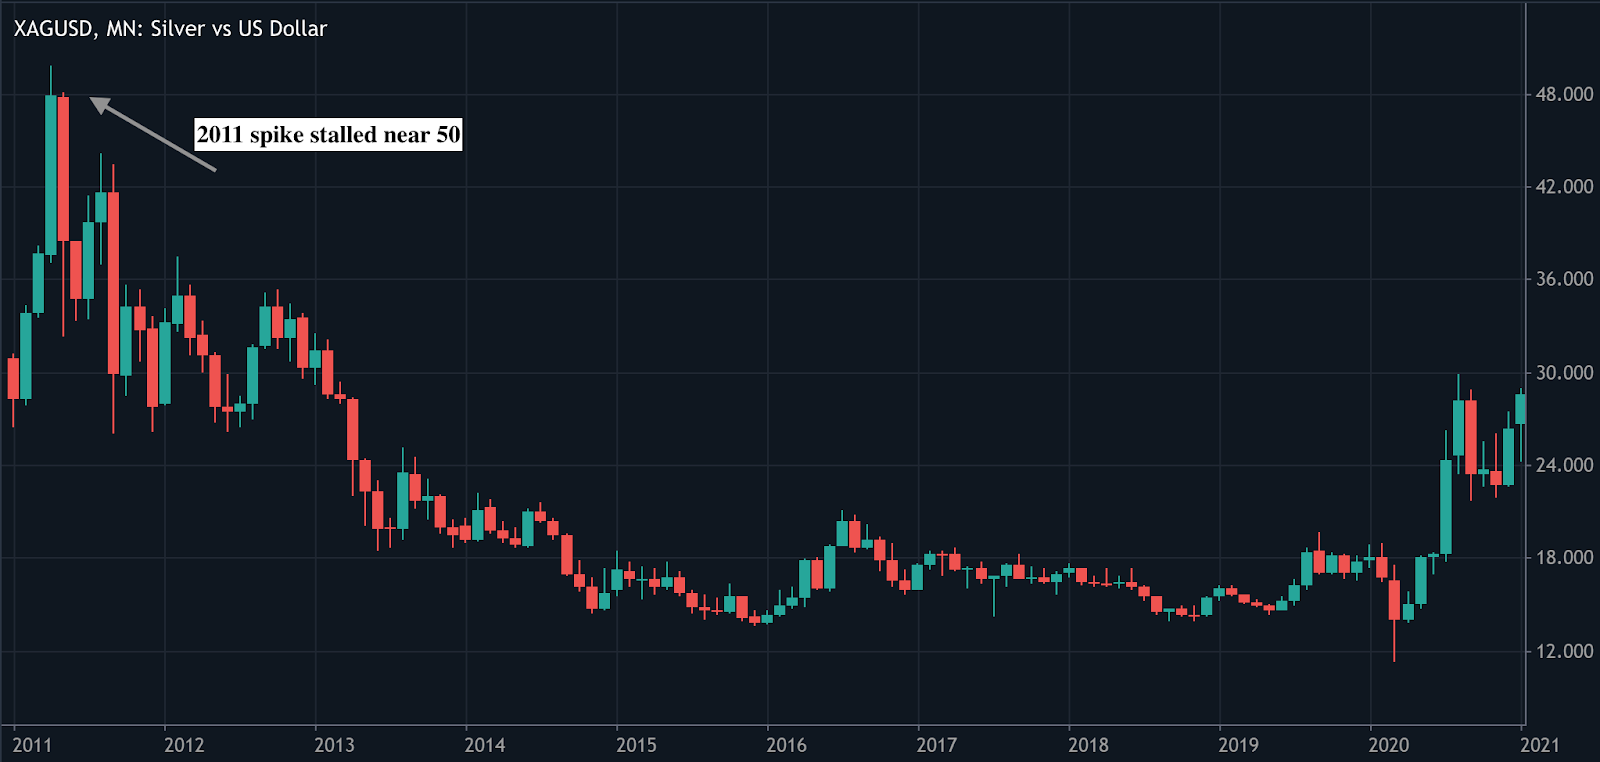
يلاحظ المراقبون في السوق أن الفضة قد تحولت من معدن نفيس هادئ نسبيًا إلى صفقة زخم كاملة. فأصبحت التقلبات اليومية في الأسعار تصل بشكل منتظم إلى نسب مزدوجة الرقم، وهو نمط أكثر شيوعًا في طفرات السلع في مراحلها المتأخرة، حيث تطغى المعنويات والمراكز التداولية على الأساسيات الأبطأ حركة.
الرؤية المتشائمة: انهيار «شبه مؤكد» بنسبة 50% وفق كولانوفيتش
رسالة كولانوفيتش صريحة وقاطعة. فهو يرى أن احتمال انخفاض الفضة بنحو 50% من مستوياتها الحالية خلال عام أو نحو ذلك هو «شبه مؤكد»، ويصف هذا الارتفاع بأنه حالة كلاسيكية من التجاوز المضاربي، وليس تحركًا مرتكزًا على أساسيات حقيقية.
ويرى أن هذه الطفرة غذاها السعي خلف الزخم، والمراكز الاقتصادية الكلية القائمة على الخوف، وسلوك تداول يشبه تداول المستثمرين الأفراد، وليس تغيرًا جوهريًا في ديناميكيات العرض والطلب الأساسية. ويرى أن الفضة تتصرف حاليًا بشكل أقرب إلى أداة اقتصادية كلية مدعومة بالرافعة المالية وعرضة لتقلبات عنيفة، أكثر من كونها مخزنًا دفاعيًا للقيمة.
يدعم التاريخ هذا التحذير. فالسلع التي تتحرك بنمط صاروخي لا تميل إلى التحرك الجانبي، بل تصحح غالبًا بشكل حاد بعد اكتظاظ المراكز التداولية وانسحاب المشترين الهامشيين. ويُستشهد غالبًا بانهيار الفضة بعد عام 2011 ودورات الازدهار والانهيار في السبعينيات كتذكير بأن التصحيحات العميقة قد تلي القمم المفرطة في التفاؤل دون أن يُلغي ذلك المواضيع الأطول أمدًا.
كما يسلط كولانوفيتش الضوء على قيد رئيسي خاص بالسلع: الواقع المادي. فالأسعار المرتفعة والمستمرة تؤدي في نهاية المطاف إلى تقليص الطلب الصناعي، وتسريع عمليات إعادة التدوير، وتشجيع المنتجين على التحوّط أو توسيع العرض، مما يمهد الطريق للعودة إلى المتوسط.
الرؤية المتفائلة: هدف Citi عند 150 دولارًا و«الذهب بمنشطات»
مع ذلك، يرى Citi مزيدًا من الصعود على المدى القريب. فقد رفع البنك هدف سعر الفضة لفترة 0-3 أشهر إلى 150 دولارًا للأونصة، مما يعني مكاسب محتملة إضافية تتراوح بين 30% و40% عن المستويات الأخيرة. ويصف ماكسيميليان لايتون، استراتيجي السلع في Citi، سلوك الفضة بأنه «الذهب بالتربيع» أو «الذهب بمنشطات»، مما يعكس ميلها إلى تضخيم صفقات الخوف الاقتصادي الكلي.
يعترف Citi بأن هذا الارتفاع مدفوع في المقام الأول بتدفقات رأس المال والطلب المضاربي، وليس بالأساسيات التقليدية. ومع ذلك، يرى البنك أن هذه التدفقات لم تصل بعد إلى مستويات تشير تاريخيًا إلى الاستنزاف، خاصة عند تقييم الفضة بالنسبة إلى الذهب.
يشير البنك إلى عدة عوامل داعمة: التصعيد في التوترات الجيوسياسية، وتجدد النقاش حول استقلالية مجلس الاحتياطي الفيدرالي (Federal Reserve)، وقوة الطلب المضاربي والاستثماري، خاصة من الصين وأجزاء أخرى من آسيا. كما يشير المحللون إلى ضيق ظروف العرض المادي خارج الولايات المتحدة، مع علاوات مرتفعة في الأسواق الرئيسية وتوقعات بعجز مستمر في السنوات القادمة. وفي ظل هذا السياق، قد تتجاوز الفضة هذه المستويات قبل أن يبدأ أي تباطؤ ملموس.
الطلب الصناعي، الطاقة الشمسية، ومخاطر الاستبدال
بعيدًا عن السرد المضاربي، تبقى الفضة مُدخلًا صناعيًا حيويًا. فالاستخدامات الصناعية تمثل نحو 58% من الطلب العالمي على الفضة، وتشمل الطاقة المتجددة والإلكترونيات وتطبيقات صناعة السيارات.
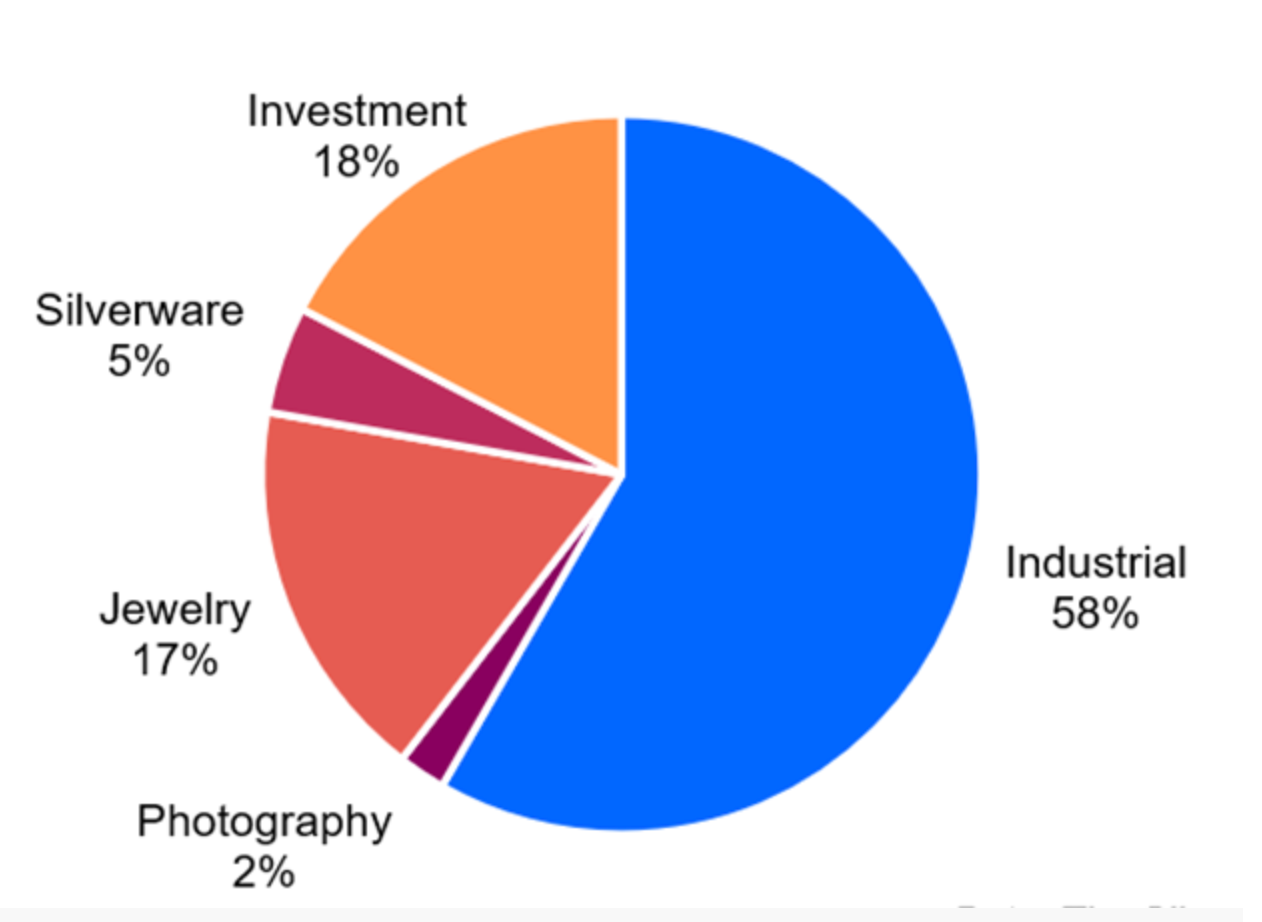
تقدّر Silver Institute وMetals Focus أن الطلب الصناعي قد يقترب من 700 مليون أونصة، مع لعب الطاقة الشمسية دورًا محوريًا. فموصلية الفضة التي لا مثيل لها تجعلها عنصرًا أساسيًا في الخلايا الكهروضوئية، وتشير الأرقام الأخيرة إلى أن الطلب على الطاقة الشمسية وحده قد يمثل نحو خُمس إجمالي استهلاك الفضة، أي ما يقارب ضعف نسبته في عام 2022.
ومع ذلك، فإن الأسعار الحالية تُحدث بالفعل تحولات في السلوك. فالتكاليف المرتفعة تُسرّع من الجهود الرامية إلى تقليل استخدام الفضة، خاصة في تصنيع الألواح الشمسية. وتشير تقارير الصناعة إلى أن كبار المنتجين مثل LONGi يعملون بنشاط على تقليص كميات الفضة المستخدمة، مع تجربة بدائل قائمة على النحاس وتقنيات أخرى للحد من التعرض لمخاطر الأسعار. تُنشئ هذه الديناميكية حلقة تغذية راجعة: فالطلب القوي من الاقتصاد الأخضر يدعم الأسعار، لكن الأسعار المرتفعة تشجع في الوقت نفسه على الاستبدال وتدمير الطلب - وهو تحديدًا الخطر الذي يسلط عليه الاستراتيجيون المتشائمون الضوء.
المراكز التداولية، صناديق المؤشرات المتداولة، الصين، وصفقة الزخم الجديدة
يختلف هذا الارتفاع عن الدورات السابقة في مصدر الضغط المضاربي. ويشير Citi إلى أن المؤشرات التحذيرية التقليدية - مثل انخفاض حيازات صناديق المؤشرات المتداولة العالمية للفضة أو تراجع المراكز في بورصة COMEX - لم تنجح في وقف هذا الصعود، مما يشير إلى أن معظم الطلب يأتي من أسواق العقود الآجلة الآسيوية والأسواق خارج البورصة (OTC)، وليس من أدوات الاستثمار الغربية.
تسلط التغطية الإعلامية لهذه الطفرة الضوء على دور المتداولين الأفراد في الصين، مما دفع السلطات المحلية إلى التدخل من خلال تشديد شروط التداول، ورفع هوامش العقود الآجلة، وتقييد الاشتراكات الجديدة في أحد صناديق المؤشرات المتداولة المحلية الكبرى للفضة.
وبينما تظل المنتجات الغربية مثل iShares Silver Trust، وAberdeen Standard Physical Silver، وSprott Physical Silver Trust ذات أهمية، إلا أنها لا تبدو الدافع الهامشي الرئيسي للأسعار بعد الآن. ومع ذلك، لا يزال كولانوفيتش يرى في صناديق المؤشرات المتداولة للفضة صفقات اقتصادية كلية مكتظة وعرضة للتصفية المفاجئة. ويعكس ظهور استراتيجيات متشائمة مرتبطة بصناديق المؤشرات المتداولة سوقًا منقسمًا بعمق، ولكنه متفق على نقطة واحدة: المراكز التداولية متطرفة، وقد تكون تحركات الأسعار عنيفة في أي اتجاه.
ماذا قد يعني انخفاض بنسبة 50% أو ارتفاع إلى 150 دولارًا؟
قد يأخذ تصحيح بنسبة 50%، كما يرى كولانوفيتش، الفضة من مستوياتها الحالية عند 110-115 دولارًا تقريبًا إلى نطاق 50-60 دولارًا بحلول أواخر عام 2026. وسيعاقب هذا التحرك المشترين في مراحل متأخرة من الدورة والمنتجين ذوي التكلفة المرتفعة، لكنه لن يكون أمرًا غير معتاد وفق المعايير التاريخية. وقد يُخفف أيضًا الضغط على المستخدمين الصناعيين، ويبطئ جهود الاستبدال، ويسمح للسوق بإعادة بناء قاعدة أكثر استقرارًا.
وإذا تحقق السيناريو المتفائل الذي يراه Citi بدلًا من ذلك، فإن أي ارتفاع نحو 150 دولارًا سيزيد من تقليص نسبة الذهب إلى الفضة، ويعزز دور الفضة كأداة ذات حساسية مرتفعة (high-beta) للتعبير عن القلق الاقتصادي الكلي وتدفقات السيولة. ومع ذلك، من المرجح أن تؤدي هذه الأسعار إلى استجابات تنظيمية أقوى، وشروط تداول أكثر تشددًا، وجهود مكثفة لإخراج الفضة من العمليات الصناعية. حتى Citi يحذر من أن المكاسب الحادة قد تتبعها تقلبات متزايدة.
الخلاصة الرئيسية
تقف الفضة الآن عند مفترق طرق بين الزخم والعودة إلى المتوسط. يرى Citi أن تدفقات اقتصادية كلية قوية، وضيق العرض، والطلب المضاربي، تدفع الأسعار نحو 150 دولارًا، بينما يحذر ماركو كولانوفيتش من أن التحركات الصاروخية في السلع غالبًا ما تنتهي بتصحيحات قاسية تبلغ 50% أو أكثر.
بالنسبة للمتداولين، لم تعد الفضة أداة تحوط سلبية ضد التضخم. فقد أصبحت أصلًا اقتصاديًا كليًا عالي الحساسية، حيث يُعد التوقيت والمراكز التداولية والانضباط في إدارة المخاطر على نفس القدر من الأهمية مثل السرد الأوسع.
التوقعات الفنية للفضة
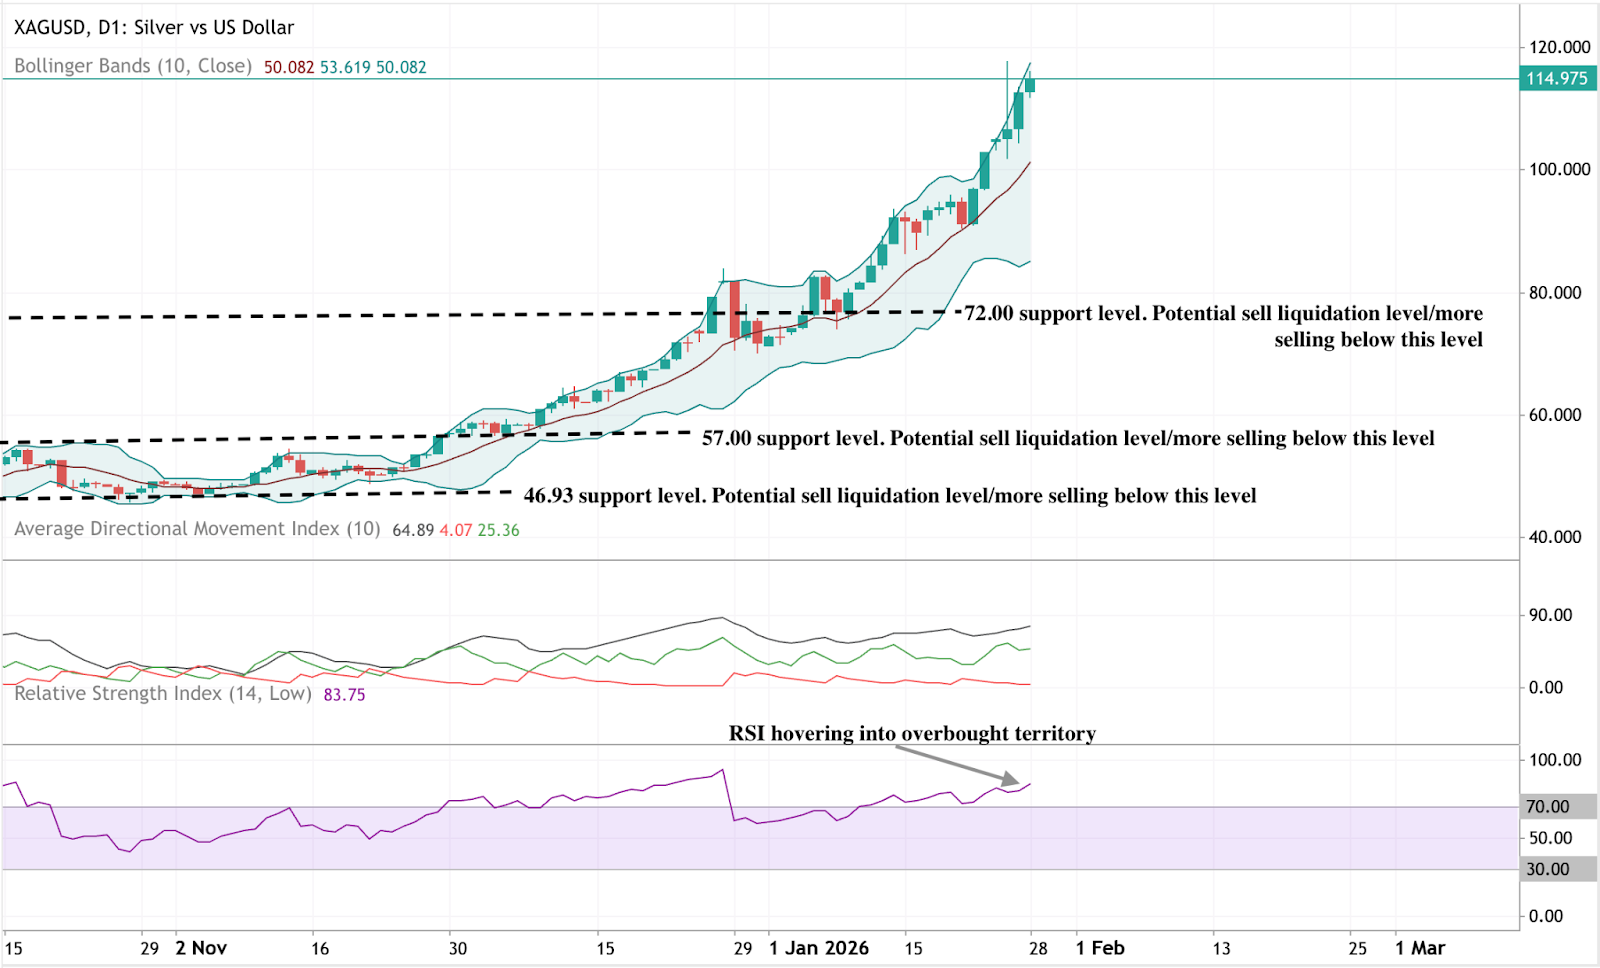
تستمر الفضة في التحرك نحو مناطق غير مألوفة، محتضنة الحد العلوي لـBollinger Band في ظل تقلبات مرتفعة. ويشير الاتساع الكبير في النطاقات إلى أن السوق لا يزال في مرحلة متسارعة وعالية الطاقة بعد الطفرة الأخيرة.
لا تزال مؤشرات الزخم في منطقة متطرفة. حيث يقع مؤشر RSI في منطقة شراء مفرط عميقة، بينما يشير مؤشر ADX إلى اتجاه قوي ولكنه ناضج. ومن الناحية الهيكلية، تتجاوز الأسعار بكثير مناطق التماسك السابقة قرب 72 و57 و46.93 دولارًا، مما يؤكد مدى اتساع هذا التحرك.
إخلاء مسؤولية:
المعلومات الواردة في Deriv Market News هي لأغراض تعليمية فقط، ولا يُقصد بها تقديم نصيحة مالية أو استثمارية. قد تصبح هذه المعلومات قديمة، وقد لا تكون بعض المنتجات أو المنصات المذكورة متاحة بعد الآن. نوصيك بإجراء بحثك الخاص قبل اتخاذ أي قرارات تداول. تشير الأرقام المتعلقة بالأداء المذكورة إلى الماضي، والأداء السابق ليس ضمانًا للأداء المستقبلي ولا دليلًا موثوقًا عليه لتوقع الأداء المستقبلي.
الأسئلة الشائعة
لماذا يعتقد ماركو كولانوفيتش أن أسعار الفضة قد تنخفض بنسبة 50%؟
ما مدى تطرف ارتفاع الفضة الأخير؟
لماذا تستهدف Citi سعرًا للفضة يبلغ 150 دولارًا للأونصة؟
ما مدى أهمية الطلب الصناعي والطاقة الشمسية بالنسبة لأسعار الفضة؟
ما الدور الذي تلعبه الصين ومراكز المتداولين في ارتفاع أسعار الفضة؟


