المحتويات
مقال
إلى أي مدى يمكن أن يستمر ارتفاع المعادن الثمينة فعليًا؟
January 26, 2026
مقال
إلى أي مدى يمكن أن يستمر ارتفاع المعادن الثمينة فعليًا؟
January 26, 2026
مقال
إلى أي مدى يمكن أن يستمر ارتفاع المعادن الثمينة فعليًا؟
January 26, 2026

لم يعد السؤال الأكثر إلحاحًا هو ما إذا كانت المعادن الثمينة قادرة على مواصلة الارتفاع، بل أصبح يتعلق بحجم الضغط النظامي الذي تستبقه الأسواق بالفعل. فتجاوز الذهب لمستوى 5,000 دولار للأونصة بشكل حاسم، وتفوق الفضة على معظم فئات الأصول الرئيسية، يشيران إلى أن المتداولين يبتعدون عن التحوط التكتيكي ويتجهون نحو حماية طويلة الأجل من عدم الاستقرار.
ارتفع الذهب بأكثر من 65% خلال العام الماضي، بينما قفزت الفضة بنحو 270% في أكثر من ثلاثة عشر شهرًا بقليل. وقد تزامنت هذه المكاسب مع تزايد أعباء الدين العالمي، وتصاعد المخاطر الجيوسياسية، وظهور بوادر مبكرة لضعف متجدد في الدولار الأمريكي. ومجتمعة، تشير هذه العوامل إلى ارتفاع أساسه ليس التجاوزات المضاربية بقدر ما هو تآكل الثقة في الأطر النقدية والمالية التقليدية.
ما الذي يدفع ارتفاع المعادن الثمينة؟
يرتكز هذا الارتفاع على توجه متنامٍ نحو الأصول الصلبة مع تراجع الثقة في الميزانيات العمومية الحكومية. ويصف المحللون هذا التحول بشكل متزايد بـ«صفقة تدهور قيمة العملة»، حيث يسعى المتداولون إلى الحفاظ على القوة الشرائية في ظل ارتفاع مستويات الدين ومقاومة سياسية للانضباط المالي.
أشار روبن بروكس من معهد بروكينغز إلى أن الارتفاع الحاد في أسعار المعادن الثمينة يعكس قلقًا متزايدًا من احتمال اعتماد الحكومات على التضخم لإدارة الدين الذي أصبح يصعب احتواؤه اقتصاديًا وسياسيًا. وقد اكتسبت هذه الرؤية زخمًا مع إعادة تقييم الأسواق لمصداقية السياسة المالية على المدى الطويل في الاقتصادات الكبرى.
عززت اتجاهات العملات هذا التحرك. فبعد أن ظل الدولار الأمريكي ثابتًا خلال معظم العام الماضي، بدأ عام 2026 على أرضية أكثر ضعفًا.
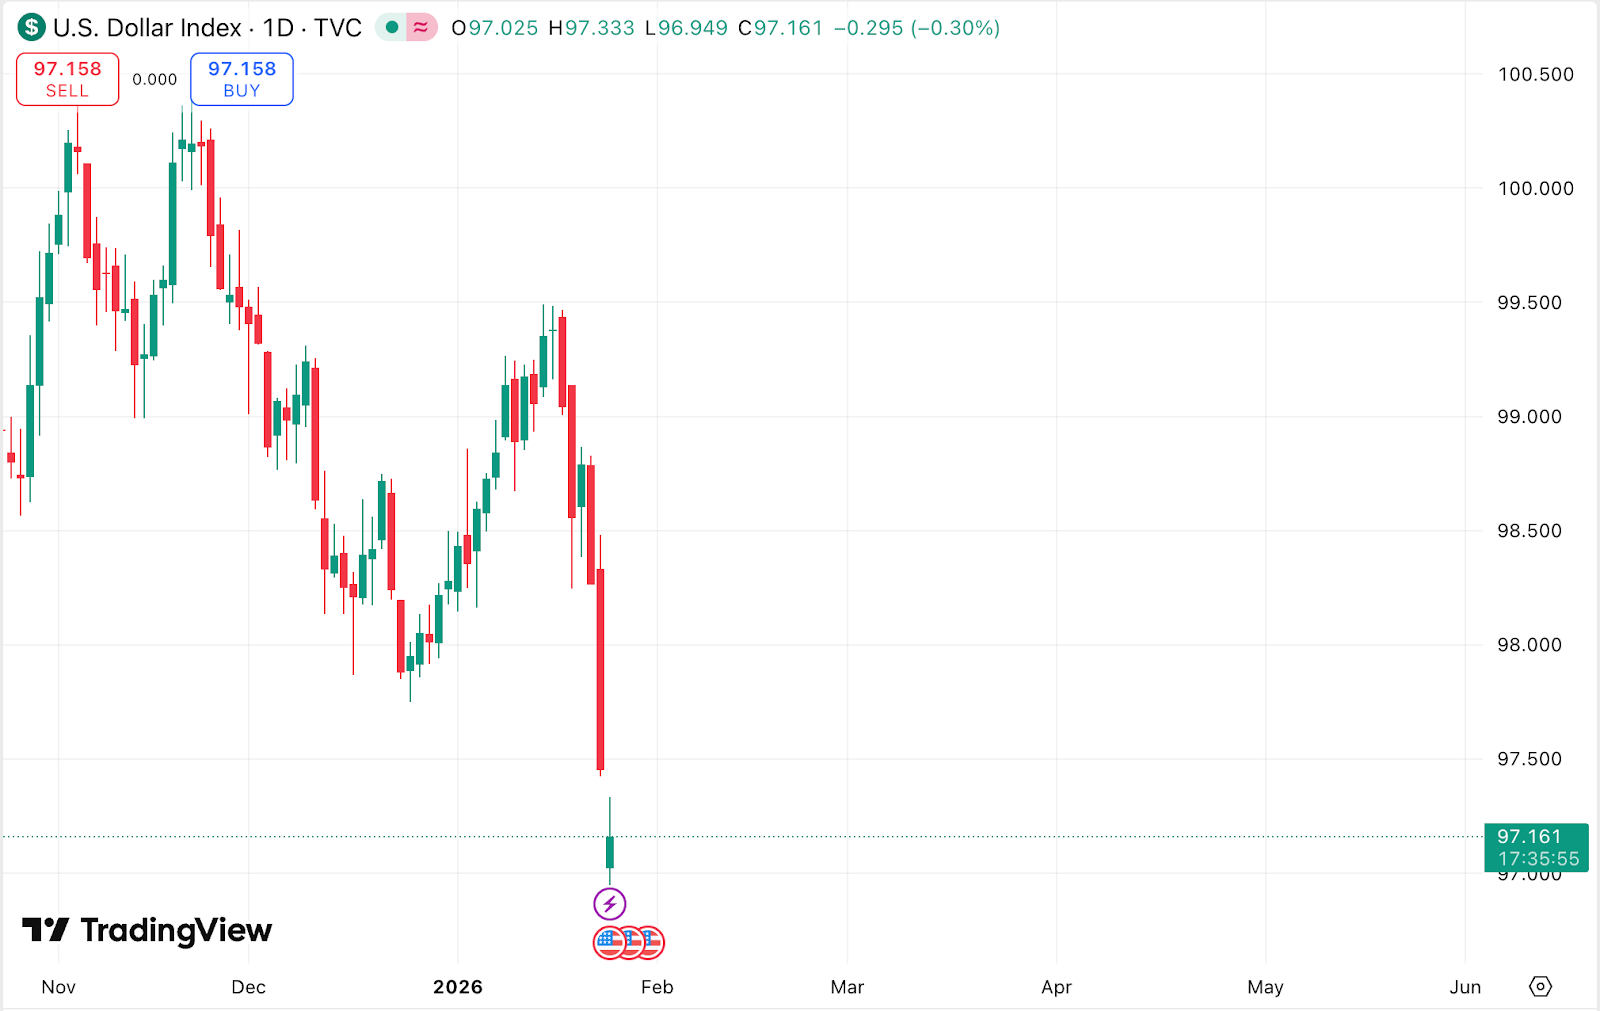
يزيد ضعف الدولار من القوة الشرائية للمشترين الأجانب ويعزز جاذبية الذهب والفضة كمخزن بديل للقيمة. وقد تزامنت هذه الديناميكيات مع تجدد حالة عدم اليقين الجيوسياسي، بدءًا من تعثر مفاوضات روسيا وأوكرانيا وصولًا إلى التوترات المتعلقة بفنزويلا وغرينلاند، مما عزز الطلب على الأصول التي يُنظر إليها على أنها محايدة سياسيًا.
لماذا يهم هذا الأمر
تتميز هذه الدورة عن ارتفاعات المعادن الثمينة السابقة باتساع نطاق المشاركة فيها. فلا تزال البنوك المركزية مشترية باستمرار، بمعدل يبلغ نحو 60 طنًا شهريًا، لكن المحللين يرون أنها لم تعد المحرك الوحيد أو حتى الرئيسي لحركة الأسعار. فالمتداولون من الأفراد والمؤسسات وأصحاب الثروات الكبيرة يشكلون الطلب بشكل متزايد وسط مخاوف مستمرة بشأن استدامة الأوضاع المالية.
تقدّر Goldman Sachs أن حيازات صناديق الذهب المتداولة (ETFs) الغربية قد ارتفعت بنحو 500 طن منذ أوائل عام 2025، مما يسلط الضوء على تجدد الاهتمام المؤسسي. وفي الوقت نفسه، ارتفع الطلب المادي مع سعي المتداولين للحصول على أصول أقل تعرضًا لمخاطر السياسات والعملات. وأشار بروكس إلى أن الارتفاع المتزامن عبر الذهب والفضة والمعادن الثمينة الأخرى يضعف فرضية التفسير الضيق القائم على دور البنوك المركزية فقط، ويشير بدلًا من ذلك إلى تحول نفسي أوسع عبر الأسواق.
التأثير على الأسواق والمستهلكين
أصبحت آثار هذا الارتفاع أكثر وضوحًا خارج نطاق الأسواق المالية. ففي الصين، أدت الأسعار القياسية إلى طلب قوي على منتجات الذهب والفضة المادية، مما دفع المصنّعين إلى زيادة الإنتاج وإعادة توجيه الطاقة الإنتاجية نحو السبائك ذات الدرجة الاستثمارية. وتحوّل المنتجون الذين كانوا يركزون في السابق على المجوهرات لتلبية الطلب المستمر من المتداولين.
كانت حركة الفضة لافتة بشكل خاص، إذ ارتفعت الأسعار الفورية بأكثر من 3% في جلسة واحدة هذا الأسبوع، مما رفع القيمة السوقية للفضة إلى نحو 3.5 أضعاف قيمة Bitcoin.
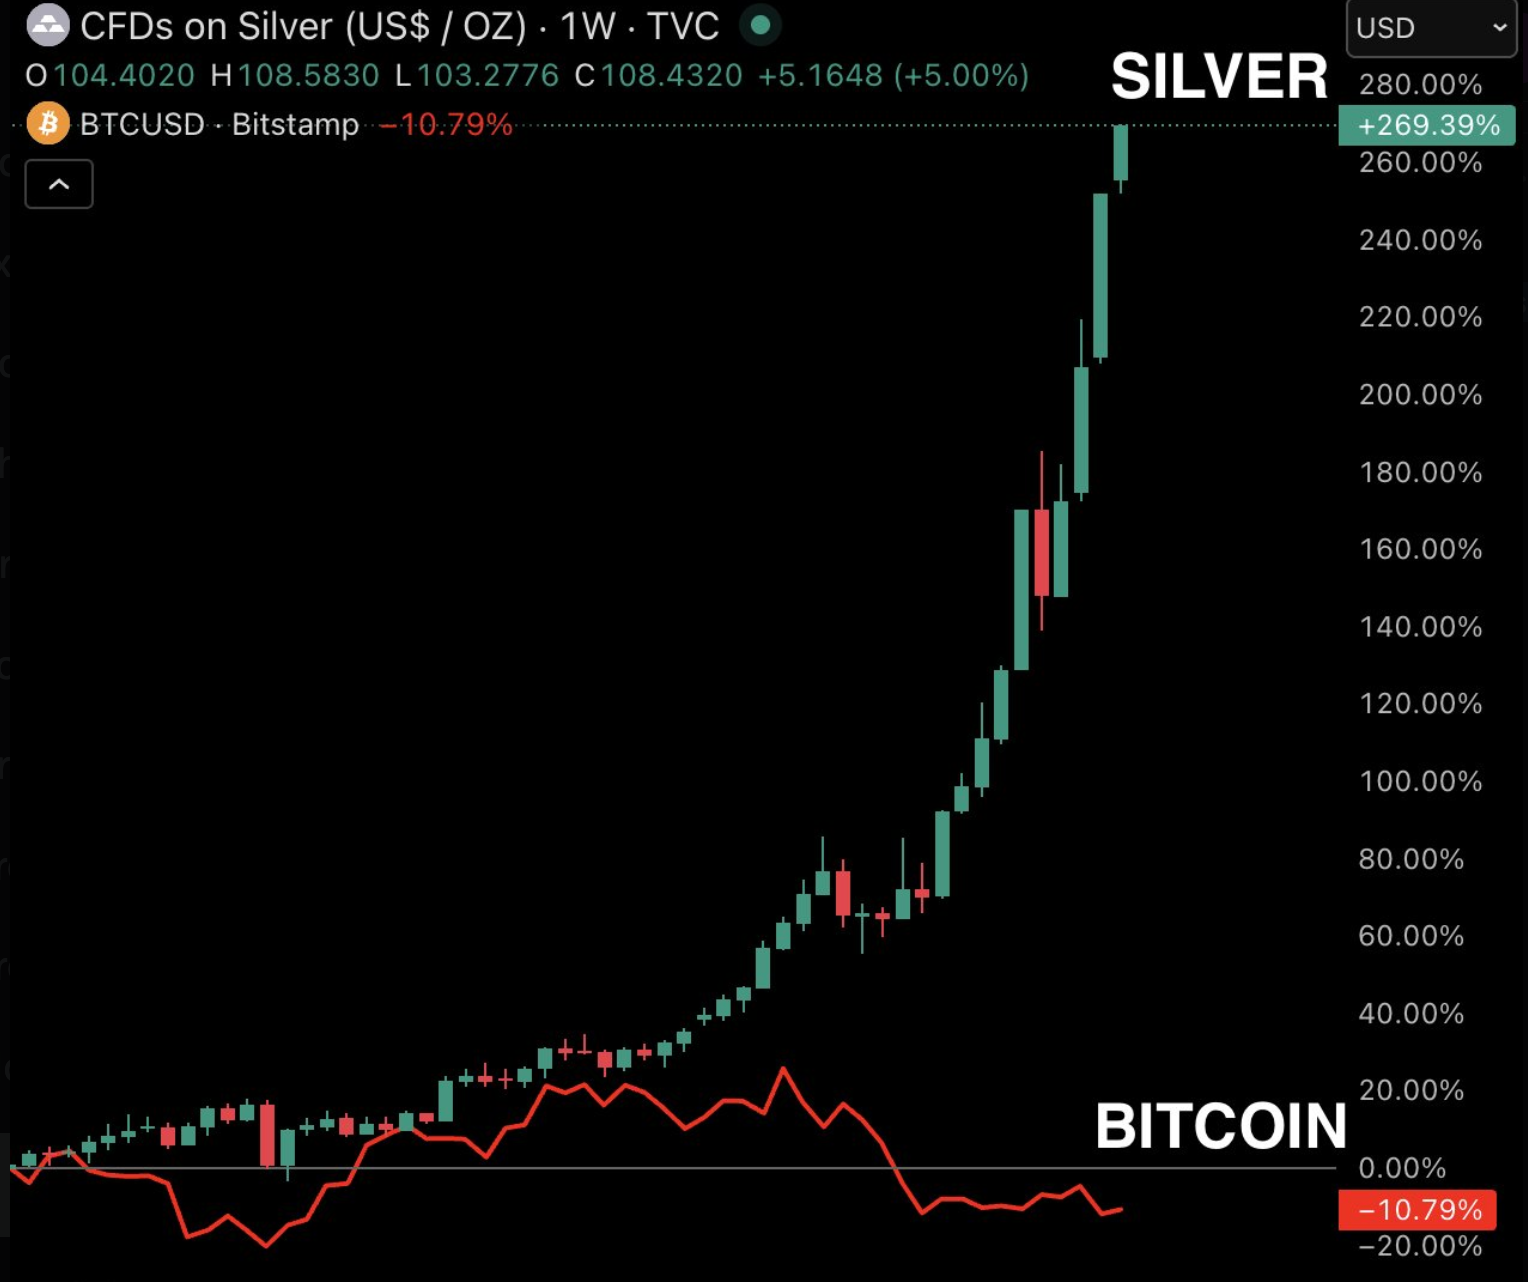
على عكس الذهب، تستفيد الفضة أيضًا من طلب صناعي قوي، خاصة في قطاعي الطاقة والإلكترونيات. وقد أدى هذا الدور المزدوج إلى تشديد ظروف العرض وساهم في نقص المنتجات المادية في عدة أسواق آسيوية.
نظرة الخبراء المستقبلية
تشير معظم التوقعات إلى أن الارتفاع لا يزال أمامه مجال للاستمرار، رغم أن المخاطر أصبحت ذات اتجاهين بشكل متزايد. فقد رفعت Goldman Sachs هدفها لسعر الذهب بنهاية العام إلى 5,400 دولار للأونصة، مستشهدة باستمرار تحوطات السياسات الكلية المرتبطة بمخاوف الاستدامة المالية. وأصدرت Union Bancaire Privée توقعات مماثلة، متوقعة أن يصل الذهب إلى 5,200 دولار بنهاية العام مع استمرار الطلب المؤسسي والفردي.
ومع ذلك، تجعل الأسعار المرتفعة السوق أكثر حساسية لتغيرات توقعات أسعار الفائدة والتطورات الجيوسياسية. ويراقب المتداولون عن كثب اختيار الرئيس ترامب لرئيس مجلس الاحتياطي الفيدرالي (Fed) القادم، إذ قد يؤدي موقف أكثر تيسيرًا إلى زيادة خفض تكلفة الفرصة البديلة للاحتفاظ بأصول لا تُدرّ عائدًا مثل الذهب. في المقابل، فإن أي تخفيف مستدام للتوترات الجيوسياسية قد يختبر مدى صمود هذا الارتفاع.
الخلاصة الرئيسية
سيعتمد مسار ارتفاع المعادن الثمينة بشكل أقل على العتبات الفنية وبشكل أكبر على ما إذا كانت الثقة في العملات والسياسات المالية والاستقرار الجيوسياسي ستستمر في التراجع أم لا. يستجيب الذهب والفضة لإعادة تسعير أوسع للمخاطر وليس لصدمات معزولة. وفي حين من المرجح أن يزداد التقلب مع استمرار ارتفاع الأسعار، تظل المحركات الهيكلية وراء الطلب قوية وثابتة. وستأتي الإشارات التالية من قيادة البنوك المركزية، واتجاهات العملات، ومسار النزاعات العالمية.
النظرة الفنية للذهب
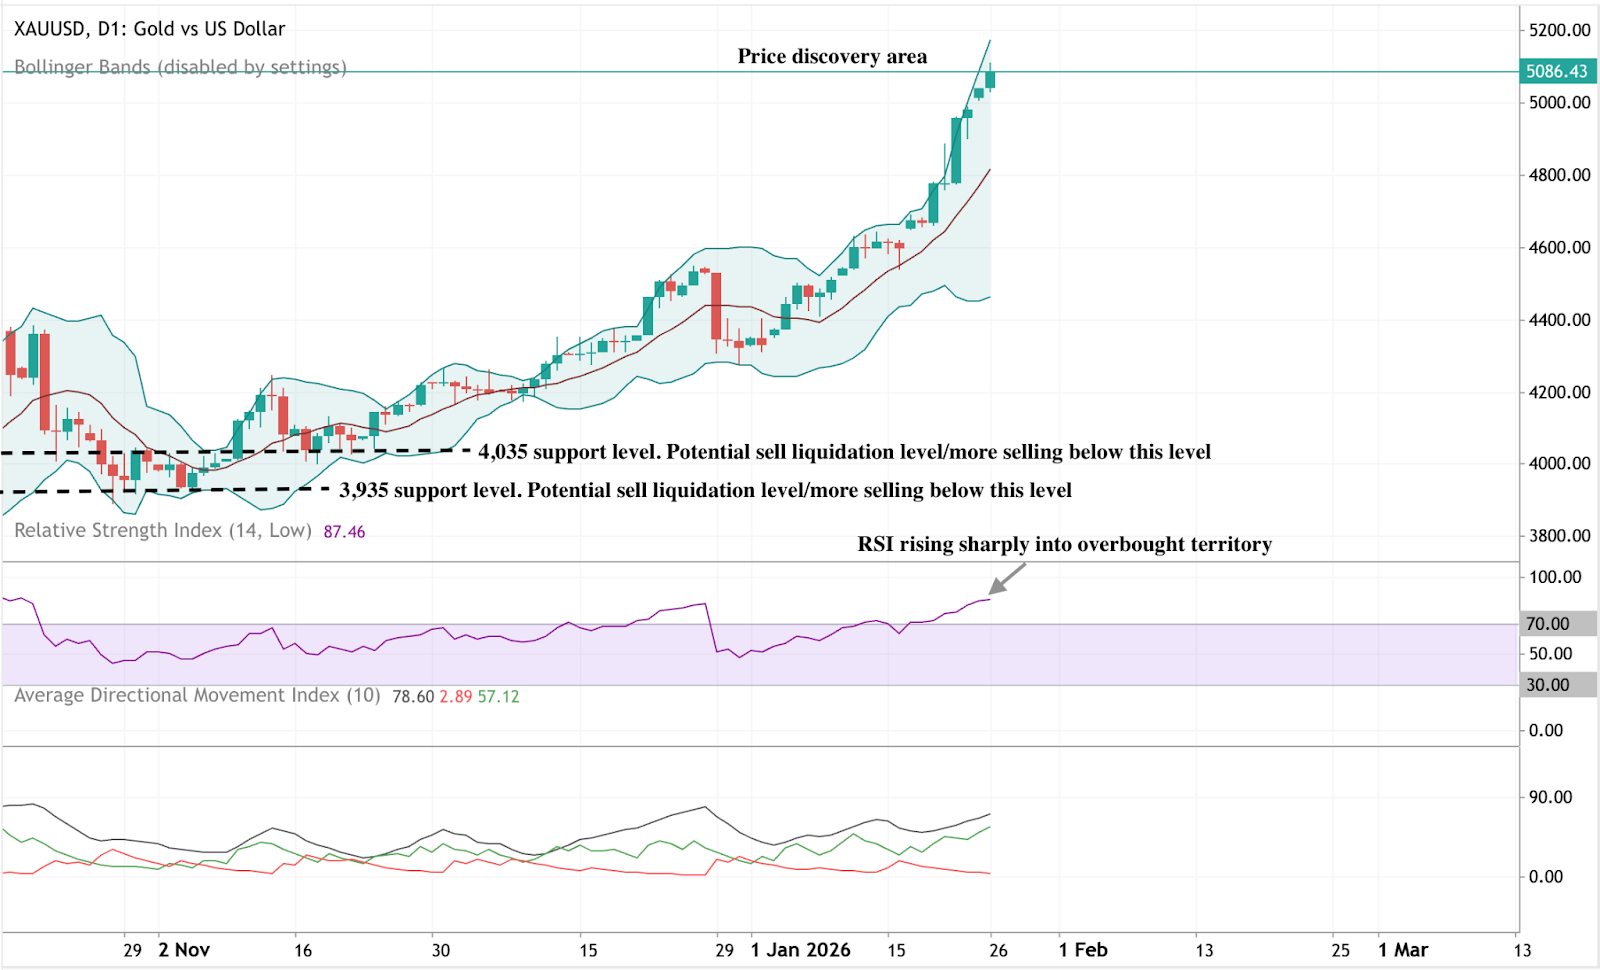
انتقل الذهب بشكل حاسم إلى مرحلة اكتشاف الأسعار، متجاوزًا مستوى 5,000 دولار ومتحركًا على طول الحد العلوي لـنطاق بولينجر. ويشير الاتساع المستمر للنطاقات إلى تقلب مرتفع وزخم صعودي مستمر عقب التسارع الأخير.
لا تزال مؤشرات الزخم في مستويات مشدودة، حيث تشير قراءات مؤشر القوة النسبية (RSI) بوضوح إلى منطقة التشبع الشرائي، ويظل مؤشر ADX عند مستويات مرتفعة للغاية، مما يدل على اتجاه قوي وناضج. وهيكليًا، لا يزال السعر أعلى بكثير من مناطق التماسك السابقة بالقرب من 4,035 دولار و3,935 دولار، مما يبرز حجم هذا التحرك. وبشكل عام، يعكس الرسم البياني بيئة مدفوعة بالزخم تتسم باستمرار قوة الاتجاه ونشاط اكتشاف الأسعار.
النظرة الفنية للفضة
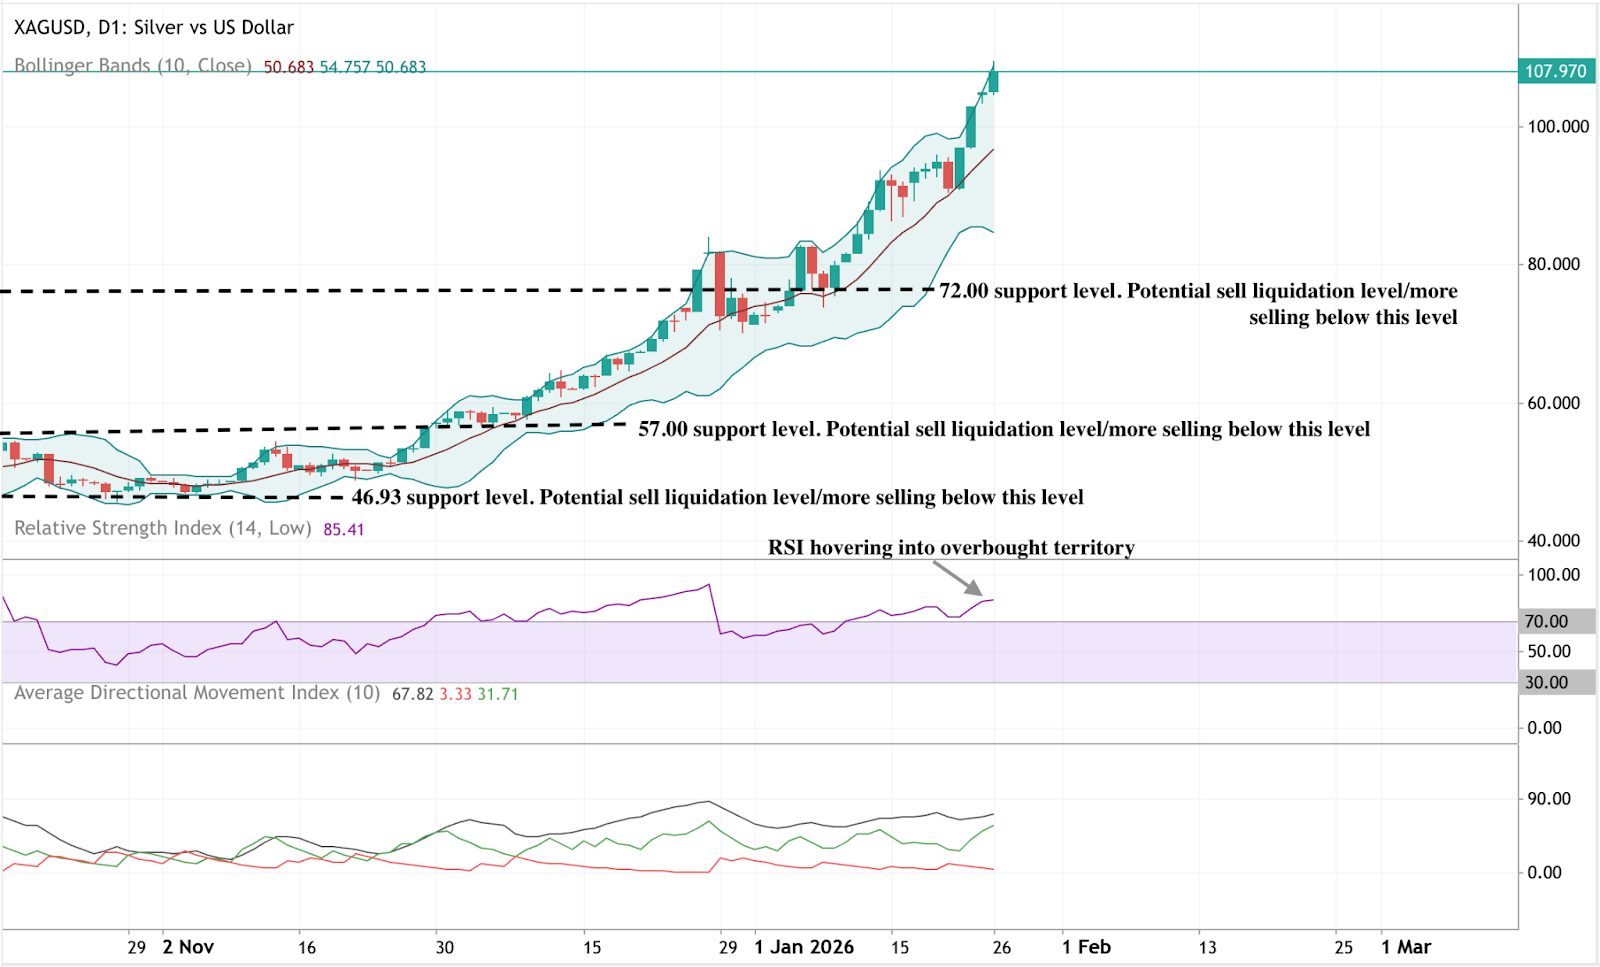
واصلت الفضة الارتفاع، لتسجل مستويات قياسية جديدة وهي تتداول بالقرب من الحد العلوي لنطاق بولينجر. ويشير الاتساع الكبير بين النطاقات إلى زخم اتجاهي مستمر بدلًا من وقفة أو تماسك.
لا تزال قراءات مؤشر القوة النسبية (RSI) في منطقة تشبع شرائي عميقة، مما يعكس ضغطًا صعوديًا مستمرًا، بينما يؤكد مؤشر ADX مرحلة اتجاه قوي وناضج. ومن الناحية الهيكلية، تجاوز السعر بشكل حاسم مناطق التماسك السابقة حول 72 دولارًا و57 دولارًا و46.93 دولارًا، مما يبرز حجم هذا التقدم ومتانته. ويواصل الرسم البياني تصوير سوق مدفوعة بالزخم تتميز باستمرار قوي للاتجاه وتقلب مرتفع.
إخلاء مسؤولية:
تشير الأرقام المذكورة بشأن الأداء إلى الماضي، والأداء السابق ليس ضمانًا للأداء المستقبلي أو دليلًا موثوقًا عليه للتنبؤ به.
الأسئلة الشائعة
إلى أي مدى يمكن أن يرتفع سعر الذهب بشكل واقعي من هذا المستوى؟
لماذا يتفوق أداء الفضة على الذهب؟
هل لا تزال البنوك المركزية تقود ارتفاع المعادن الثمينة؟
هل يُعد ارتفاع المعادن الثمينة فقاعة؟
لماذا يتم تسويق معادن أخرى مثل النحاس كاستثمارات؟


