المحتويات
مقال
توقعات سوق النفط: هل تدفع عمليات البيع القياسية لصناديق التحوط خام WTI نحو 55 دولارًا؟
October 28, 2025
مقال
توقعات سوق النفط: هل تدفع عمليات البيع القياسية لصناديق التحوط خام WTI نحو 55 دولارًا؟
October 28, 2025
مقال
توقعات سوق النفط: هل تدفع عمليات البيع القياسية لصناديق التحوط خام WTI نحو 55 دولارًا؟
October 28, 2025
وفقًا لمحللي السوق، قد يقترب خام WTI من مستوى 55 دولارًا للبرميل مع تصاعد صناديق التحوط لمراكز البيع القياسية وسط استمرار فائض العرض وتراجع مؤشرات الطلب.
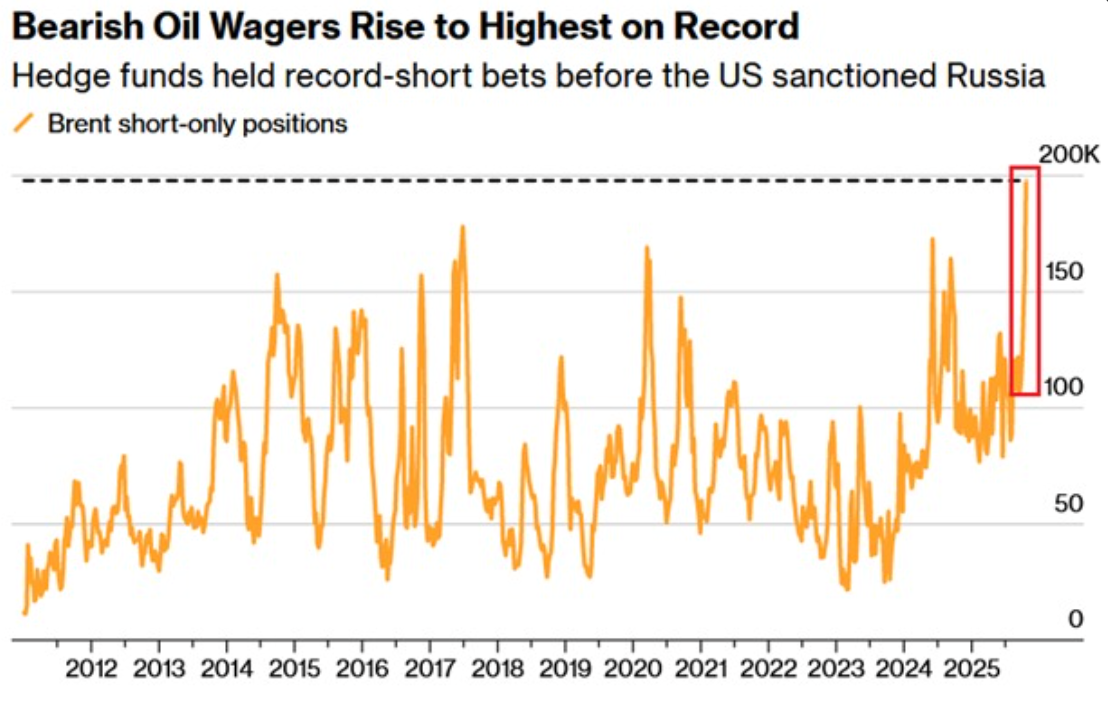
قفزت مراكز البيع على خام برنت بمقدار 40,233 عقدًا في الأسبوع المنتهي في 21 أكتوبر، لترفع إجمالي المراكز الهابطة إلى 197,868 عقدًا - وهو أعلى مستوى يُسجل على الإطلاق. ويمثل ذلك الأسبوع الثالث على التوالي من تزايد النشاط الهابط، ومضاعفة التعرض للبيع خلال الأشهر الثلاثة الماضية. ويعكس هذا الاتجاه قناعة متنامية بين المتداولين المؤسسيين بأن الإنتاج يتوسع بوتيرة أسرع من الاستهلاك، مع إضافة تحالف أوبك+ لمزيد من البراميل واستمرار ضعف الطلب العالمي.
ومع ذلك، لا تزال العقوبات الأمريكية الجديدة على النفط الروسي وتحولات خطط إنتاج أوبك تضيف تقلبات إلى السوق. ولا يمكن استبعاد موجات ارتداد ناتجة عن تغطية مراكز البيع نحو 65 دولارًا للبرميل، إذ تتجاذب العوامل الاقتصادية الكلية والجغرافية السياسية الأسعار في اتجاهين متعاكسين.
أبرز النقاط
- مراكز بيع قياسية لصناديق التحوط: تضاعفت الرهانات الهابطة على خامي برنت وWTI منذ يوليو، مما يعكس حذرًا مؤسسيًا متزايدًا.
- تقلبات قصيرة الأجل: رفعت العقوبات الأمريكية على روسيا أسعار برنت مؤقتًا بنسبة 10%، إلا أن الزخم تلاشى سريعًا.
- أساسيات هابطة: استمرار ارتفاع الإنتاج من تحالف أوبك+ والإنتاج الأمريكي القياسي يواصلان الضغط على المعنويات.
- تحول هيكلي: قد يحد الارتفاع المستمر في تكاليف إنتاج النفط الصخري الأمريكي من الهبوط على المدى الطويل.
- مخاطر الأسعار: إذا استمر فائض العرض، فقد يختبر خام WTI مستوى 55 دولارًا، إلا أن احتمال ارتداد ناتج عن تغطية مراكز البيع نحو 65 دولارًا يبقى قائمًا.
تداول صناديق التحوط في النفط يسيطر على المشهد
أصبحت الصناديق المضاربة أكثر تشاؤمًا بشكل متزايد. ففي الأسبوع المنتهي في 21 أكتوبر، قفزت مراكز البيع في عقود برنت الآجلة بأكثر من 40,000 عقد، في أكبر زيادة أسبوعية منذ بدء تسجيل البيانات.
يشير هذا الارتفاع الحاد إلى تنامي الثقة بأن ضعف الطلب وفائض العرض سيضغطان على الأسعار نحو الانخفاض. وقبل عام واحد، بلغ إجمالي مراكز البيع 26,000 عقد فقط. ويعكس هذا التحول الأنماط التي شهدناها في عامي 2018 و2020، حين أدى مزيج من ارتفاع المخزونات وقوة الدولار الأمريكي إلى تصحيحات واسعة في سوق النفط.
زيادة إنتاج أوبك للنفط تثقل كاهل السوق
تبيّن أن ارتداد النفط الأسبوع الماضي - وهو ارتفاع بنسبة 8% عقب فرض واشنطن عقوبات على شركتي روسنفت ولوك أويل الروسيتين - كان قصير الأمد.
وفي غضون أيام، تراجعت الأسعار بعد أن أشارت دول تحالف أوبك+ إلى زيادة أخرى في الإنتاج خلال نوفمبر، تُقدر بنحو 137,000 برميل يوميًا. وتسعى السعودية، التي تقود هذه المبادرة، إلى استعادة حصتها السوقية حتى لو اضطرت لقبول أسعار أقل في المدى القريب.
وقد أدت هذه الاستراتيجية، مقترنة بارتفاع الإنتاج من الولايات المتحدة والبرازيل وكندا، إلى تهيئة بيئة من فائض العرض المستمر. وعلى الرغم من المخاطر الجغرافية السياسية، يظل تركيز المتداولين منصبًا بشكل أكبر على تصاعد العرض الذي يواصل كبح الأسعار.
ضعف الطلب يضاعف الضغط
خفّض محللو Standard Chartered توقعاتهم لأسعار النفط للفترة 2026-2027 بمقدار 15 دولارًا للبرميل، مشيرين إلى تحول السوق نحو حالة «الكونتانجو» - حيث تتداول الأسعار الآجلة فوق مستويات السوق الفورية، وهو ما يعكس ضعفًا قصير الأجل.
وتتفق وكالة الطاقة الدولية (IEA) ومؤسسة S&P Global مع هذه الرؤية، إذ تتوقع كلتاهما أن يهبط سعر الخام دون 60 دولارًا في مطلع العام المقبل مع استمرار ضعف الطلب وحالة عدم اليقين التجاري.
وحتى مع تسجيل نشاط التكرير مستويات قياسية تتجاوز 85 مليون برميل يوميًا، لم يكن ذلك كافيًا لامتصاص الفائض. ومع تراجع أداء الاستهلاك العالمي عن التوقعات، يُرجّح أن تستمر المخزونات في التراكم حتى عام 2026.
الصدمات الجغرافية السياسية قد تُشعل موجات ارتداد بتغطية مراكز البيع
لا يُعدّ هذا السيناريو الهابط محصنًا ضد الانعكاسات المفاجئة. فقد دفعت العقوبات التي فرضتها إدارة ترامب مؤخرًا على قطاع النفط الروسي الأسعار للارتفاع بنسبة 10% خلال أسبوع واحد، في مؤشر على سرعة تغير المعنويات.
ويمكن أن تؤدي اضطرابات محتملة تتعلق بأوكرانيا أو إيران أو تجدد التوترات التجارية بين الولايات المتحدة والصين إلى موجات ارتداد ناتجة عن تغطية مراكز البيع، ترفع خام WTI مؤقتًا فوق 65 دولارًا. غير أن معظم المحللين يتفقون على أن هذه التفاعلات ستكون على الأرجح مؤقتة، إذ تظل الصورة الأوسع للعرض وارتفاع الإنتاج الأمريكي العاملين المهيمنين على مشهد السوق.
القصة الهيكلية: ارتفاع تكاليف النفط الصخري والتشدد طويل الأجل
في حين تميل الظروف قصيرة الأجل لصالح أسعار أقل، فإن تكلفة إنتاج النفط الصخري الأمريكي ترتفع باطراد. ووفقًا لشركة Enverus، قد ترتفع التكاليف الهامشية من 70 إلى 95 دولارًا للبرميل بحلول منتصف ثلاثينيات القرن الحالي، مع تجاوز المنتجين لأكثر الآبار إنتاجية.
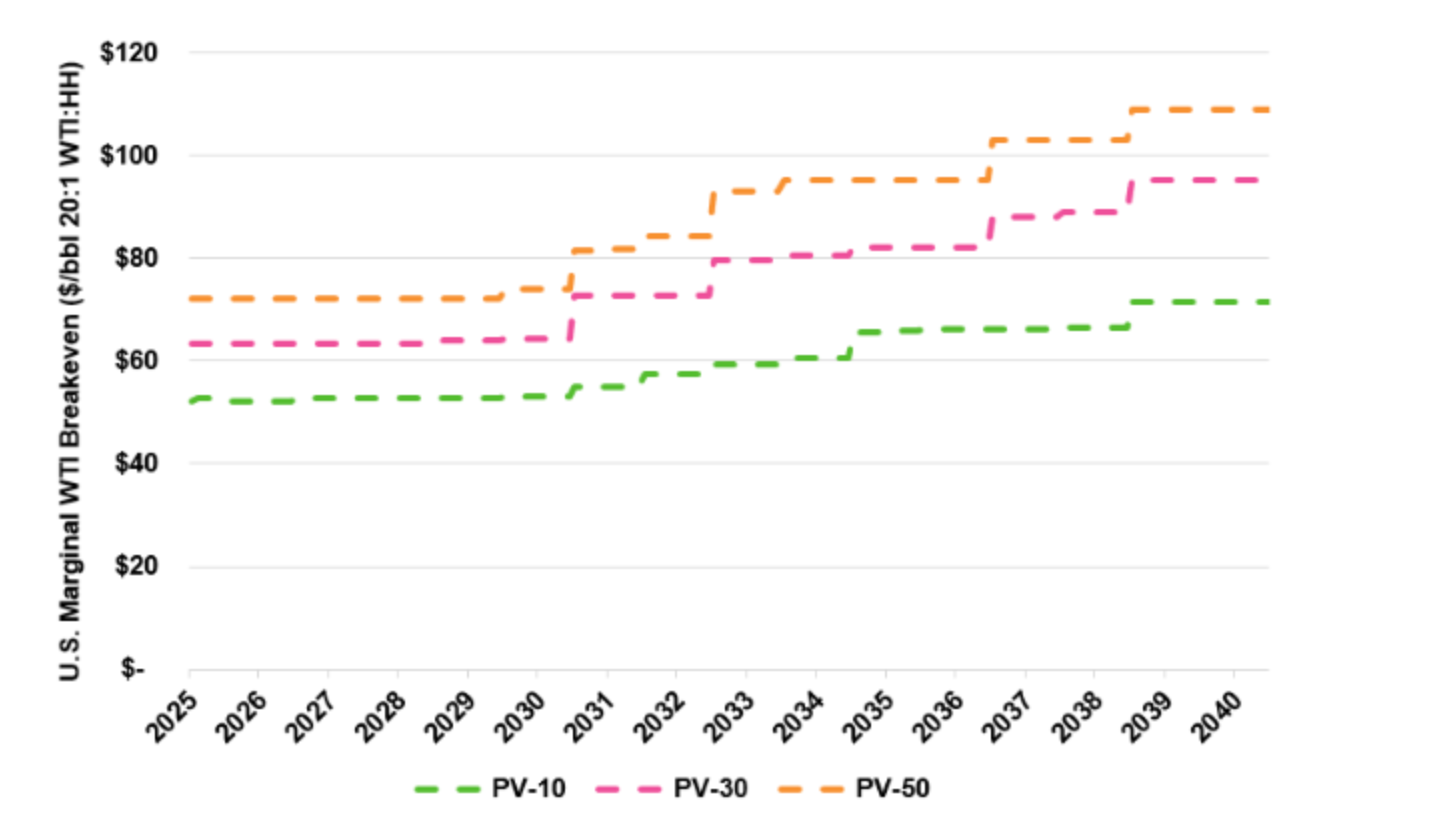
قد يؤدي هذا التحول الهيكلي في نهاية المطاف إلى خفض العرض إذا انخفضت الأسعار كثيرًا، مما يمهد الطريق لأسواق أكثر تشددًا بمجرد استقرار الطلب. أما في الوقت الراهن، فإن مكاسب الكفاءة في النفط الصخري تُبقي الإنتاج قويًا رغم بيئة الأسعار الصعبة.
تأثير سوق أسعار النفط وسيناريوهات الأسعار
إذا استمر اتجاه فائض العرض الحالي، يرى المحللون أن خام برنت سيستقر قرب 60 دولارًا، فيما سيتراوح خام WTI حول 55 دولارًا بحلول أوائل عام 2026.
قد يؤدي أي تغير في المعنويات - مثل تغطية واسعة النطاق لمراكز البيع أو تجدد مخاطر العقوبات - إلى تعافٍ قصير الأمد نحو نطاق 65-70 دولارًا. غير أن ميل السوق في الوقت الراهن لا يزال نحو الانخفاض مع تجاوز نمو العرض وتيرة تعافي الطلب.
يراقب العديد من المتداولين هذه المستويات السعرية باستخدام حاسبة التداول من Deriv، التي تساعد في تقييم حجم المركز والهامش والتعرض في ظل ظروف Volatility مختلفة.
رؤى فنية حول النفط
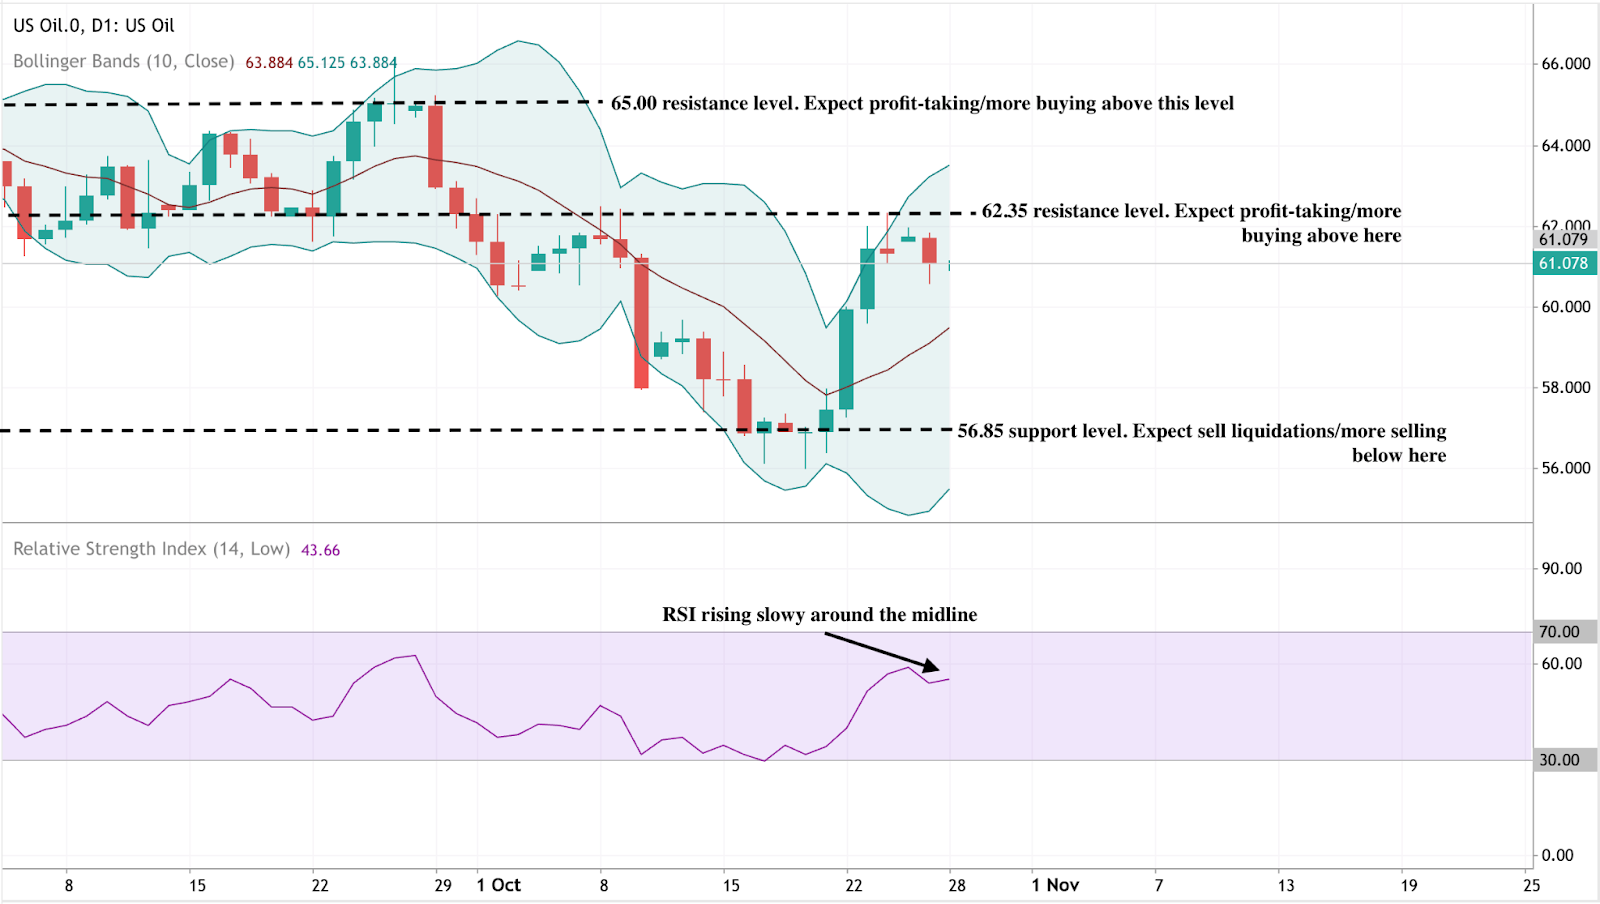
تتماسك أسعار النفط قرب الحد العلوي من نطاقات بولينجر على منصة Deriv MT5، عقب ارتداد من أدنى مستوياته الأخيرة - في إشارة إلى تباطؤ الضغط الهابط.
ويواصل مؤشر RSI الارتفاع بشكل طفيف حول خط المنتصف، مما يشير إلى زخم محايد.
تظل مستويات المقاومة قرب 62.35 و65.00، فيما يُشكّل مستوى 56.85 عتبة الدعم الرئيسية. وقد يفتح كسر هذا المستوى الباب أمام ضغط بيعي إضافي، بينما قد يبقي التماسك فوق 60 دولارًا الأسعار ضمن نطاق محدد في الوقت الحالي.
تداعيات أسعار النفط على الاستثمار
تشير التوقعات متوسطة المدى إلى استمرار الحذر بين المتداولين ومديري المحافظ.
ومن المرجح أن يبقي استمرار فائض العرض وضعف نمو الطلب أسعار النفط مقيدة، رغم توقع تقلبات دورية مع استجابة الأسواق للسياسات والأحداث الجغرافية السياسية.
وقد يظل المنتجون ذوو تكاليف الاستخراج المنخفضة والمراكز النقدية القوية - لا سيما في قطاعي النفط الصخري الأمريكي والشرق الأوسط - صامدين نسبيًا، في حين قد تواجه المشاريع البحرية الأعلى تكلفة تحديات في الربحية. أما شركات التكرير، فقد تستفيد من هوامش معالجة جيدة إذا ظلت أسعار الخام منخفضة.
إخلاء مسؤولية:
لا تُعد أرقام الأداء المذكورة ضمانًا للأداء المستقبلي.
الأسئلة الشائعة
لماذا قد تنخفض أسعار النفط إلى 55 دولارًا؟
ما الذي قد يمنع انخفاض السعر إلى 55 دولارًا؟
كيف تتناسب أنشطة التكرير مع هذا الوضع؟
ما هي الدول التي تقود نمو المعروض؟


