المحتويات
مقال
توقعات النفط: لماذا لا تزال التوترات الجيوسياسية غير قادرة على رفع أسعار الخام
January 5, 2026
مقال
توقعات النفط: لماذا لا تزال التوترات الجيوسياسية غير قادرة على رفع أسعار الخام
January 5, 2026
مقال
توقعات النفط: لماذا لا تزال التوترات الجيوسياسية غير قادرة على رفع أسعار الخام
January 5, 2026

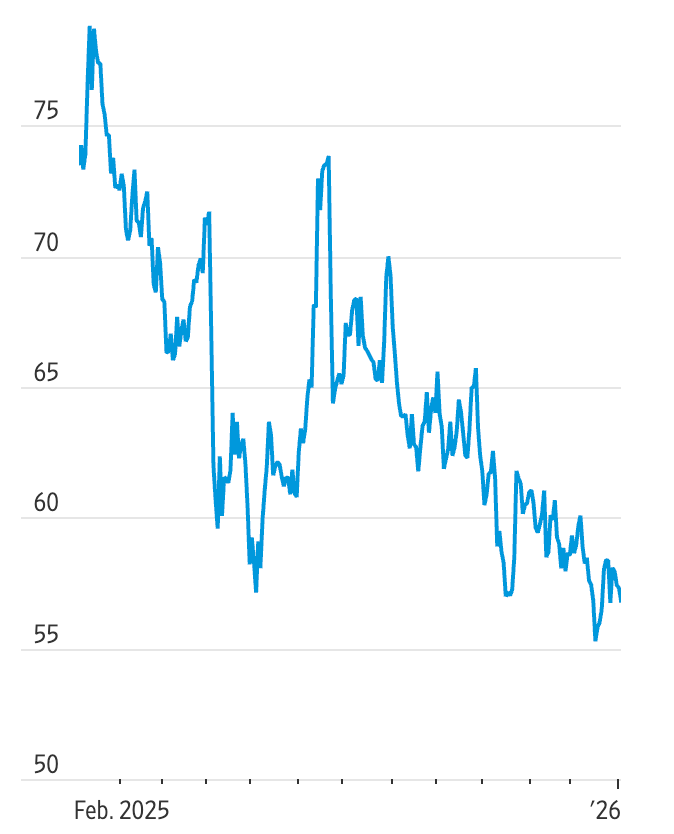
كانت الاضطرابات الجيوسياسية في السابق تمثل محركًا موثوقًا لارتفاعات أسعار النفط، لكن المحللين يرون أن تأثيرها قد تراجع. فحتى بعد إزالة الرئيس الفنزويلي نيكولاس مادورو من السلطة، ووعد الرئيس دونالد ترامب بإعادة فتح البلاد لشركات النفط الأمريكية، ظلت أسواق الخام دون تحرك يُذكر. تداول النفط الأمريكي عند مستوى قريب من 57 دولارًا للبرميل، بينما حافظ خام برنت على مستوى أعلى بقليل من 60 دولارًا، وكلاهما قريب من أدنى مستوياته منذ سنوات عديدة.
ووفقًا للمحللين، يعكس رد السوق الهادئ هذا قوى هيكلية أعمق تعمل في الخلفية. فالمعروض العالمي لا يزال وافرًا، ونمو الطلب يتباطأ، وتحتفظ الدول المنتجة البديلة بقدرة إنتاجية فائضة كافية لاستيعاب الصدمات. وإلى أن تتغير هذه الديناميكيات، قد تظل الأحداث الجيوسياسية تتصدر العناوين الإخبارية دون أن تقدّم دعمًا دائمًا لأسعار النفط.
ما العوامل التي تحرك أسعار النفط؟
لا يزال فائض المعروض يشكّل اتجاه سوق النفط. فقد اختارت أوبك+ الحفاظ على مستوى الإنتاج ثابتًا، في حين لا يزال إنتاج الدول غير الأعضاء في أوبك، وخاصة الولايات المتحدة، مرتفعًا. وقد شكّل هذا الخلل عاملًا ضاغطًا على الأسعار بقوة، مع انخفاض سعر الخام الأمريكي بنحو 20% العام الماضي، وهو ما يعكس كيف تجاوزت مرونة المعروض نمو الطلب.
ويضيف التحول السياسي في فنزويلا تعقيدًا دون أن يقدّم راحة فورية تُذكر. فمستوى الإنتاج الحالي يتراوح بين 800,000 و1.1 مليون برميل يوميًا، وهو أقل بكثير من 3.5 مليون برميل يوميًا التي كانت مُسجّلة في أواخر التسعينيات. وحتى في ظل الظروف المواتية، فإن إعادة بناء الإنتاج تتطلب استثمارًا مستمرًا واستقرارًا سياسيًا، وهو ما يجعل أي زيادة ملموسة في المعروض تطورًا بعيد المدى وليس وشيكًا.
لماذا يهم ذلك؟
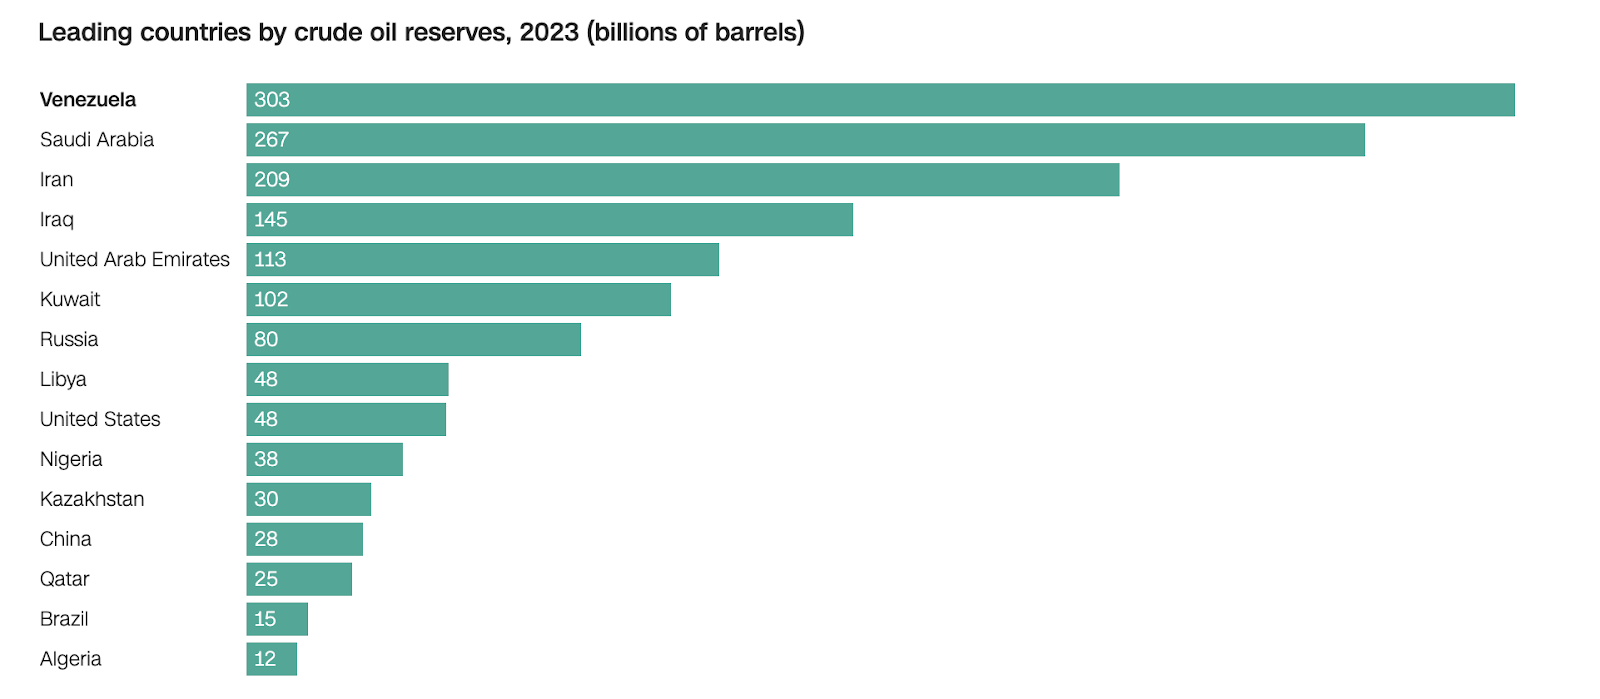
بالنسبة للمتعاملين في السوق، فإن الفورية أهم من الإمكانات المستقبلية. فأسعار النفط تستجيب للبراميل التي يمكن تسليمها اليوم، لا للاحتياطيات التي قد يستغرق استغلالها سنوات. وعلى الرغم من أن فنزويلا تمتلك أكبر احتياطيات نفط خام مؤكدة في العالم بواقع 303 مليار برميل، تظل تلك الاحتياطيات مقيدة فعليًا بسبب البنية التحتية المتقادمة، والعقوبات، والمخاطر السياسية المستمرة.
وصف رئيس أبحاث النفط في Goldman Sachs، دان ستروين (Daan Struyven)، تداعيات إزالة مادورو بأنها غير مؤكدة على المدى القصير. فبينما يمكن أن يدعم تخفيف العقوبات في النهاية مستوى الإنتاج الأعلى، لا يزال خطر الاضطرابات المؤقتة قائمًا. وفي غضون ذلك، لا يزال فائض المعروض يسيطر على تشكيل الأسعار، مما يحد من حساسية السوق للتحولات الجيوسياسية.
التأثير على سوق النفط
الأثر الصافي هو سقف للأسعار لا دافع لها. ويقدّر المحللون أنه حتى في ظل تخفيف كامل للعقوبات، قد تضيف فنزويلا فقط عدة مئات آلاف من البراميل يوميًا خلال السنة الأولى، على افتراض انتقال سلس للسلطة. وفي سوق تعاني بالفعل من فائض المعروض، من المرجح أن يتم استيعاب هذه الزيادة دون صعوبة كبيرة.
وهذا يساعد في تفسير سبب تراجع خام برنت مؤقتًا إلى ما دون 61 دولارًا قبل أن يستقر، وسبب بقاء التقلبات محدودة نسبيًا. وكما أشارت Capital Economics، فإن القدرة الفائضة في مناطق أخرى تسمح للسوق باستيعاب الاضطرابات الإقليمية، خاصة في ظل عدم إظهار أوبك+ رغبة كبيرة في إجراء تخفيضات حادة في المعروض وسط نمو غير مؤكد في الطلب.
نظرة الخبراء
وبالنظر إلى الأمد الأبعد، يتوقع المحللون بشكل عام أن تظل أسعار النفط محصورة في نطاق معين، مع ترجيح المخاطر نحو الاتجاه السلبي. وتتوقع Capital Economics أن ينزلق سعر الخام نحو 50 دولارًا للبرميل خلال العام المقبل، مع استمرار نمو المعروض العالمي في تجاوز الطلب. وأي تعافٍ ناجح في إنتاج فنزويلا من المرجح أن يعزز هذا الاتجاه بدلًا من أن يعكسه.
يكمن مصدر عدم اليقين الرئيسي في التنفيذ. وتشير تقديرات الصناعة إلى أن استعادة قطاع النفط في فنزويلا قد يتطلب حوالي 10 مليارات دولار سنويًا، ويعتمد هذا المستوى من الاستثمار على استقرار سياسي طويل الأمد. وإلى أن تظهر إصلاحات موثوقة وتخفيف دائم للعقوبات، سيظل النفط الفنزويلي اعتبارًا مستقبليًا في سوق يركز بشدة على التوازن القريب المدى.
الخلاصة الرئيسية
لم تعد الأحداث الجيوسياسية تضمن ارتفاع أسعار النفط. ومع توفر المعروض بكثرة، وبقاء تعافي الإنتاج الفنزويلي بعيدًا لسنوات، تستمر الأساسيات في الحد من ارتفاع أسعار الخام. وما لم يتعزز الطلب بشكل ملموس أو يتحرك المنتجون لتقليص المعروض، يتوقع المحللون أن يبقى النفط تحت الضغط. وستكون متابعة تطورات العقوبات، وقرارات سياسة أوبك، واتجاهات الإنتاج الأمريكي عوامل أساسية لتحديد التحول الجوهري المقبل.
التوقعات التقنية للنفط
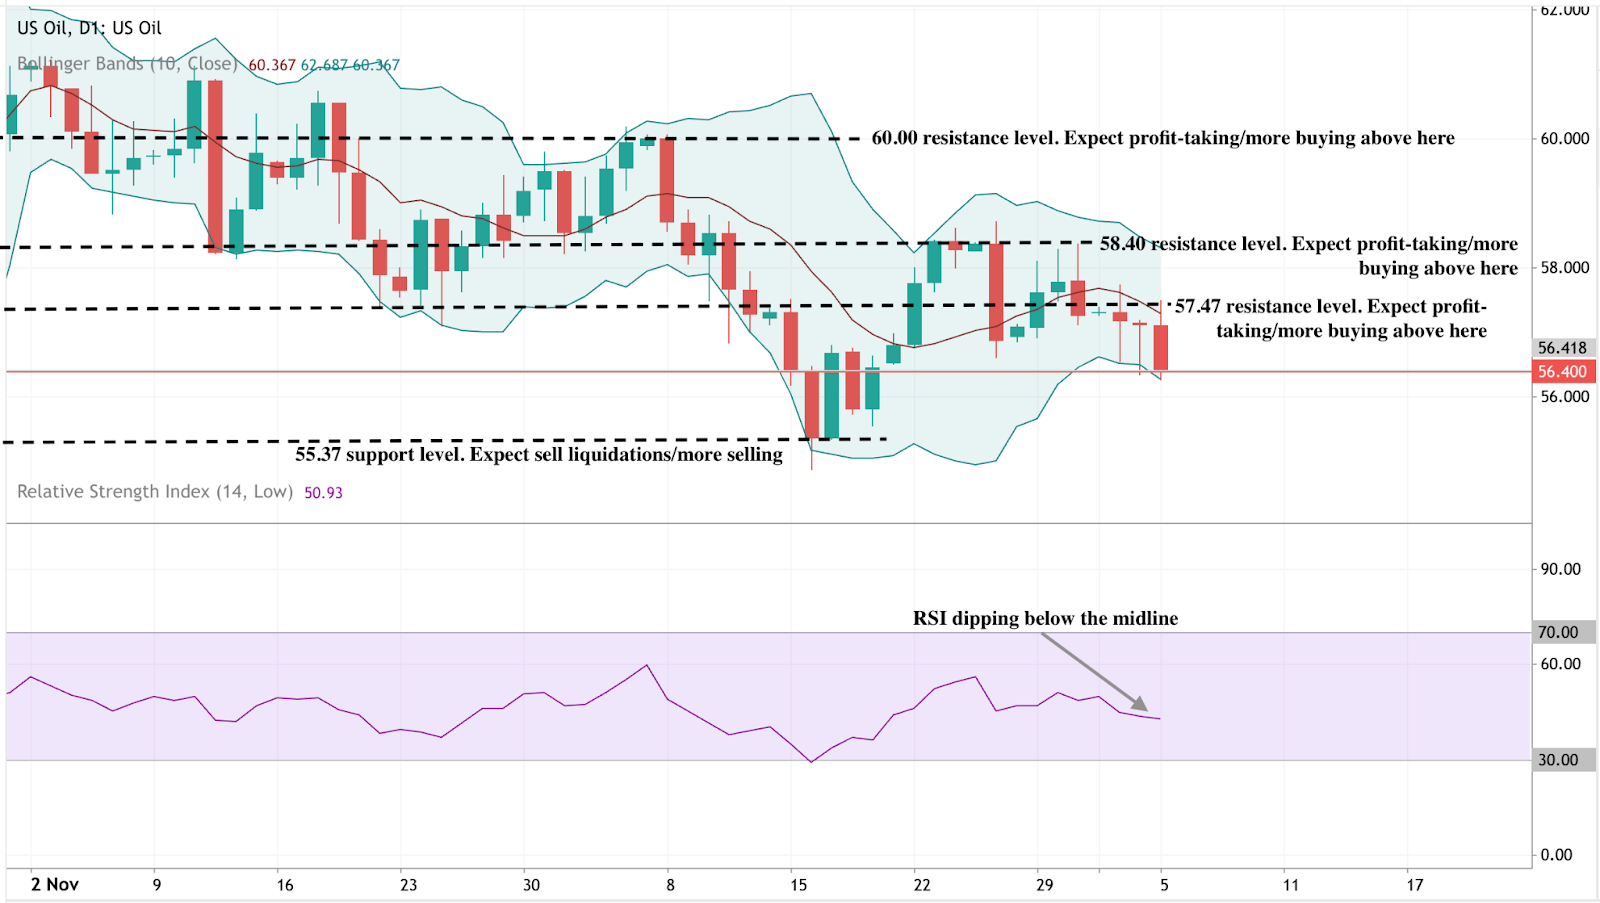
لا يزال النفط الأمريكي تحت ضغط قصير المدى، ويواجه صعوبة في استعادة الزخم فوق منطقة المقاومة 57.47–58.40، مما يحافظ على الانحياز العام نحو الاتجاه السلبي. وقد واجهت محاولات الاستقرار الأخيرة بيعًا جديدًا، مما ترك السعر يحوم فوق منطقة 56.40 بقليل، في حين يبرز مستوى 55.37 كمستوى دعم رئيسي.
وتدعم إشارات الزخم هذه النظرة الحذرة. فقد انزلق مؤشر RSI إلى ما دون نقطة الوسط، مما يشير إلى تراجع الزخم الصعودي، في حين لا تزال حركة السعر محدودة تحت المقاومة الرئيسية. وتشير نطاقات بولينجر (Bollinger Bands) إلى تقلبات مرتفعة، لكن دون اختراق اتجاهي واضح.
قد تؤدي حركة مستمرة أسفل مستوى 55.37 إلى موجة بيع أعمق مدفوعة بتصفية المراكز. وفي المقابل، سيتطلب أي تعافٍ ملموس اختراقًا حاسمًا للعودة فوق مستوى 58.40 لتغيير التوقعات قصيرة المدى.
إخلاء مسؤولية:
تشير الأرقام المذكورة بشأن الأداء إلى الماضي، والأداء السابق ليس ضمانًا للأداء المستقبلي ولا مؤشرًا موثوقًا عليه بشأنه.
الأسئلة الشائعة
لماذا لم ترتفع أسعار النفط بعد الاضطرابات السياسية في فنزويلا؟
كم يبلغ إنتاج فنزويلا من النفط اليوم؟
هل تستطيع شركات النفط الأمريكية إحياء الإنتاج الفنزويلي بسرعة؟
هل يهدد عودة فنزويلا استراتيجية أوبك؟
ما هو أكبر خطر يهدد أسعار النفط حاليًا؟


