المحتويات
مقال
اجتماع الفيدرالي في يناير: لماذا من المرجح أن يبقي Fed على سياسته النقدية ثابتة بينما تتطلع الأسواق إلى المستقبل
January 27, 2026
مقال
اجتماع الفيدرالي في يناير: لماذا من المرجح أن يبقي Fed على سياسته النقدية ثابتة بينما تتطلع الأسواق إلى المستقبل
January 27, 2026
مقال
اجتماع الفيدرالي في يناير: لماذا من المرجح أن يبقي Fed على سياسته النقدية ثابتة بينما تتطلع الأسواق إلى المستقبل
January 27, 2026
من المتوقع على نطاق واسع أن يبقي الاحتياطي الفيدرالي أسعار الفائدة دون تغيير اليوم، ليس لأن الظروف هادئة، بل لأن مخاطر التحرك تفوق فوائده. لا يزال التضخم عالقًا بالقرب من 3%، وسوق العمل يشهد تباطؤًا، بينما يسير النمو الاقتصادي بمعدل أعلى بكثير من المعدل الطبيعي. ومجتمعةً، تترك هذه العوامل صانعي السياسات بهامش ضئيل للمناورة في اجتماع الفيدرالي في يناير.
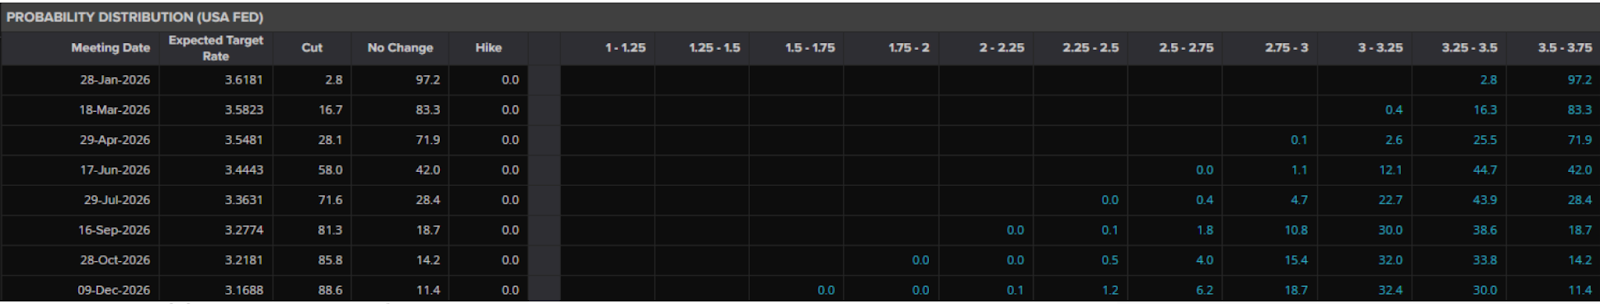
تقبّلت الأسواق إلى حد كبير هذه النتيجة. وتشير تسعيرات العقود الآجلة إلى احتمالية تبلغ نحو 97% ببقاء أسعار الفائدة دون تغيير، مما يدفع التوقعات بشأن أي تحول في السياسة إلى النصف الثاني من عام 2026. ونتيجة لذلك، تحوّل الاهتمام بعيدًا عن القرار نفسه نحو تقييم رئيس مجلس الاحتياطي الفيدرالي جيروم باول لميزان المخاطر الحالي.
مع تتبع نمو الناتج المحلي الإجمالي بمعدل سنوي يبلغ 5.4%، وتصاعد التدقيق السياسي تجاه Fed، يتجه اجتماع اليوم ليكون أقل تركيزًا على أسعار الفائدة وأكثر تركيزًا على المصداقية والاستقلالية، ومدى استعداد صانعي السياسات للانتظار.
ما الذي يدفع قرار الفيدرالي في يناير؟
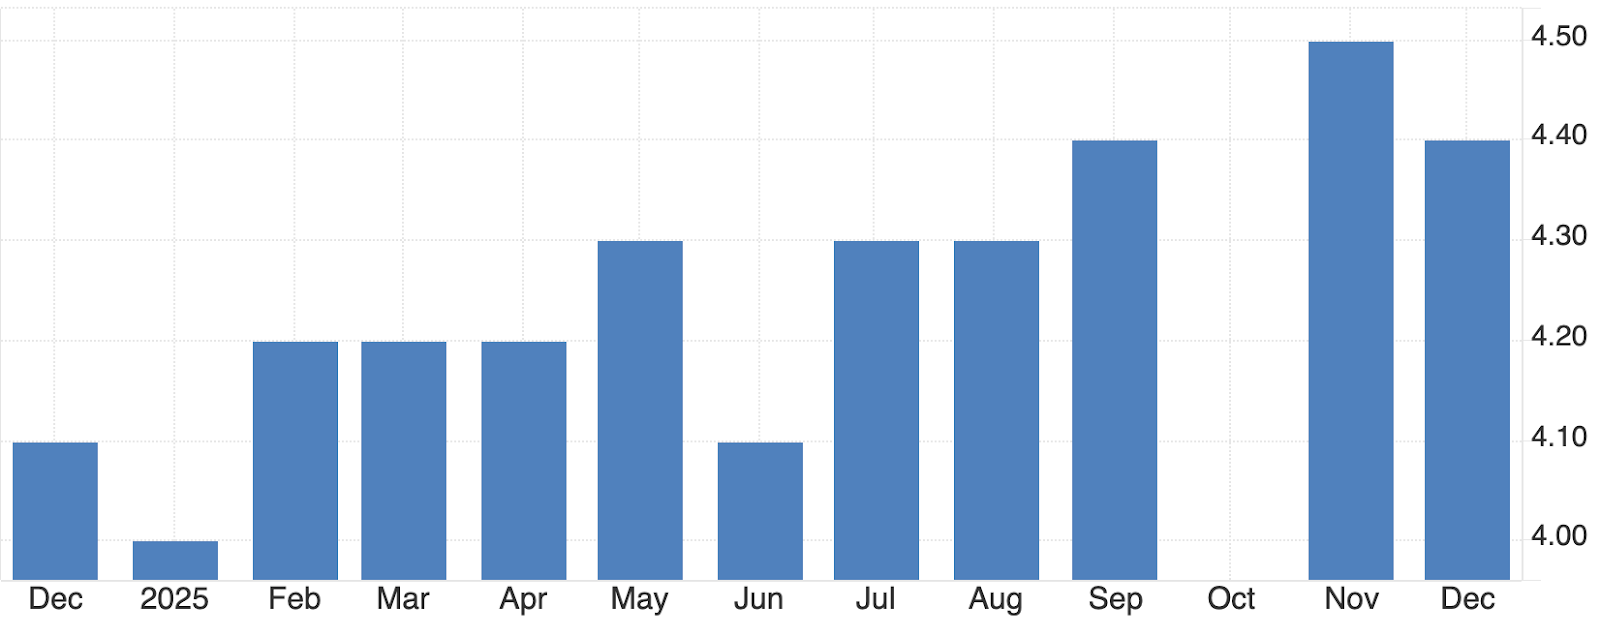
يعكس تردد Fed في التحرك اليوم اقتصادًا يتصرف بطرق غير متوقعة. فالناتج لا يزال قويًا، إلا أن سوق العمل يفقد زخمه بدلاً من أن يشهد ارتفاعًا مفرطًا. فقد ارتفعت البطالة إلى 4.4%، بينما تباطأ التوظيف عبر قطاعات متعددة، مما أضعف الرابط التقليدي بين النمو القوي وخلق الوظائف.
في غضون ذلك، لا يزال التضخم يمثل مشكلة مستمرة. فقد عادت أسعار المستهلكين إلى نطاق 2.7–3.0%، وهو أعلى بكثير من هدف Fed. ولعبت الرسوم الجمركية دورًا بارزًا، إذ دفعت معدل الرسوم الجمركية الفعلي في الولايات المتحدة إلى نحو 17%، وفقًا لتقديرات Yale Budget Lab. وتتسرب تكاليف الاستيراد البالغة نحو 30 مليار دولار شهريًا تدريجيًا إلى أسعار التجزئة، حتى مع محاولة كبرى شركات التجزئة تخفيف الأثر الكامل عن المستهلكين.
وهذا يترك صانعي السياسات بين مخاطرتين. فخفض أسعار الفائدة قد يعيد إشعال التضخم في وقت تتعزز فيه الضغوط السعرية. أما إبقاء أسعار الفائدة دون تغيير، فيزيد من خطر تعمّق ضعف سوق العمل. وفي الوقت الحالي، يبدو أن Fed أكثر قلقًا من التضخم العنيد مقارنة بتباطؤ النمو بشكل حاد.
لماذا يهم هذا الأمر
يؤكد اجتماع اليوم مدى ضيق المسار الذي أصبحت عليه سياسة Fed. فولايته المزدوجة تتجه في اتجاهين متعاكسين: ارتفاع البطالة يدعو إلى الدعم، بينما التضخم يدعو إلى ضبط النفس. ويفسر هذا التوتر سبب توقع أن يقدم بيان اليوم وضوحًا ضئيلًا حول موعد بدء التيسير النقدي المحتمل.
يتوقع بنك أوف أمريكا أن يعتمد باول بشكل كبير على الصبر والبيانات الواردة بدلاً من التوجيه المسبق. ومن المرجح أن يكون أحد المحاور الرئيسية هو ما إذا كان النمو القوي يعني معدل فائدة محايد أعلى، مما يبرر إبقاء السياسة تقييدية لفترة أطول. وقد تؤثر الخلفية السياسية أيضًا على النبرة، حيث يسعى Fed إلى تعزيز استقلاليته وتجنب تأجيج التكهنات حول تخفيضات قريبة الأجل.
التأثير على الأسواق والمقترضين وسوق الفوركس
بالنسبة للأسر والشركات، فإن إبقاء Fed على سياسته يعني أن تكاليف الاقتراض من غير المرجح أن تنخفض في المستقبل القريب. ورغم أن البنك المركزي لا يحدد أسعار الإقراض بشكل مباشر، إلا أن موقفه يشكل عوائد سندات الخزانة، التي تؤثر على كل شيء بدءًا من القروض العقارية وصولاً إلى قروض الأعمال. ومع بقاء أسعار الفائدة دون تغيير، يظل التخفيف المالي محدودًا.
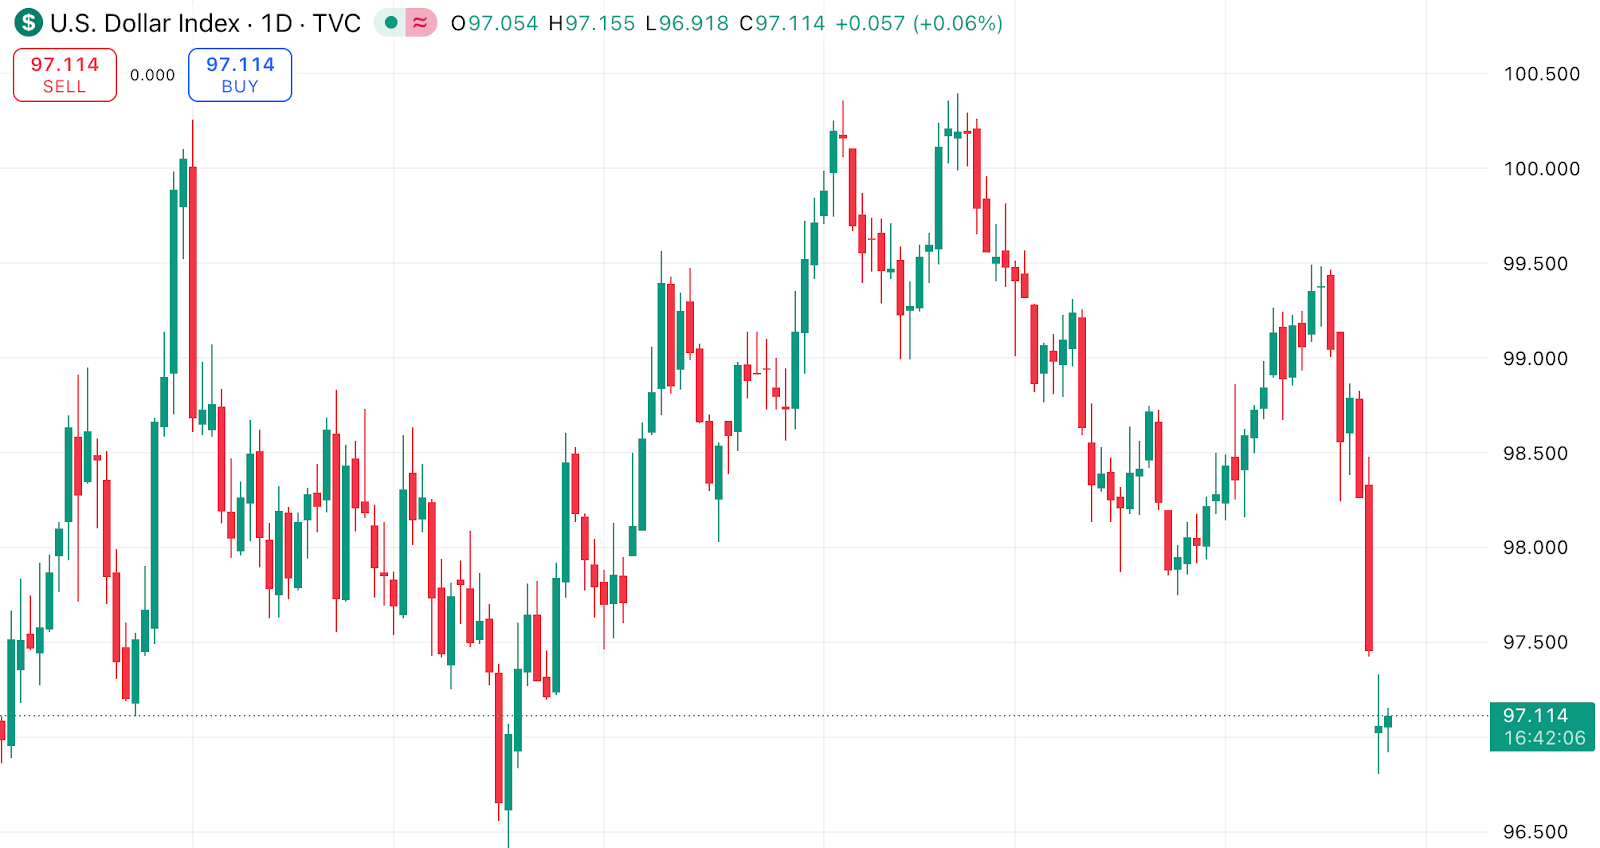
إلا أن الأسواق تتطلع بالفعل إلى ما بعد اليوم. فقد ضعف الدولار الأمريكي، مع انزلاق مؤشر الدولار نحو 97، في ظل تسعير المستثمرين لتيسير محتمل في المستقبل، ومراعاة مخاوف بشأن الضغط السياسي على السياسة النقدية.
صعد اليورو نحو 1.19 دولار، بينما ارتفع الجنيه الإسترليني ليقترب من 1.37 دولار، مدعومًا بتوقعات بأن الاقتصاد العالمي يمكن أن يتباطأ دون الانزلاق إلى الركود. ويعزز ارتفاع الذهب فوق 5,100 دولار هذا التوجه، مما يشير إلى أن المستثمرين يتجهون بشكل متزايد نحو الأصول الملموسة بدلاً من الاعتماد على الدولار كملاذ آمن افتراضي.
نظرة الخبراء: ما الذي تنتظره الأسواق حقًا
قلة من المحللين يتوقعون أن يمثل اجتماع اليوم نقطة تحول. ويتوقع Goldman Sachs أن يبقي Fed على سياسته لعدة أشهر أخرى، مع تحديد تخفيضين لأسعار الفائدة في 2026 يبدآن حوالي شهر يونيو. ويشارك سام ستوفال من CFRA هذا الرأي، مشيرًا إلى أن صانعي السياسات سينتظرون أدلة أوضح على أن التضخم يتراجع بشكل مستدام.
وتضيف السياسة طبقة إضافية من عدم اليقين. فولاية باول كرئيس تنتهي في مايو 2026، وتزداد حساسية الأسواق تجاه ما سيأتي بعد ذلك. ووصف Rabobank البيئة الحالية بأنها «عين العاصفة»، مشيرًا إلى أن الثقة في تخفيض شهر يونيو مرتبطة ارتباطًا وثيقًا بتوقعات انتقال القيادة. وإذا ثبت أن هذه التوقعات في غير محلها، فقد ترتفع التقلبات (Volatility) بشكل حاد عبر السندات والأسهم والعملات.
الخلاصة الرئيسية
من المقرر أن يؤكد اجتماع الفيدرالي في يناير أن Fed يختار الحذر على السرعة. فالتضخم لا يزال مرتفعًا جدًا، والنمو قوي جدًا، ومخاطر التحرك المبكر جدًا كبيرة جدًا. وتتطلع الأسواق بالفعل إلى ما بعد اليوم، مركزة على منتصف عام 2026 والتحولات السياسية والاقتصادية التي قد تفتح في النهاية الباب أمام سياسة أكثر تيسيرًا. وفي الوقت الحالي، يظل البقاء دون تحرك هو الخيار الأقل خطورة بالنسبة لـ Fed.
إخلاء مسؤولية:
المعلومات الواردة في Deriv Market News هي لأغراض تعليمية فقط، ولا يُقصد بها تقديم نصيحة مالية أو استثمارية. وقد تصبح هذه المعلومات قديمة، كما أن بعض المنتجات أو المنصات المذكورة قد لا تعود متوفرة. نوصيك بإجراء بحثك الخاص قبل اتخاذ أي قرارات تداول. تشير أرقام الأداء المذكورة إلى الماضي، والأداء السابق ليس ضمانًا للأداء المستقبلي أو دليلاً موثوقًا عليه للأداء المستقبلي.
الأسئلة الشائعة
لماذا يحافظ Fed على أسعار الفائدة في اجتماع FOMC اليوم؟
متى تتوقع الأسواق أول خفض لأسعار الفائدة؟
هل يؤثر قرار اليوم على أسعار الرهن العقاري فورًا؟
لماذا يتراجع الدولار الأمريكي إذا بقيت أسعار الفائدة دون تغيير؟
ما الذي ينبغي أن يراقبه المتداولون بعد هذا الاجتماع؟


