المحتويات
مقال
نظرة مستقبلية على المعادن الثمينة لعام 2026: هل تستمر الأسعار في مستوياتها المرتفعة؟
January 2, 2026
مقال
نظرة مستقبلية على المعادن الثمينة لعام 2026: هل تستمر الأسعار في مستوياتها المرتفعة؟
January 2, 2026
مقال
نظرة مستقبلية على المعادن الثمينة لعام 2026: هل تستمر الأسعار في مستوياتها المرتفعة؟
January 2, 2026

انتهى عام 2025 بالمعادن الثمينة عند مستويات دفعت المتداولين إلى إعادة تقييم ما يُعتبر تسعيرًا «طبيعيًا». وأظهرت البيانات أن الفضة سجّلت مكسبًا يتجاوز 150% خلال العام - وهو أقوى أداء لها منذ عام 1979 - متجاوزةً بشكل مؤقت مستوى 80 دولارًا للأونصة. وارتفع الذهب بنحو 65%، محققًا أفضل أداء سنوي له منذ عقود، في حين قفز البلاتين إلى أعلى مستوى له في 17 عامًا بعد إعادة تسعير مفاجئة لقيود العرض والطلب الصناعي.
نادرًا ما تنحسر تحركات بهذا الحجم بهدوء. ومع بداية عام 2026، تغيّر السؤال الجوهري. فالأمر لم يعد يتعلق بما إذا كان صعود المعادن الثمينة مبرَّرًا، بل بما إذا كانت الأسعار قادرة على الاستمرار في مستوياتها المرتفعة بعد تراجع Volatility، وتفكك الرافعة المالية، وبدء استقرار الظروف الاقتصادية الكلية. وستتوقف الإجابة على أسعار الفائدة، والطلب في الاقتصاد الحقيقي، ومدى الحماس الزائد الذي استوعبه السوق بالفعل.
ما الذي قد يدفع المعادن الثمينة في عام 2026؟
تحتل السياسة النقدية مركز الصدارة في نظرة عام 2026 المستقبلية. ويشير المحللون إلى أن توقعات مزيد من تخفيضات أسعار الفائدة الأمريكية تُعد دعمًا حاسمًا للذهب والفضة، إذ تقلّل من تكلفة الفرصة البديلة لحيازة أصول لا تحقق عائدًا.
وأقدم الاحتياطي الفيدرالي (Fed) على خفض أسعار الفائدة بمقدار 25 نقطة أساس في ديسمبر، لينخفض النطاق المستهدف إلى ما بين 3.50% و3.75%.
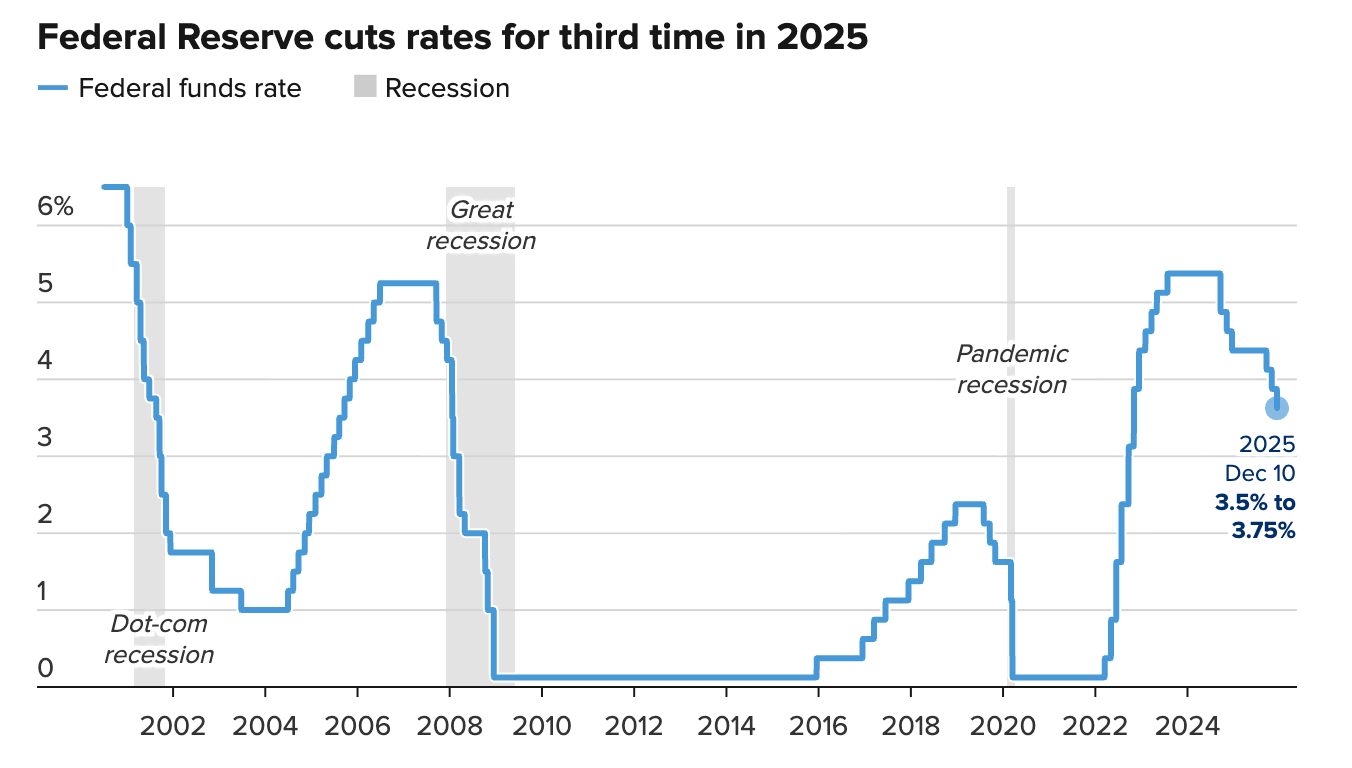
وأشارت محاضر الاجتماع إلى أن صانعي السياسات لا يزالون مستعدين لمزيد من التيسير إذا استمر التضخم في اتجاهه التنازلي.
ولاحظ متابعو السوق أن استجابة الفضة كانت أكثر تقلبًا من استجابة الذهب، مما يعكس دورها المزدوج كسلعة ووسيلة تحوّط في الوقت نفسه. وإلى جانب جذب تدفقات الملاذ الآمن، أدى الطلب على الفضة من الألواح الشمسية والإلكترونيات والمركبات الكهربائية إلى تشديد سوق تعاني بالفعل من سنوات من نقص العرض. ومع استنزاف المخزونات وتراجع السيولة قرب نهاية العام، كان لأي تغيّر طفيف في المراكز تأثير مُضخّم - ما ضاعف من حجم المكاسب والتراجعات على حد سواء.
لماذا يُعد هذا الأمر مهمًا
تمتد التأثيرات إلى ما هو أبعد من أداء الأسعار. فأهمية الفضة كأصل مالي ومُدخل صناعي في الوقت نفسه تعني أن التقلبات الحادة في الأسعار تنعكس مباشرة على تكاليف الإنتاج وقرارات المحافظ الاستثمارية وديناميكيات التضخم. ورفع بنك أوف أمريكا توقعاته لسعر الفضة في عام 2026 إلى 65 دولارًا للأونصة، مستشهدًا باستمرار عجز العرض، محذرًا في الوقت نفسه من أن استمرار الأسعار المرتفعة قد يبدأ بتقليص الطلب في بعض الهوامش.
أما تأثير الذهب، فهو أوسع نطاقًا وأكثر توازنًا. فقد استند قوته في أواخر عام 2025 إلى حالة من عدم اليقين الجيوسياسي، بما في ذلك التوترات المستمرة في الشرق الأوسط والغموض المحيط باتجاه السياسة الخارجية الأمريكية. ويرى المحللون أن جاذبية الذهب في هذه المرحلة لم تكن نابعة من سلوك تخميني بقدر ما كانت وسيلة للحفاظ على رأس المال في بيئة تظل فيها الرؤية طويلة الأمد للسياسات محدودة.
التأثير على الأسواق والصناعة والمتداولين
فرضت التقلبات تعديلات بالفعل. فقد تسبب رفع CME Group لمتطلبات الهامش الخاصة بعقود المعادن الثمينة الآجلة في عملية تخفيض سريع للرافعة المالية، خصوصًا في سوق الفضة. وانخفضت الأسعار بشكل حاد من قرب 86 دولارًا إلى أدنى السبعينات في غضون أيام. وشكّلت هذه التحركات عملية إعادة ضبط بنيوية أكثر من كونها انهيارًا في الأساسيات، إذ أدت إلى تصفية الرافعة المالية الزائدة من تداول مزدحم.
وعلى الرغم من حالة التقلب، لا يزال الاهتمام بالتداول قويًا. فقد شهدت صناديق المؤشرات المتداولة (ETFs) الخاصة بالفضة تدفقات كبيرة طوال عام 2025، متجاوزةً أداء صناديق المؤشرات المتداولة الخاصة بالذهب وكثيرًا من مؤشرات الأسهم الكبرى. كما استعاد البلاتين اهتمامًا متجددًا، مع رفع UBS لأهداف الأسعار نتيجة تلاقي محدودية العرض مع طلب استثماري جديد - وهو أمر تفاقم بسبب تراجع الإنتاج في جنوب أفريقيا، أحد أهم المنتجين الرئيسيين.
نظرة الخبراء المستقبلية
تعكس توقعات عام 2026 مجموعة واسعة من النتائج المحتملة. ويتوقع استطلاع أجرته رويترز شمل 39 محللًا أن يبلغ المتوسط السنوي لسعر الفضة نحو 50 دولارًا للأونصة في العام المقبل، في حين تفترض توقعات بنك أوف أمريكا البالغة 65 دولارًا استمرار عجز العرض البنيوي دون حل. وتقع كلتا التقديرين دون المستويات القصوى التي بلغتها الأسعار في عام 2025 بكثير، مما يسلط الضوء على صعوبة تبرير الذرى المدفوعة بالزخم بالاستناد إلى الأساسيات وحدها.
ويواجه البلاتين والبالاديوم ديناميكيات أكثر تعقيدًا. ويشير UBS إلى أنه إذا استمرت أسعار البلاتين في مستوياتها المرتفعة، فقد يتحول بعض الطلب الصناعي - خصوصًا من قطاع المحولات الحفازة للسيارات - مرة أخرى نحو البالاديوم. ويتضخم هذا الخطر بسبب تبني أبطأ من المتوقع للمركبات الكهربائية. وعلى مستوى قطاع المعادن الثمينة بأكمله، ستحدد أسعار الفائدة والعرض الفعلي والخيارات السياسية ما إذا كان عام 2025 سيُعد قمة دورية أم أساسًا لنطاق أعلى على المدى الطويل.
الخلاصة الرئيسية
تدخل المعادن الثمينة عام 2026 بعد أحد أقوى صعوداتها منذ عقود، مدفوعةً بتراجع توقعات أسعار الفائدة، وقيود العرض، وحالة عدم اليقين الجيوسياسي. وقد جلبت الحركة الانفجارية للفضة فرصًا ومخاطر في الوقت نفسه، في حين يستمر الذهب في أداء دوره كعامل استقرار في السوق، ويعكس البلاتين الواقع الصناعي المتغير. وسيعتمد مدى قدرة الأسعار على الحفاظ على مستوياتها المرتفعة على سرعة تخفيضات أسعار الفائدة، ومرونة الطلب الصناعي، ومدى استمرار شدّة العرض بعد تفكك الحماس التخميني بالكامل.
رؤى تقنية حول الفضة
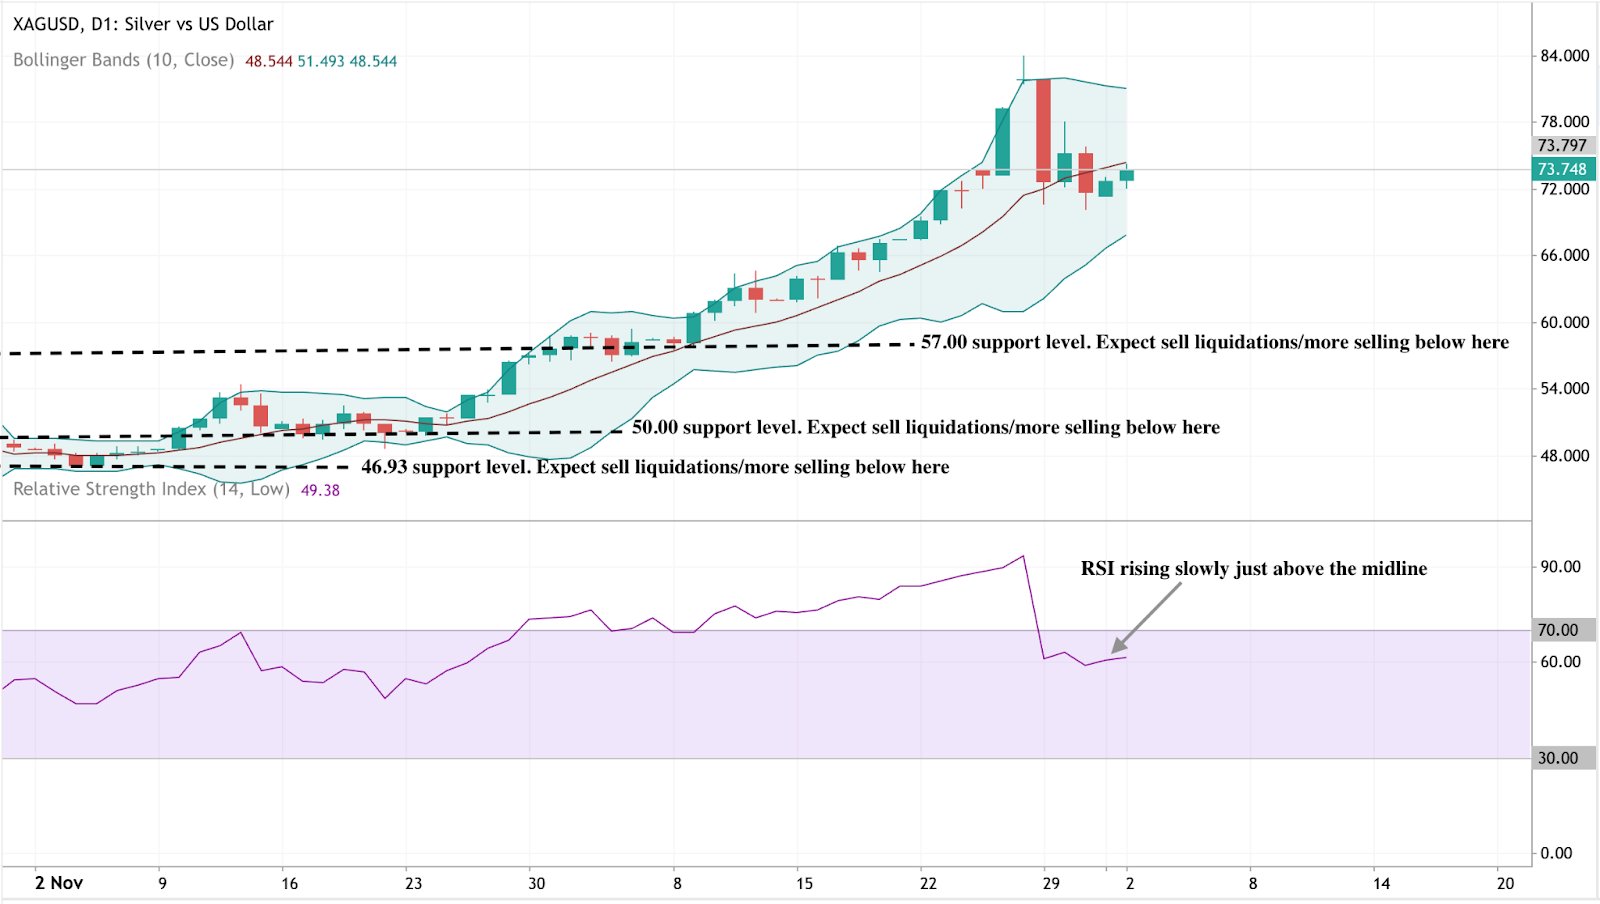
تظل الفضة في بنية صعودية واسعة، لكنها دخلت مرحلة تماسك بعد صعودها الحاد. وقد خفف التراجع الأخير الضغط عن مؤشرات الزخم، بدلًا من أن يشير إلى تغيّر في الاتجاه.
وقد هدأ مؤشر RSI ليستقر عند مستوى يتجاوز قليلًا نقطة الوسط، مما يشير إلى إعادة ضبط الزخم في منطقة أكثر حيادية مع بقاء الطلب الأساسي سليمًا. وبدأت نطاقات بولينجر (Bollinger Bands)، التي اتسعت بشكل حاد خلال الصعود، في التضيّق - وهو ما يشير إلى استقرار Volatility لا إلى تجدد ضغط البيع.
وما دامت الفضة تحافظ على مستوى الدعم عند 57 دولارًا أمريكيًا، يبقى الاتجاه الصعودي سليمًا من الناحية التقنية. وأي اختراق واضح لما دون هذا المستوى سيفتح الباب لتراجعات أعمق نحو 50 دولارًا أمريكيًا و46.93 دولارًا أمريكيًا. وعلى صعيد الارتفاع، من المحتمل أن يتجدد الزخم إذا استعاد المشترون زمام السيطرة فوق القمم الأخيرة.
إخلاء مسؤولية:
تشير أرقام الأداء المذكورة إلى الماضي، والأداء السابق لا يُعد ضمانًا للأداء المستقبلي أو دليلًا موثوقًا عليه للتنبؤ بالأداء المستقبلي.
الأسئلة الشائعة
لماذا تفوقت الفضة على الذهب في 2025؟
هل تهدد متطلبات الهامش المرتفعة التوقعات الصعودية؟
ما مدى أهمية خفض أسعار الفائدة الأمريكية بالنسبة للمعادن الثمينة في عام 2026؟
لماذا ارتفع سعر البلاتين بشكل حاد؟
هل يمكن أن تشهد المعادن الثمينة تراجعات حادة في عام 2026؟


