المحتويات
مقال
هل يمكن أن يُسرّع بنك الاحتياطي الفيدرالي خفض الفائدة في 2026 بوتيرة أكبر مما تتوقعه الأسواق؟
January 9, 2026
مقال
هل يمكن أن يُسرّع بنك الاحتياطي الفيدرالي خفض الفائدة في 2026 بوتيرة أكبر مما تتوقعه الأسواق؟
January 9, 2026
مقال
هل يمكن أن يُسرّع بنك الاحتياطي الفيدرالي خفض الفائدة في 2026 بوتيرة أكبر مما تتوقعه الأسواق؟
January 9, 2026

هل سيتحرك بنك الاحتياطي الفيدرالي بوتيرة أسرع في خفض أسعار الفائدة خلال عام 2026 مقارنة بما تتوقعه الأسواق حاليًا؟ وفقًا للمحللين، تتزايد هذه الاحتمالية مع تزايد وضوح الانقسامات داخل البنك المركزي. وفي حين تستمر التوقعات الرسمية في الإشارة إلى وتيرة متدرجة من التيسير، يرى بعض صانعي السياسات أن التضخم قد تراجع بما يكفي لتبرير تحوّل أكثر حسمًا.
مع استمرار سعر الفائدة على الأموال الفيدرالية ضمن نطاق 3.50%–3.75%، تحوّل النقاش إلى ما إذا كانت السياسة النقدية لا تزال مُشدَّدة أكثر من اللازم لاقتصاد يُظهر بوادر تراجع في الزخم. وأصبح التوازن بين الحذر من تجدد التضخم ودعم النمو في صميم المعضلة التي تواجهها سياسة Fed.
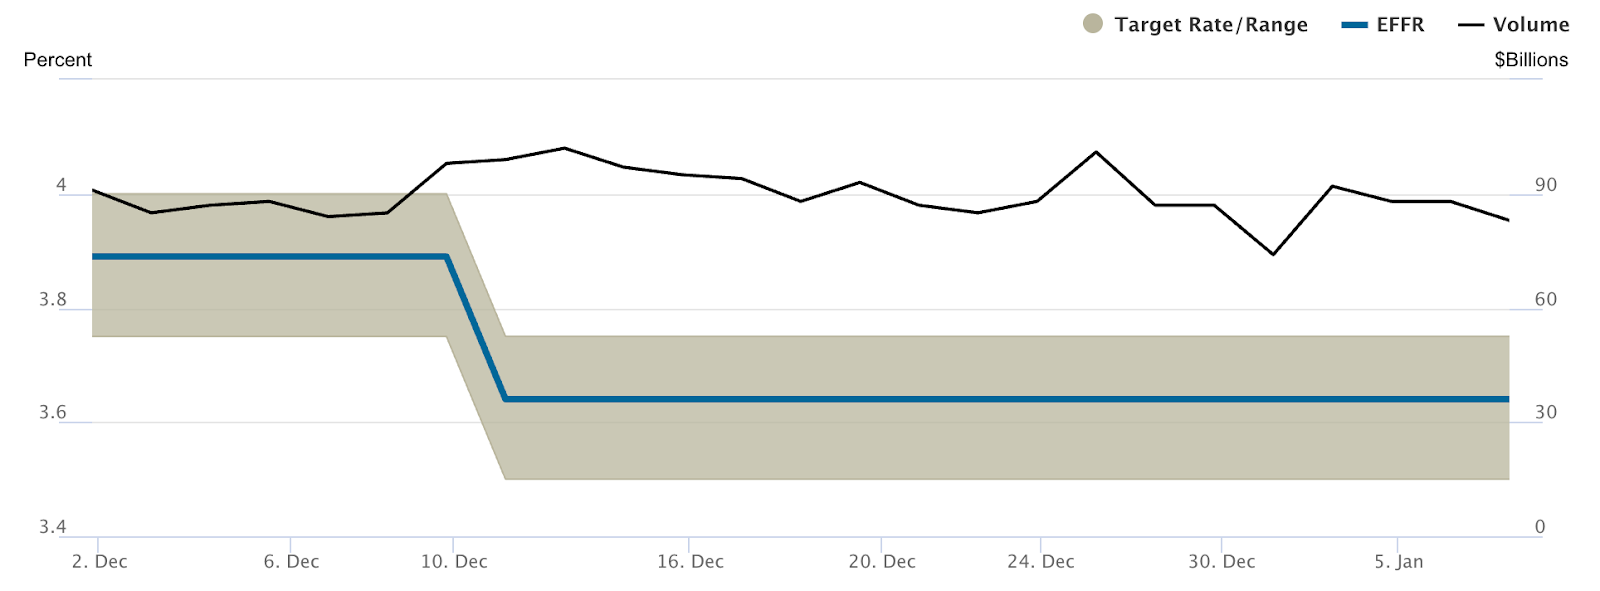
تصاعد هذا التوتر بعد أن دعا ستيفن ميران، أحد حكام Fed، إلى خفض أسعار الفائدة بما يصل إلى 150 نقطة أساس هذا العام. ويختلف موقفه بوضوح عن التسعير الحالي للأسواق وعن زملائه الذين يدعون إلى التحفظ. ومع تراجع مؤشرات سوق العمل واقتراب التضخم من المستوى المستهدف، يزداد تنبّه المستثمرين لخطر أن يتحول Fed في نهاية المطاف بوتيرة أسرع مما يشير إليه حاليًا.
ما الذي يُغذّي النقاش حول خفض الفائدة من قِبل Fed؟
يكمن جوهر الخلاف في كيفية تفسير صانعي السياسات للتقدم الأخير في ملفي التضخم والتوظيف. ويرى ميران أن التضخم الأساسي يتراوح حول 2.3%، وهو مستوى قريب بما يكفي من هدف Fed للسماح بخفض معتبر في أسعار الفائدة دون إعادة إشعال الضغوط السعرية. ومن منظوره، فإن الإبقاء على أسعار فائدة مرتفعة يُثقل بلا ضرورة على التوظيف ومعدلات المشاركة في سوق العمل.
في المقابل، لا يزال آخرون داخل Fed يتعاملون بحذر. ويُفضّل عدد من رؤساء البنوك الإقليمية الانتظار حتى تتوافر بيانات أكثر وضوحًا بعد انتهاء الإغلاق الحكومي قبل إجراء مزيد من التعديلات على السياسة النقدية. ويستشهدون بدورات سابقة أثبت فيها التضخم عنادًا، محذرين من أن التيسير المبكر قد يبدد المكاسب التي تحققت بشق الأنفس إذا تعافى الطلب بوتيرة أسرع من المتوقع.
كما أدت الديناميكيات السياسية إلى تصعيد النقاش. فقد وضع التعيين المؤقت لميران من قبل الرئيس دونالد ترامب مزيدًا من الاهتمام على قرارات Fed، لا سيما مع تجدد المخاوف من الركود والركود التضخمي. وعلى الرغم من أن استقلالية البنك المركزي لا تزال قائمة، فإن هذا التركيز يعكس مدى حساسية سياسة أسعار الفائدة في ظل تباطؤ النمو.
لماذا يُعدّ هذا الأمر مهمًا؟
يُعدّ هذا الانقسام مهمًا لأن الأسواق تتجاوب مع التوقعات بقدر ما تتجاوب مع الإجراءات الفعلية. فتغيّر لهجة مسؤولي Fed قد ينعكس بسرعة على السندات والأسهم والعملات، حتى في غياب أي تغيير فوري في السياسة النقدية. وعندما تتضارب هذه الإشارات، يميل عدم اليقين إلى الارتفاع، مما يغذّي التقلبات (volatility) عبر فئات الأصول المختلفة.
ويرى بعض الاقتصاديين أن الحذر الزائد يحمل مخاطره الخاصة. وأشار محللون في Bloomberg Economics إلى أن تأثير السياسة النقدية المتشددة على التوظيف يظهر بعد فترة زمنية، بما يعني أن ضعف سوق العمل الحالي قد يكون نتيجة لقرارات سابقة بشأن أسعار الفائدة. وإذا تأخر Fed كثيرًا، فقد يُضطر إلى خفض أكثر حدة في وقت لاحق، مما يزيد من خطر حدوث اضطرابات في الأسواق.
التأثير على الأسواق والمستهلكين
بالنسبة للأسر، فإن وتيرة خفض أسعار الفائدة لها تداعيات مالية مباشرة. فتظل تكاليف الاستدانة على بطاقات الائتمان وقروض السيارات والقروض المضمونة بقيمة المنازل مرتبطة ارتباطًا وثيقًا بأسعار الفائدة قصيرة الأجل، وهو ما يُبقي الضغط على موازنات الأسر على الرغم من تراجع التضخم. وستؤدي دورة تيسير أسرع إلى تخفيف هذا العبء تدريجيًا، لا سيما بالنسبة للمقترضين المعرّضين لأسعار فائدة متغيّرة.
وقد بدأت الأسواق فعليًا في عكس هذا عدم اليقين. فعوائد السندات تتفاعل بقوة أكبر مع بيانات سوق العمل، بينما تعتمد تقييمات الأسهم بشكل متزايد على ما إذا كان النمو قادرًا على الاستمرار دون مزيد من الدعم من السياسة النقدية. ومن المرجح أن يُثقل مسار تيسير أسرع من المتوقع على الدولار الأمريكي، ويرفع من قيمة الأصول عالية المخاطر، ويُحدث انحدارًا أكثر وضوحًا في منحنى العائد، في إشارة إلى الثقة في تباطؤ مُحكَم.
وفي حال رجحت الأصوات الأكثر تشددًا، فقد تستمر الظروف المالية المتشددة لفترة أطول. وهذا السيناريو من شأنه أن يُفضّل التمركز الدفاعي، وقد يُبقي Volatility مرتفعًا مع إعادة المستثمرين لضبط توقعاتهم حول Fed الأكثر تريثًا.
التوقعات من الخبراء
لا تزال توقعات بنك الاحتياطي الفيدرالي الحالية تشير إلى خفض واحد فقط لأسعار الفائدة في عام 2026، وهو ما يُسلّط الضوء على الفجوة بين التوجيهات الرسمية وموقف ميران الأكثر تشددًا. كما أن أحدث دورة تناوب للأعضاء المصوّتين في اللجنة الفيدرالية للسوق المفتوحة تميل نحو التشدد، مما يُقلّل من احتمالية حدوث تحولات سريعة في السياسة النقدية في الجزء الأول من العام.
ومع ذلك، يتفق المحللون على أن البيانات القادمة ستكون العامل الفاصل في تحديد النتيجة النهائية. فمن المرجح أن تحمل مؤشرات مثل طلبات إعانة البطالة ونمو الأجور ومعدلات المشاركة في سوق العمل وزنًا أكبر من مؤشر التضخم العام وحده. وأي تراجع حاد في التوظيف دون تجدد الضغوط السعرية سيعزز الدعوة إلى تيسير أسرع.
في الوقت الراهن، يعكس الانقسام داخل Fed حالة من عدم اليقين أكثر من كونه توترًا مؤسسيًا. ويواجه صانعو السياسات تحدي فهم كيفية استجابة اقتصاد ما بعد الجائحة لفترة طويلة من التشديد النقدي، ومن المرجح أن يُشكّل هذا التحدي قرارات السياسة النقدية طوال عام 2026.
الخلاصة الرئيسية
يدخل بنك الاحتياطي الفيدرالي عام 2026 في حالة من التوتر بين الحذر والإلحاح. وفي حين لا تزال التوقعات الرسمية تُفضّل التيسير التدريجي، فإن الدعوات إلى خفض أعمق تعكس تزايد القلق بشأن ضعف سوق العمل. وإذا استمرت بيانات التوظيف في التراجع دون إشعال التضخم مجددًا، فقد يُضطر Fed إلى التحرك بوتيرة أسرع مما تتوقعه الأسواق. وبالنسبة للمستثمرين، قد تكون مؤشرات سوق العمل أوضح إشارة لمدى سرعة تحول السياسة النقدية في نهاية المطاف.
إخلاء مسؤولية:
تشير أرقام الأداء المذكورة إلى الماضي، والأداء السابق ليس ضمانًا للأداء المستقبلي ولا دليلًا موثوقًا عليه للأداء المستقبلي.
الأسئلة الشائعة
لماذا يدعو ستيفن ميران إلى خفض جذري في أسعار الفائدة؟
لماذا يتبنى مسؤولون آخرون في Fed نهجًا أكثر تحفظًا؟
ماذا يعني سعر الفائدة «المحايد»؟
كيف سيؤثر تسريع خفض أسعار الفائدة على الأسر؟
هل ستجبر الأسواق البنك الاحتياطي الفيدرالي (Fed) على التحرك؟


