المحتويات
مقال
AMD مقابل Nvidia في CES 2026: مساران متباينان في سباق رقائق الذكاء الاصطناعي
January 6, 2026
مقال
AMD مقابل Nvidia في CES 2026: مساران متباينان في سباق رقائق الذكاء الاصطناعي
January 6, 2026
مقال
AMD مقابل Nvidia في CES 2026: مساران متباينان في سباق رقائق الذكاء الاصطناعي
January 6, 2026

شكّل معرض CES 2026 نقطة تحول واضحة في الطريقة التي تتموضع بها كل من AMD وNvidia في المرحلة القادمة من دورة الذكاء الاصطناعي. استخدمت AMD الحدث لترسيخ فكرة الذكاء الاصطناعي كقدرة موزعة، تنشر الذكاء عبر أجهزة الحاسوب الشخصي والأنظمة المدمجة والبيئات الطرفية. في المقابل، انحازت Nvidia بشكل أكبر نحو النطاق الواسع، مُعزِّزةً هيمنتها في القمة من هرم الذكاء الاصطناعي من خلال منصات حوسبة فائقة متكاملة بإحكام موجهة لمزودي الخدمات السحابية الكبرى.
في الأسواق، ينعكس هذا التباين بالفعل في التموضع. يتداول سهم Nvidia (NVDA) بالقرب من الحد الأعلى من نطاقه خلال 52 أسبوعًا، متراوحًا بين أواخر 180 دولارًا وأوائل 190 دولارًا بعد عام 2025 القوي المدفوع بالطلب على مراكز البيانات والإنفاق الرأسمالي المستمر على الذكاء الاصطناعي. أما AMD (AMD)، فقد حققت مكاسب بنحو 70% خلال العام الماضي، لكنها لا تزال تتداول بخصم في التقييم، إذ ينظر إليها المتداولون بشكل متزايد على أنها تعرض استثماري مُرفَّع (leveraged) للذكاء الاصطناعي يحمل مجالًا لتضييق الفجوة إذا تحسّن التنفيذ.
AMD: «الذكاء الاصطناعي في كل مكان» من الحاسوب الشخصي إلى المسرِّع
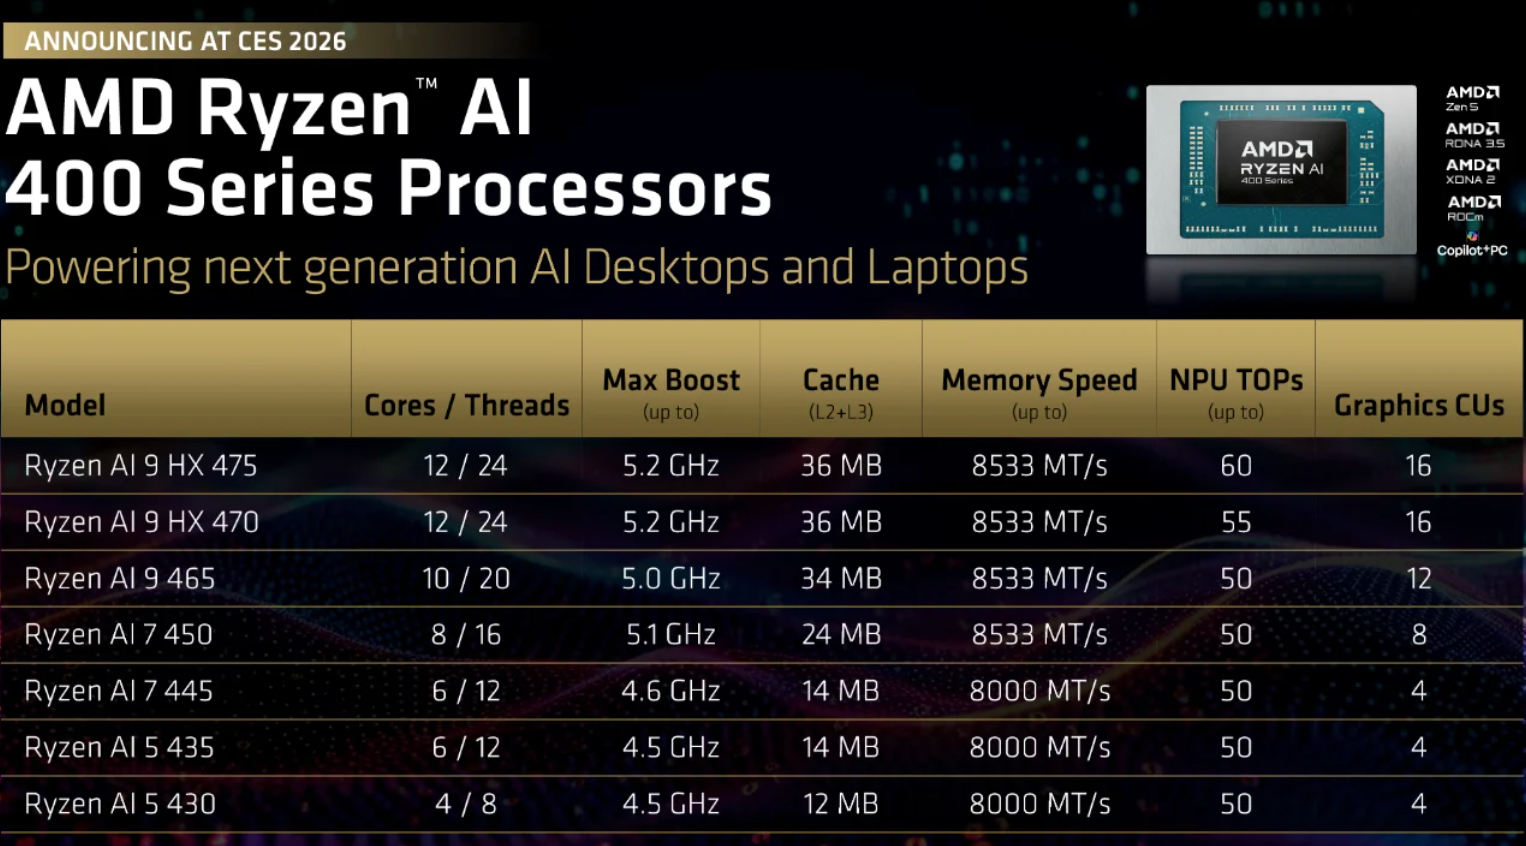
في معرض CES، وسّعت AMD دفعة Ryzen AI من خلال إطلاق معالجات Ryzen AI 400 وAI Max+ للحواسيب المحمولة، إلى جانب مجموعة Ryzen AI Embedded الجديدة المبنية على بنية Zen 5. الاستراتيجية واضحة: تحويل القاعدة الهائلة من أجهزة الحاسوب الشخصي حول العالم إلى طبقة لامركزية للذكاء الاصطناعي، قادرة على معالجة الاستدلال (inference) وأعباء العمل في الوقت الفعلي بالقرب من المستخدم. تتوقع الإدارة أن يتعزز اعتماد مصنّعي المعدات الأصلية (OEM) بشكل تدريجي خلال عام 2026 مع تحوّل الحواسيب المزوَّدة بالذكاء الاصطناعي إلى سمة شائعة وليست مجرد خاصية نادرة.
في مجال مراكز البيانات، تواصل AMD تطوير خارطة طريق مسرِّعاتها MI300 وMI455، مُقدّمةً إياها كبدائل أكثر انفتاحًا وتنافسية من حيث التكلفة مقارنةً بعروض Nvidia في كل من التدريب والاستدلال. وقد أشار المحللون إلى إمكانية تبنّيها من قِبَل مطوّري الذكاء الاصطناعي الكبار الساعين إلى التنويع. من منظور السوق، لا تزال AMD تتوافق مع صورة شركة تسعى لاكتساب حصة سوقية: حجم أصغر حاليًا، لكن مع إمكانات صعود كبيرة إذا بدأت نضج البرمجيات، والفوز بصفقات المسرّعات، ومعدلات اقتران الحواسيب الشخصية تتراكم.
Nvidia: مضاعفة الرهان على الحواسيب الفائقة للذكاء الاصطناعي
جاء رد Nvidia في صورة منصتها Rubin - وهي حزمة متكاملة بإحكام مبنية حول وحدات معالجة الرسوميات (GPU) الجديدة من طراز Rubin، ومعالجات Vera، وتقنيات NVLink 6 وSpectrum-X المُحسَّنة للشبكات. بدلًا من بيع مكونات فردية، تعزز Nvidia موقعها كمزوِّد لأنظمة ذكاء اصطناعي متكاملة من طرف إلى طرف، مصمَّمة للعمل كحواسيب فائقة موحَّدة.
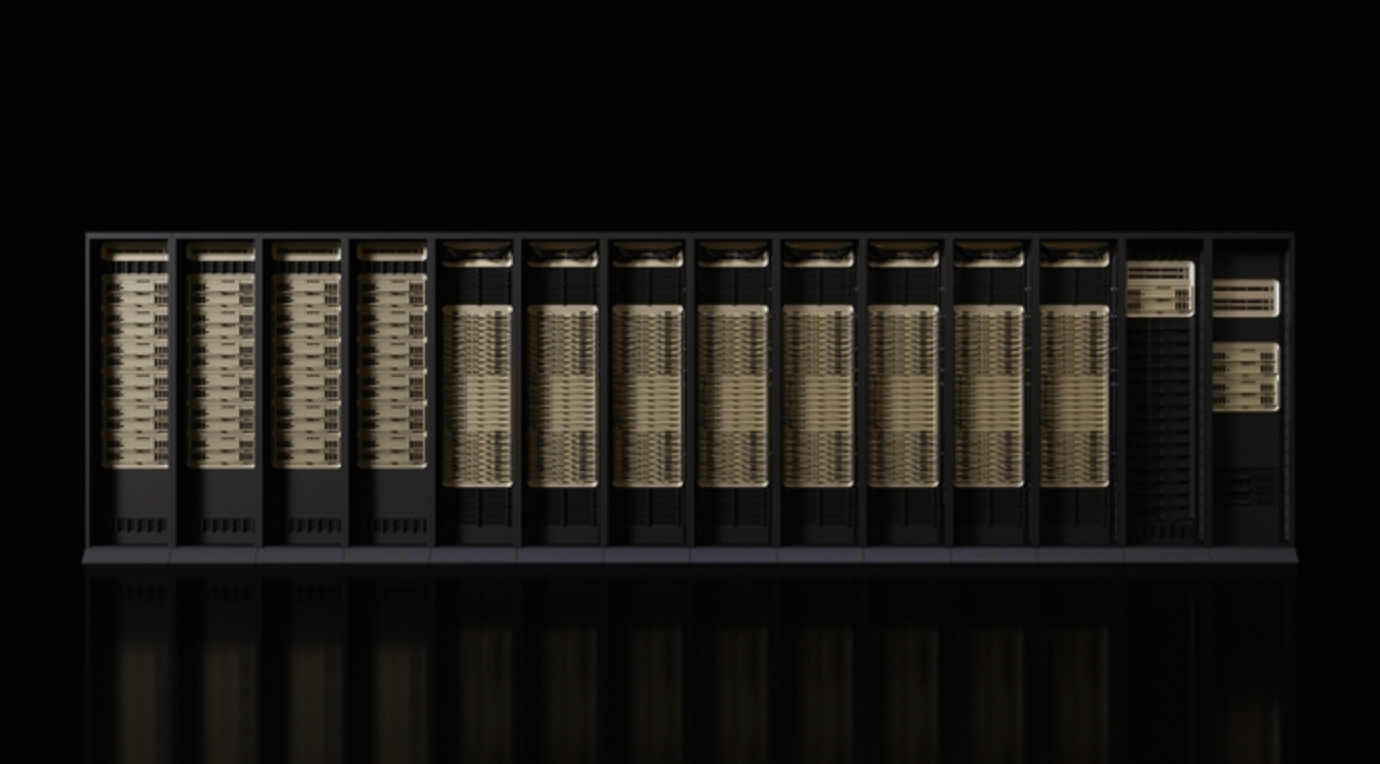
تستهدف Rubin تحديدًا ما يُعرف بـ«مصانع الذكاء الاصطناعي»، وهي مُصمَّمة لدعم النماذج المتقدمة وأعباء العمل العاملة (agentic) على نطاق واسع، مع توقع عمليات نشر أولية في النصف الثاني من عام 2026. والأهم من ذلك، أن Nvidia ضمنت دعم جميع مزودي الخدمات السحابية الكبرى الأربعة - AWS وAzure وGoogle Cloud وOracle Cloud - إلى جانب مزودي خدمات GPU السحابية المتخصصين. بالنسبة للمتداولين، يُبقي هذا سهم NVDA في موقعه الراسخ كسهم مرجعي للذكاء الاصطناعي: مرتفع السعر وفق المقاييس التقليدية، لكنه مدعوم بإنفاق سحابي طويل الأمد. ويبقى الخطر الرئيسي متمثلًا في أي تباطؤ ملحوظ في ميزانيات الذكاء الاصطناعي أو تسارع في التحول نحو الرقائق المخصصة (custom silicon).
لماذا يهم هذا الأمر
سلّط معرض CES 2026 الضوء على أن تداول الذكاء الاصطناعي بات أكثر تعقيدًا. لم تعد المعادلة البسيطة القائلة بأن الاستثمار في الذكاء الاصطناعي يترجم مباشرةً إلى صعود في أسهم وحدات معالجة الرسوميات كافية. يتحول التركيز الآن نحو أين تُنشر أعباء العمل، ومدى كفاءة تشغيلها، وأي الموردين قادر على الحفاظ على هوامش ربحه مع تزايد نطاق الاستدلال واشتداد المنافسة.
يُرسّخ نهج Nvidia دورها المحوري في البنية التحتية لمزودي الخدمات السحابية الكبرى، لكنه يزيد أيضًا من تعرّضها لضغوط التسعير مع تطبيع الطلب على التدريب وازدياد حساسية الاستدلال للتكلفة. عند مستويات التقييم الحالية، يصبح التنفيذ أكثر أهمية من أي وقت مضى. أما مسار AMD فمختلف. فمن خلال نشر الذكاء الاصطناعي عبر أجهزة الحاسوب الشخصي والأنظمة الصناعية وحالات الاستخدام المدمجة، فإنها تقف في موقع يتيح لها الاستفادة إذا اتسع نطاق التبنّي خارج مراكز البيانات الكبيرة. وهذا يجعل قصتها أقل ارتباطًا بالهيمنة وأكثر ارتباطًا بالانتشار المطّرد عبر نطاق متزايد من التطبيقات.
الخلاصة المستخلصة من معرض CES هي أن الذكاء الاصطناعي آخذ في التفتّت إلى مجموعات متعددة من الفرص. ستكون المرحلة القادمة مدفوعة باقتصاديات النشر والاستخدام الفعلي على أرض الواقع، وليس فقط بنمو القدرة الحاسوبية الظاهر على السطح.
قراءة استراتيجية لتداول رقائق الذكاء الاصطناعي
أكد معرض CES أن أيًا من الشركتين لا تتنافس على الرقائق وحدها. فكلتاهما تقدّمان منصات تجمع بين الرقائق، ووصلات الربط البيني، والأنظمة البيئية البرمجية، والتصاميم المرجعية - مع وجود CUDA وROCm في صميم استراتيجية كل منهما.
بالنسبة للمتداولين، تتطور الأسئلة الجوهرية باستمرار. من هم الموردون الذين سيستحوذون على أعباء العمل الإضافية من مزودي الخدمات السحابية الكبرى؟ وما مقدار القدرة التسعيرية التي ستصمد مع ازدياد المنافسة والتنظيم؟ وما مدى صمود الإنفاق على الذكاء الاصطناعي إذا تشددت الظروف الاقتصادية الكلية؟ ضمن هذا الإطار، تظل Nvidia التعرض الأساسي للبنية التحتية الواسعة النطاق للذكاء الاصطناعي، بينما تقدم AMD إمكانات ذات تقلب أعلى (higher-beta) إذا ترجمت استراتيجيتها «الذكاء الاصطناعي في كل مكان» إلى مكاسب ملموسة في الحصة السوقية خلال الـ12 إلى 24 شهرًا القادمة.
الخلاصة الرئيسية
أكد معرض CES 2026 على انقسام استراتيجي واضح. تواصل Nvidia تمثيل التعرض الأكثر مباشرة وعلى مستوى الأنظمة للاستثمار في الذكاء الاصطناعي لدى مزودي الخدمات السحابية الكبرى، لكن مع حساسية متزايدة تجاه اقتصاديات الاستدلال، والمنافسة، والظروف الاقتصادية الكلية. أما AMD فتقدّم قصة نمو أكثر توزّعًا، مع إمكانات صعود أكبر - ومخاطر تنفيذ أكبر - مرتبطة بتبنّي الذكاء الاصطناعي عبر أجهزة الحاسوب الشخصي والأطراف الطرفية ومنصات المسرّعات البديلة.
نتيجةً لذلك، يتحول تداول رقائق الذكاء الاصطناعي بعيدًا عن الزخم الواسع نحو الانتقائية، حيث تصبح الكفاءة، والارتباط بالمنصة (platform lock-in)، ومزيج أعباء العمل عناصر لا تقل أهمية عن الأداء الخام.
النظرة الفنية لسهمي AMD وNvidia
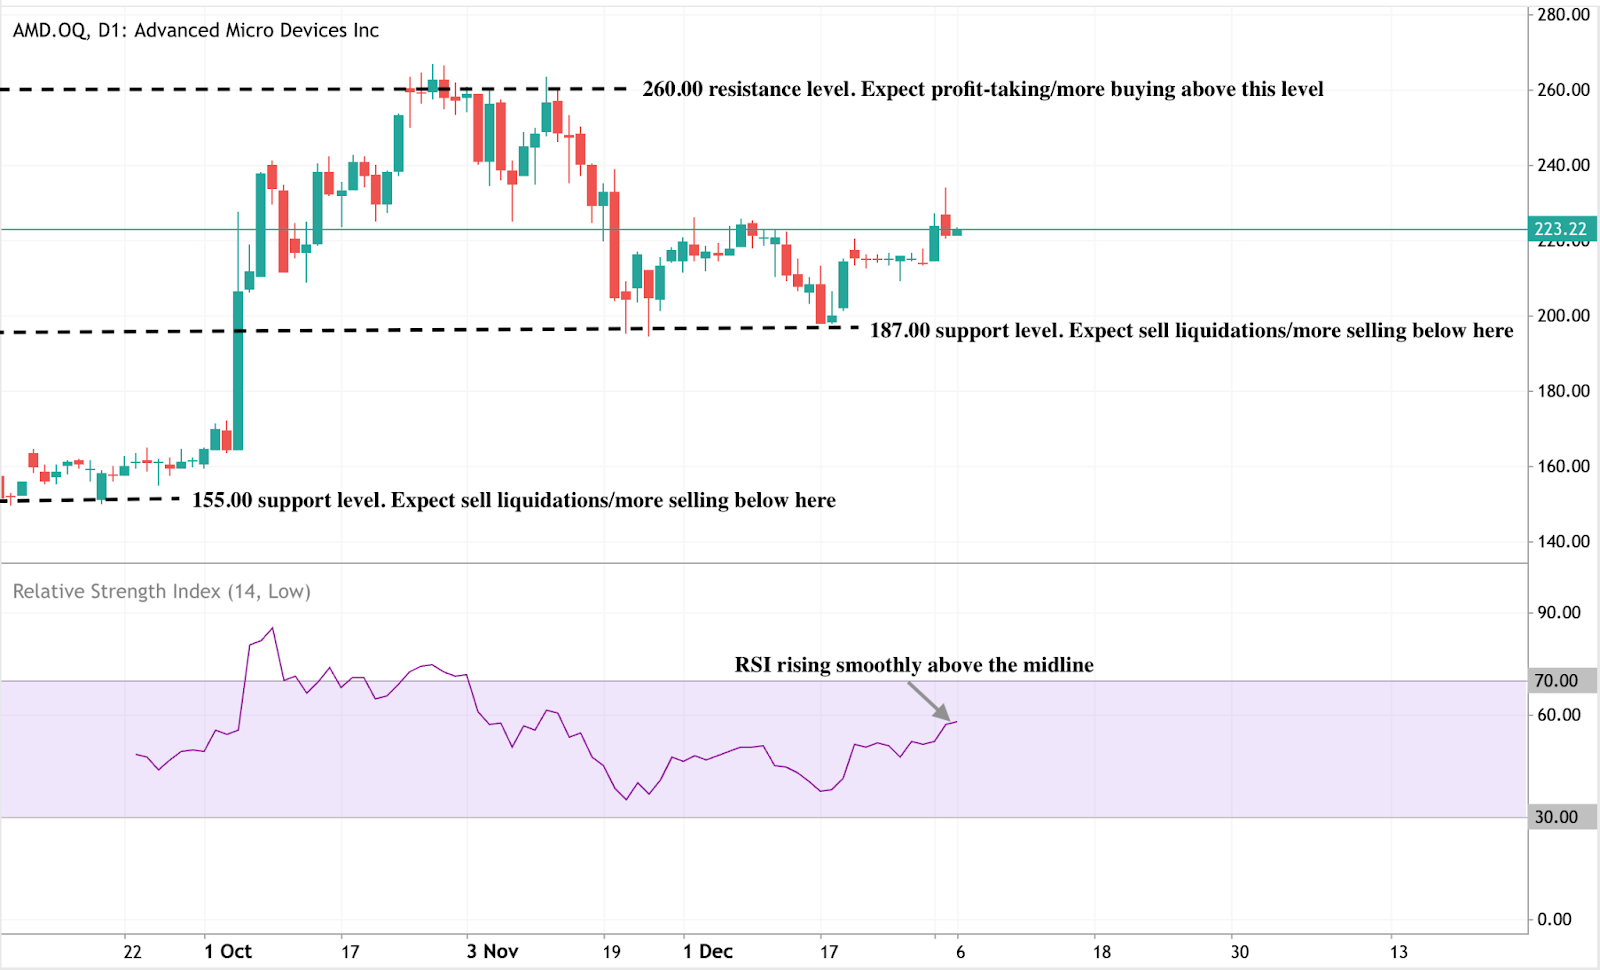
يستقر سهم AMD بعد تراجع حاد من قمة 260 دولارًا، مع تماسك السعر حول منطقة 223 دولارًا بينما يعود الاهتمام بالشراء بحذر. لا يزال الهيكل العام محصورًا ضمن نطاق، لكن الزخم في تحسن: فمؤشر RSI يتجه مجددًا إلى ما فوق نقطة الوسط، ما يشير إلى إعادة بناء تدريجية في المعنويات الصعودية بدلًا من تحرك جريء نحو المخاطرة.
تظل المستويات الرئيسية للهبوط دون تغيير. تُعد منطقة 187 دولارًا دعمًا قصير المدى حاسمًا، ومن المرجح أن يؤدي كسرها إلى تجدد ضغط البيع، بينما تمثل منطقة 155 دولارًا دعم الاتجاه طويل المدى. على صعيد الصعود، لا تزال المقاومة بالقرب من 260 دولارًا تحد من التقدم، ما يعني أن الأمر يتطلب زيادة مستدامة في الطلب لتأكيد اتجاه صعودي جديد.
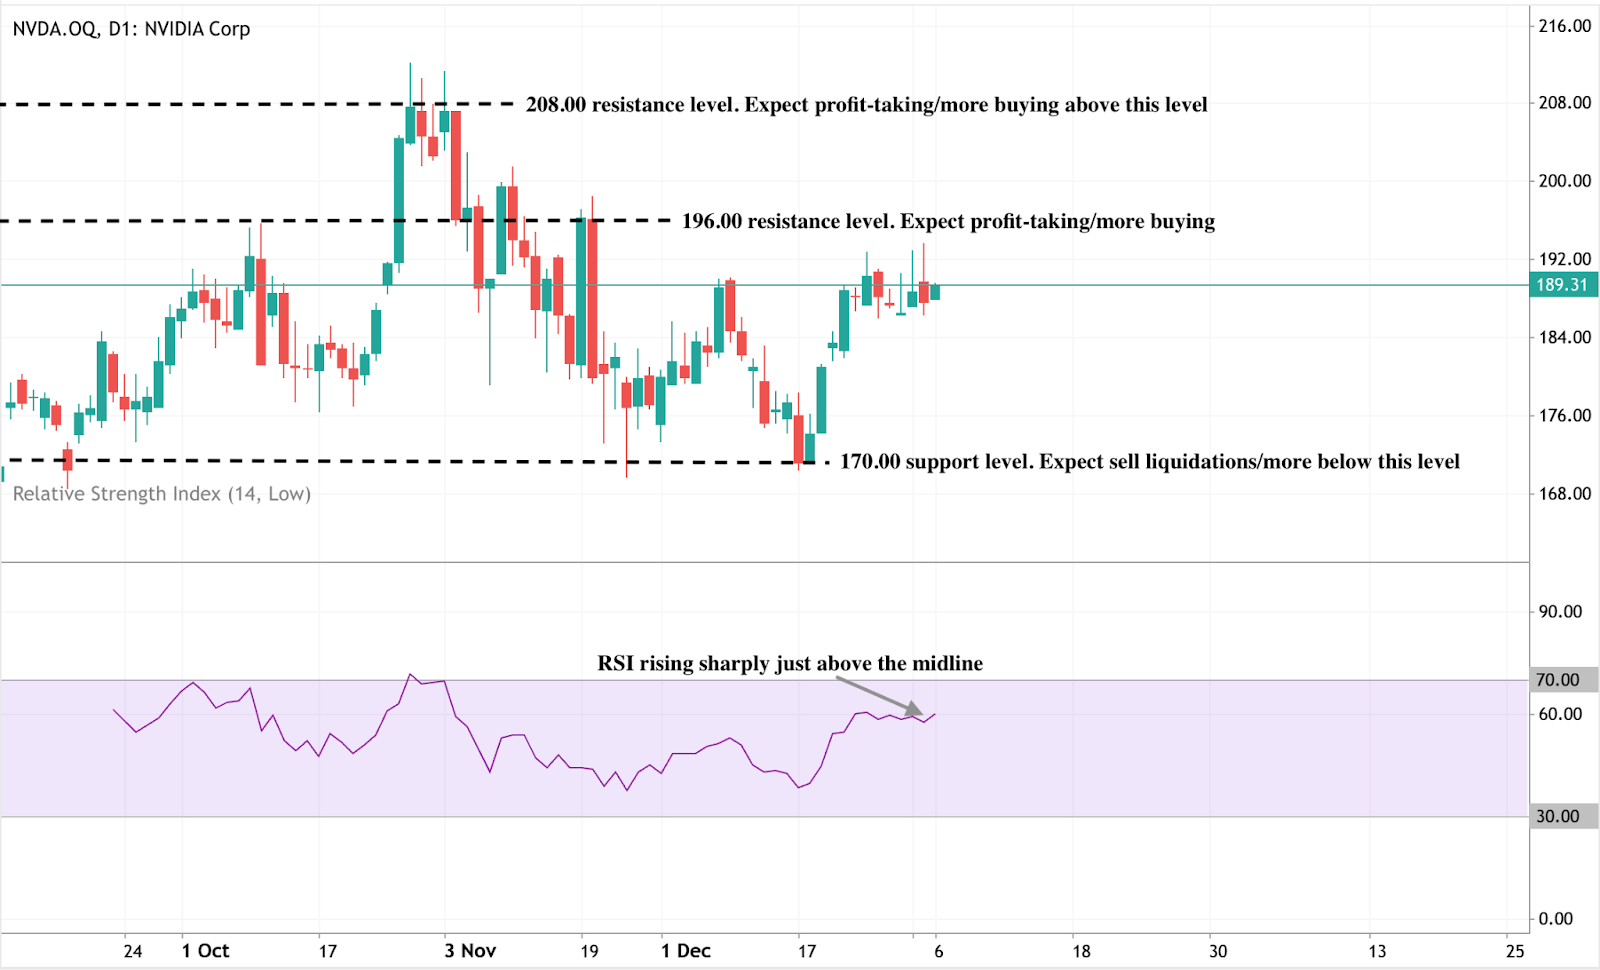
كما تحاول NVIDIA استعادة توازنها بعد تراجعها الأخير. استعاد السعر منطقة 189 دولارًا ويتحرك مجددًا نحو مركز نطاقه الأوسع بعد ارتداده من منطقة الدعم عند 170 دولارًا. تتحول مؤشرات الزخم نحو الإيجابية، مع دفع مؤشر RSI إلى ما فوق خط الوسط، ما يشير إلى تعزّز المشاركة في السوق وليس مجرد ارتداد فني بحت.
ومع ذلك، لا يزال الصعود مقيَّدًا بمقاومة حول 196 دولارًا ومستوى 208 دولارًا الأكثر أهمية، حيث توقفت الصعودات السابقة. وطالما ظل سهم NVDA فوق مستوى 170 دولارًا، يبقى الهيكل العام سليمًا، لكن الأمر سيتطلب كسرًا حاسمًا فوق 196 دولارًا للإشارة إلى استمرارية صعودية أكثر استدامة.
إخلاء مسؤولية:
تشير أرقام الأداء المذكورة إلى الماضي، والأداء السابق ليس ضمانًا للأداء المستقبلي ولا دليلًا موثوقًا عليه.
الأسئلة الشائعة
كيف غيّر معرض CES 2026 سردية رقائق الذكاء الاصطناعي؟
لماذا لا تزال Nvidia تُعتبر العنصر الأساسي للتعرض لمجال الذكاء الاصطناعي؟
ما الذي يجعل استراتيجية AMD مختلفة؟
أين يقع الاستدلال بالذكاء الاصطناعي ضمن هذه الصورة؟
ما هي المخاطر الرئيسية التي تواجه تداول رقائق الذكاء الاصطناعي في عام 2026؟


